#termmax @TermMax 人々は、TermMaxが変動金利型ローンよりも安全だと言い続けています。これに尽きる、断定的に。ですが、その主張は精読すると通用しないと思います。とはいえ、なぜ繰り返されるのかも理解できます。
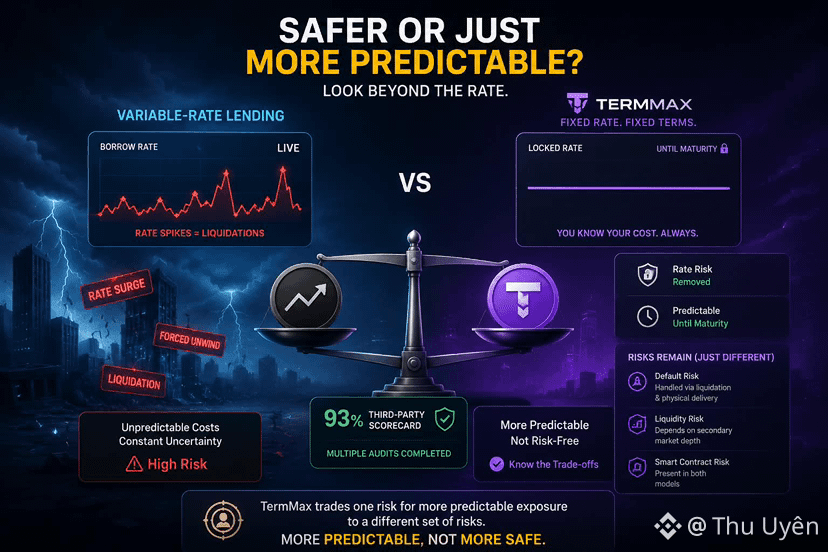
ここからが本当の部分です。変動金利プラットフォームでは、借入コスト、または貸出の利回りが、いつでもあなたに不利な方向へ動き得ます。そして急激な金利スパイクは、DeFiの歴史の中で数多くの強制巻き戻しを引き起こしてきました。TermMaxは、その特定のリスクを完全に取り除きます。FTを発行または購入した時点で、満期まで金利は固定されます。例外もなく、途中でコストが変わってしまうようなオラクル更新もありません。その一点に限って言えば、固定は本当に変動に勝っています。
では、どこが曖昧なのか。金利リスクは、貸し手または借り手が抱えるリスクのうちの一つにすぎません。デフォルトリスクは、金利が固定だからといって消えるわけではありません。単に、別の形で処理されるだけです。つまり、清算ウィンドウや、流動性が薄くなったときの担保の現物引渡しによってです。流動性リスクも同様に消えません。満期前にFTを手仕舞いするには、資産や期間の長さによって大きく変動するセカンダリー市場の厚み(流通の深さ)に依存します。スマートコントラクトのリスクは、利息の計算方法にかかわらず、両方のモデルに存在します。
ではTermMaxはより安全なのか?金利の変動によってポジションが侵食されることを特に心配している人にとっては、意味のある程度に「はい」です。固定と変動の貸し出しのあいだで、全体的なリスクのプロファイルを比較している人にとって、正直な答えはこうなります。TermMaxは、より小さなリスク集合になるのではなく、一つのリスクを別の種類のリスクへの、より予測可能なエクスポージャーと交換している、ということです。93%の第三者スコアカードや、TermMaxが受けてきた複数回の監査は、契約品質について確かな何かを示しています。しかしスコアカードでは、デフォルトや流動性リスクは評価できません。私はTermMaxを「より安全」と呼ぶのではなく「より予測可能」と呼びたいです。そしてこの2語の違いは、思っている以上に重要です。
$BTW