今日はテーブルの反対側について考えていました。
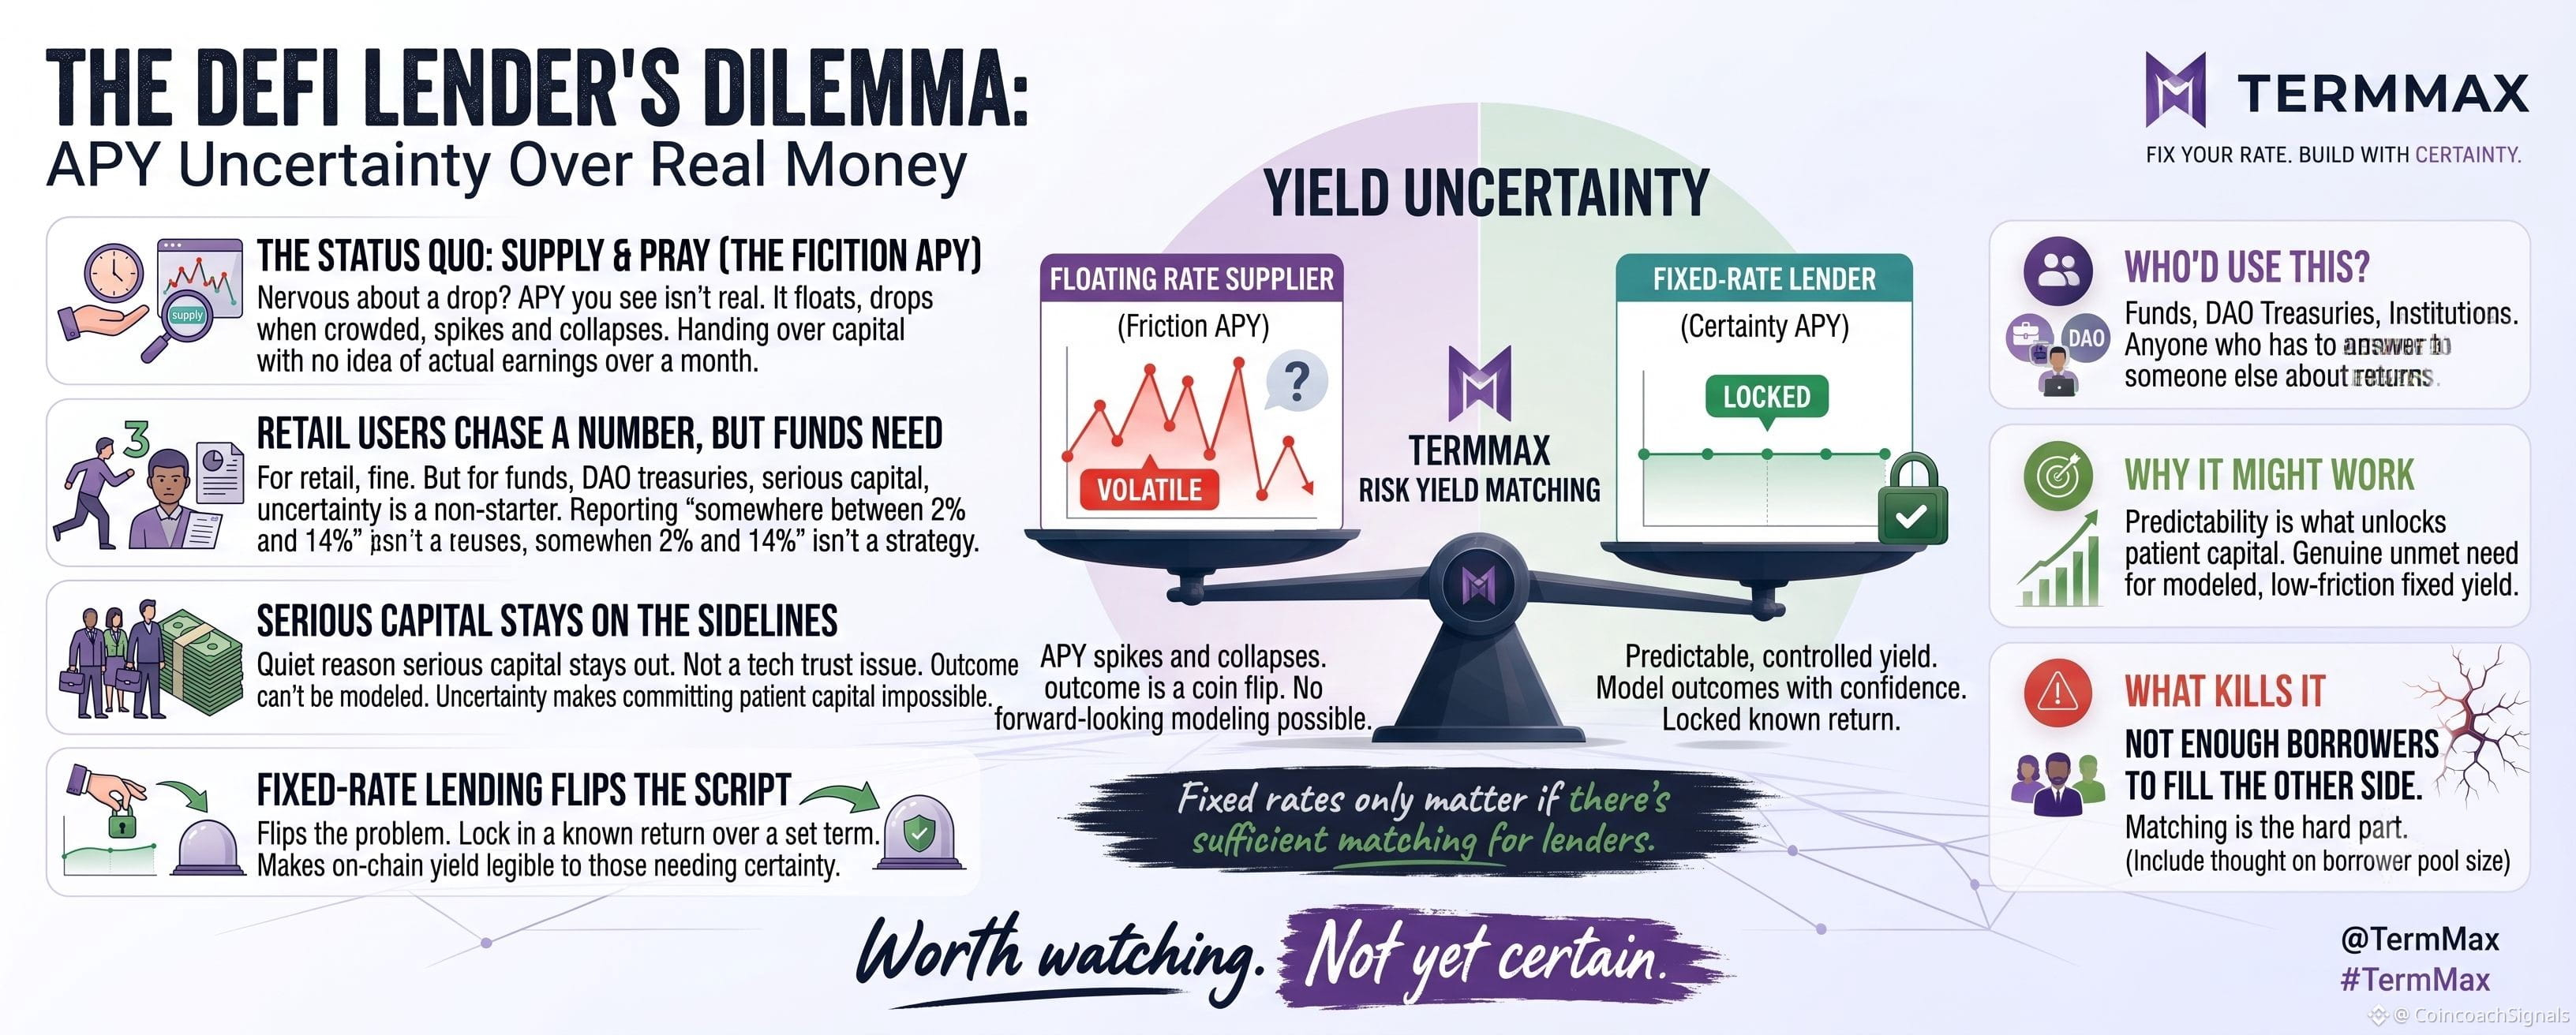
多くのDeFiのレンディング提案は借り手の話です——安いレバレッジ、簡単な融資。ですが、ちょっと貸し手の立場になってみてください。あなたはプールに資金を預けて利回りを得ます。そして「supply」をクリックしたときに見たAPYは、実質的にはフィクションです。浮き沈みします。ほかの人が押し寄せると下がります。跳ね上がってから崩れます。来月どれだけ実際に稼げるのか、見当もつかないまま資本を渡しているのです。
小口のユーザーが数字を追っているだけなら、まあいいでしょう。ですが実際のお金を運用している人——ファンド、DAOのトレジャリー、そしてリターンを報告しなければならない人にとって、その不確実性は論外です。利害関係者に「2%から14%のどこかで稼げるはずです。見てください」とは言えません。利回り戦略ではなく、ただのコイントスです。
だからこそ、多くの真剣な資本がDeFiの表舞台に出ず、静かに傍観している理由があります。技術を信用していないからではありません。結果をモデル化できないからです。
固定金利のレンディングがそれをひっくり返します。TermMaxが、一定の期間にわたって貸し手が既知のリターンを固定できるようにできるのなら、それが「コミットする前に確実性が必要な人々」にとって、オンチェーンの利回りを読みやすくする要になります。
誰が使うのか? 他人にリターンを説明しなければならない人なら誰でも。なぜうまくいく可能性があるのか:予測可能性こそが忍耐強い資本を解放するからです。何がうまくいかない要因か:反対側を埋めるだけの借り手が十分にいないこと。
需要は本物です。難しいのはマッチングです。
@TermMax #TermMax