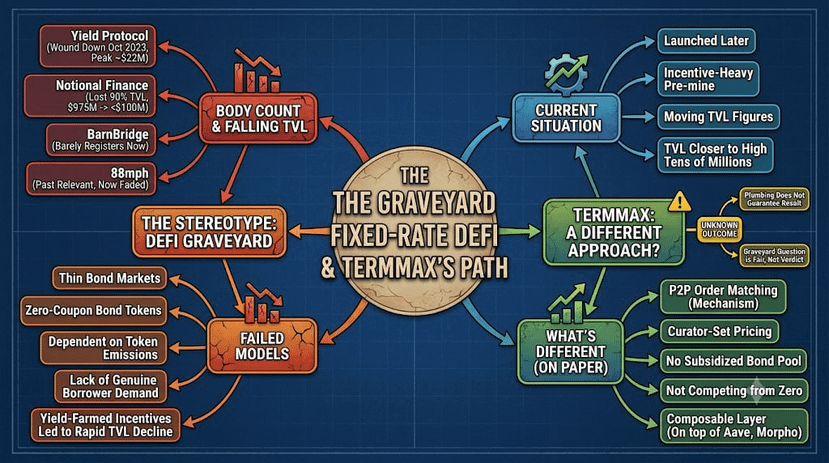
固定金利型DeFiには、消えていったプロジェクトの記録がある。Yield Protocolは、預入額が約2,200万ドルに達した後、2023年10月に運営を終了した。Notional Financeは2021年11月までにTVLが9億7,500万ドルを超えたが、その後2年以内にその90%を失った。2021年には注目を集め、今ではほとんど話題にも上らないBarnBridgeや88mphも、このリストに加わる。それ以来この分野にいる人に固定金利型レンディングプロトコルと言えば、直感的に浮かぶのは期待感ではなく、実際の市場サイクルに耐えられなかったプロジェクトのリストだ。
このステレオタイプには、根拠がある。固定金利商品には、確実性を売る意思のある相手方が必要だ。初期の設計では、それは真の借り手需要ではなく、トークンの発行報酬に支えられた薄い債券市場を意味していた。NotionalとYieldはいずれも、常に新たな発行を続けて新しい満期を提供する必要のあるゼロクーポン債トークンに依存していた。報酬が減ると、イールドファーミングのインセンティブだけを目当てに来ていた借り手も去り、TVLは、上昇したときと同じように崖から落ちるように急減した。
後発でローンチしたからといって、TermMaxがこのパターンを免れるわけではない。独自のインセンティブ重視のプレマイン期間を設けており、私が見たTVLの数値は、スナップショットによってかなり変動している。現在は、競合の一部が一時的に記録したピーク値ではなく、数千万ドル台後半に近い水準だ。少なくとも設計上異なるのは、その仕組みだ。自然な買い手のいない補助金頼みの債券プールではなく、ピアツーピアの注文マッチングとキュレーターが設定する価格を採用し、ゼロからAaveやMorphoと競うのではなく、その上にコンポーザブルなレイヤーを構築している。
仕組みが異なっても、異なる結果が保証されるわけではない。ただ、TermMaxに対して墓場のステレオタイプを当てはめるのは妥当な問いかけであって、自動的に下すべき結論ではないということだ。
@TermMax #TermMax
$ACE $BTW
このステレオタイプには、根拠がある。固定金利商品には、確実性を売る意思のある相手方が必要だ。初期の設計では、それは真の借り手需要ではなく、トークンの発行報酬に支えられた薄い債券市場を意味していた。NotionalとYieldはいずれも、常に新たな発行を続けて新しい満期を提供する必要のあるゼロクーポン債トークンに依存していた。報酬が減ると、イールドファーミングのインセンティブだけを目当てに来ていた借り手も去り、TVLは、上昇したときと同じように崖から落ちるように急減した。
後発でローンチしたからといって、TermMaxがこのパターンを免れるわけではない。独自のインセンティブ重視のプレマイン期間を設けており、私が見たTVLの数値は、スナップショットによってかなり変動している。現在は、競合の一部が一時的に記録したピーク値ではなく、数千万ドル台後半に近い水準だ。少なくとも設計上異なるのは、その仕組みだ。自然な買い手のいない補助金頼みの債券プールではなく、ピアツーピアの注文マッチングとキュレーターが設定する価格を採用し、ゼロからAaveやMorphoと競うのではなく、その上にコンポーザブルなレイヤーを構築している。
仕組みが異なっても、異なる結果が保証されるわけではない。ただ、TermMaxに対して墓場のステレオタイプを当てはめるのは妥当な問いかけであって、自動的に下すべき結論ではないということだ。
@TermMax #TermMax
$ACE $BTW