@TermMax
#TermMax
金利は基本的に、ローンに付いているただの数字だと思って入ってみたんです。 でも、注文が大きくなったときに何が起きるかを調べ始めました。
私の注意を引いたのは、TermMaxが注文全体を通して同じレートを維持する必要がないことです。
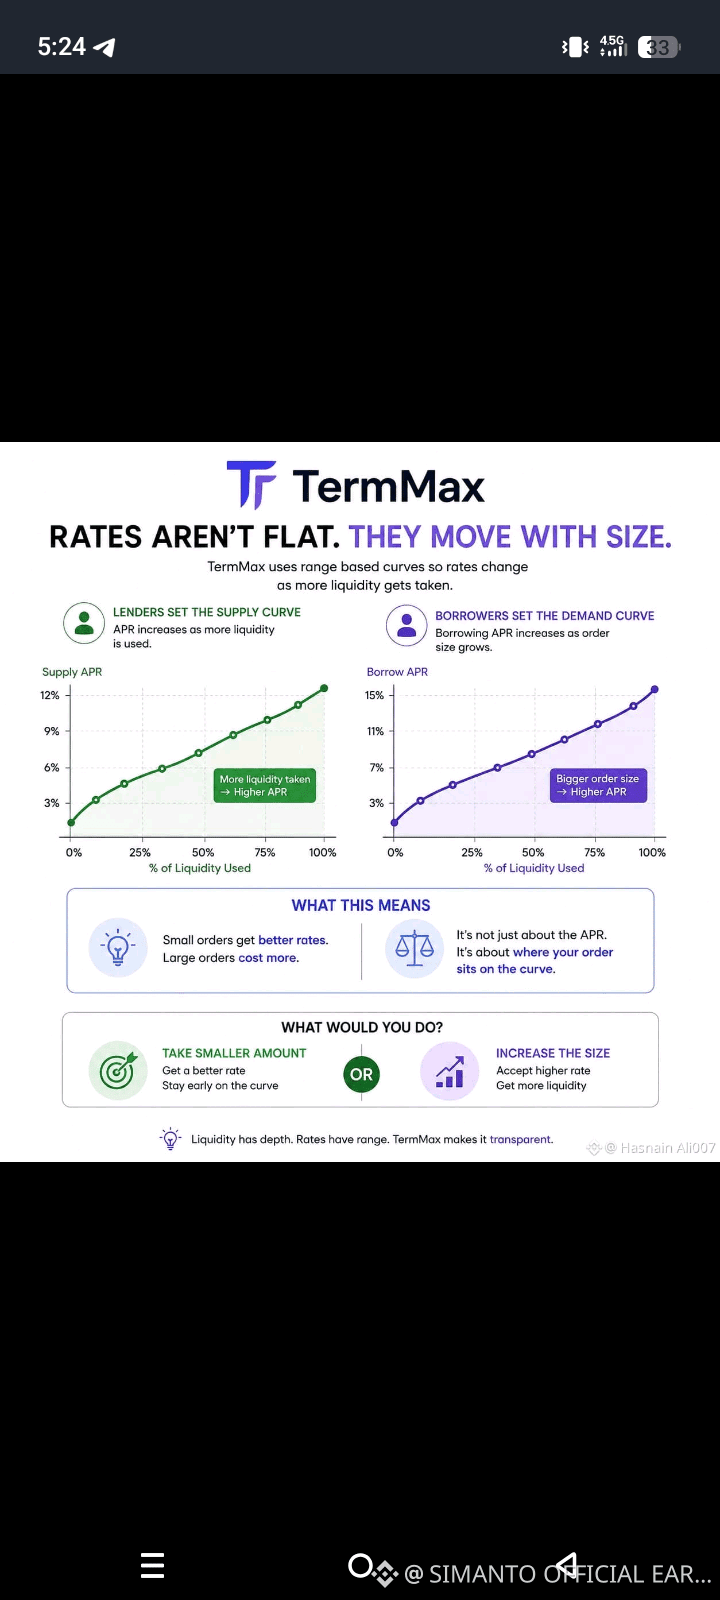
貸し手は、流動性がより多く吸い取られていくにつれてレートが変わるようなカーブを設定できます。 借り手も、借入APRで同じことができます。
つまり、小さな注文ならあるレートになるかもしれない一方で、ずっと大きな注文はカーブのさらに先まで進み、別のレートになる可能性があります。
それは、流動性のことを考えると納得できます。
利用可能な流動性をどれだけ消費するかが増えるほど、価格設定の重要性も高まります。 @TermMax では、レンジに基づくカーブを使って、注文の出し手が注文全体の中でレートがどう変化するかを定義できるようになっています。
ここで見ておくべきなのは、見出しのAPRだけではありません。
あなたの注文がそのカーブのどこに位置しているかです。
より良いレートで少額を取るのと、レートが動き得ることを踏まえて金額を増やすのでは、どちらがいいでしょうか?
#TermMax
金利は基本的に、ローンに付いているただの数字だと思って入ってみたんです。 でも、注文が大きくなったときに何が起きるかを調べ始めました。
私の注意を引いたのは、TermMaxが注文全体を通して同じレートを維持する必要がないことです。
貸し手は、流動性がより多く吸い取られていくにつれてレートが変わるようなカーブを設定できます。 借り手も、借入APRで同じことができます。
つまり、小さな注文ならあるレートになるかもしれない一方で、ずっと大きな注文はカーブのさらに先まで進み、別のレートになる可能性があります。
それは、流動性のことを考えると納得できます。
利用可能な流動性をどれだけ消費するかが増えるほど、価格設定の重要性も高まります。 @TermMax では、レンジに基づくカーブを使って、注文の出し手が注文全体の中でレートがどう変化するかを定義できるようになっています。
ここで見ておくべきなのは、見出しのAPRだけではありません。
あなたの注文がそのカーブのどこに位置しているかです。
より良いレートで少額を取るのと、レートが動き得ることを踏まえて金額を増やすのでは、どちらがいいでしょうか?