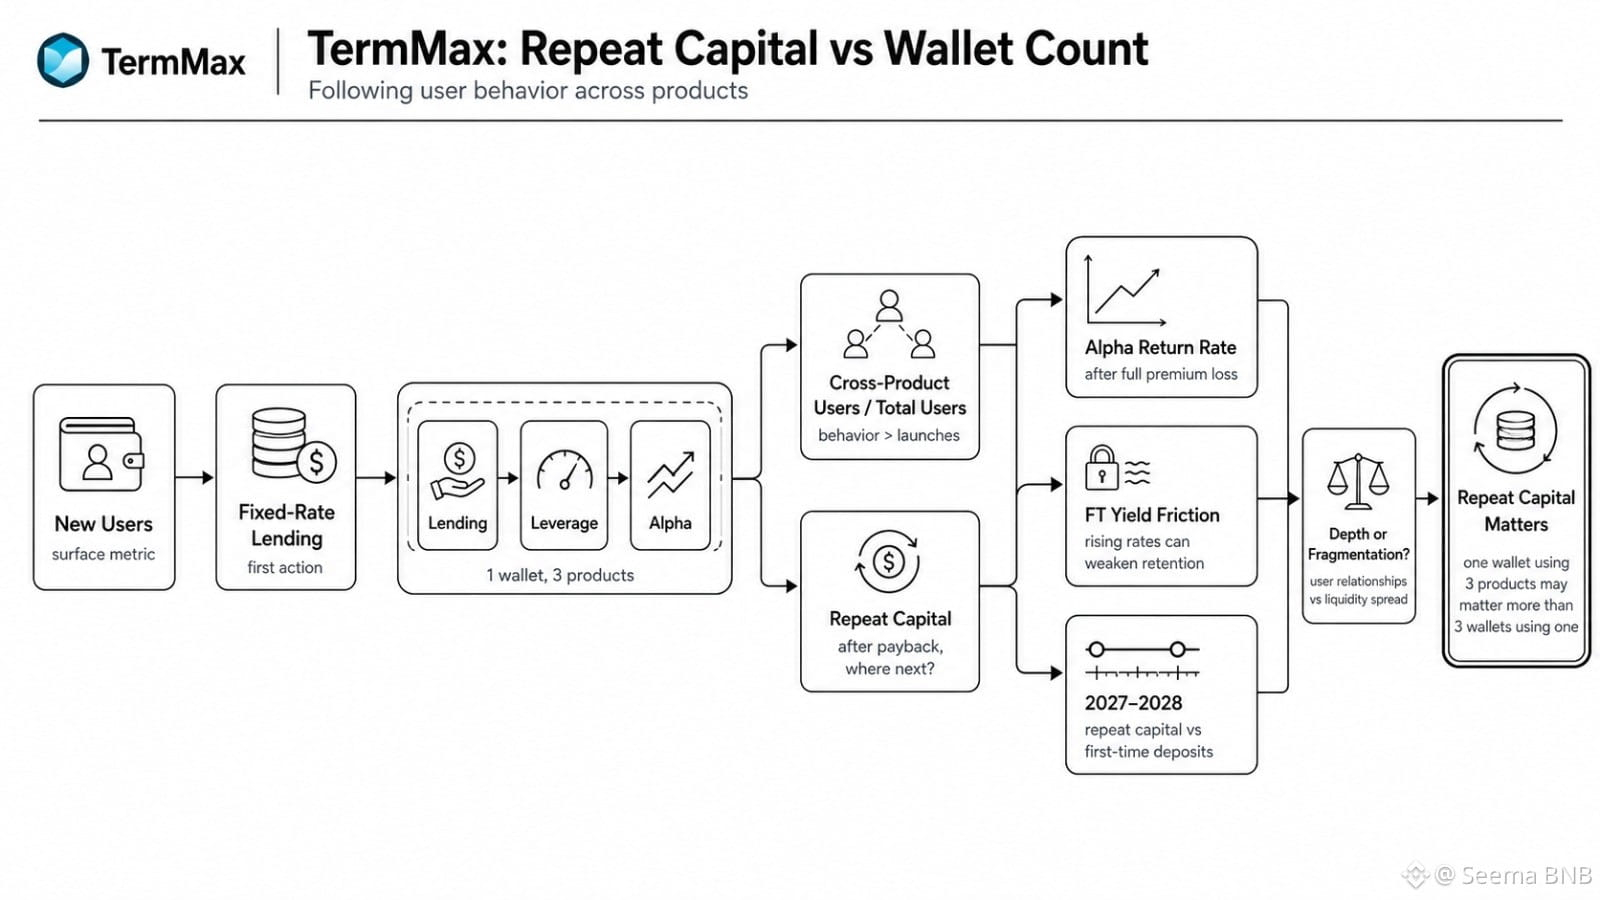
私がずっと気になっていることの一つは、TermMaxの挙動が、ウォレットの生の成長よりも有用に見える点です。貸し手が返済を受け取ったあと、その資本を次にどこへ回すかを決めることになると、何が起きるのか。
明らかな指標は新規ユーザー数ですが、浅すぎると思います。
ウォレットが固定金利のLendingから始まり、その後にLeverageを使い、さらにAlphaのTermMaxを試す場合、単に活動量が増えたわけではありません。1つのプロダクトへの信頼が、2つ目のリスクを取る意思へと変換されたのです。これはより難しい。
見たいのは、最初のアクションの後の道筋です。何人のLendingユーザーがAlphaに入ってくるのでしょうか?全額のプレミアムを失ったあと、何人のAlphaユーザーが戻ってきますか?リピートの資本は、2027年と2028年において初回の入金よりも速く成長しますか?
一定の解約(チャーン)は正常です。オプションは、固定金利のLendingとは自然に異なるユーザープロファイルを維持しますし、市場金利の上昇によって、ロックされたFTの利回りが魅力を感じにくくなることもあります。
不快な問いは、プロダクト拡大がユーザーとの関係を深めるのか、それとも流動性をあまりにも多くの表面(複数の領域)に分散させてしまうのか、という点です。
TMXでは、3つのプロダクトを1つのウォレットで使うことの方が、3つのウォレットが1つのプロダクトに一度だけ触れることよりも重要かもしれません。
私はウォレット数だけでなく、リピート資本を見ています。
#termmax @TermMax
明らかな指標は新規ユーザー数ですが、浅すぎると思います。
ウォレットが固定金利のLendingから始まり、その後にLeverageを使い、さらにAlphaのTermMaxを試す場合、単に活動量が増えたわけではありません。1つのプロダクトへの信頼が、2つ目のリスクを取る意思へと変換されたのです。これはより難しい。
見たいのは、最初のアクションの後の道筋です。何人のLendingユーザーがAlphaに入ってくるのでしょうか?全額のプレミアムを失ったあと、何人のAlphaユーザーが戻ってきますか?リピートの資本は、2027年と2028年において初回の入金よりも速く成長しますか?
一定の解約(チャーン)は正常です。オプションは、固定金利のLendingとは自然に異なるユーザープロファイルを維持しますし、市場金利の上昇によって、ロックされたFTの利回りが魅力を感じにくくなることもあります。
不快な問いは、プロダクト拡大がユーザーとの関係を深めるのか、それとも流動性をあまりにも多くの表面(複数の領域)に分散させてしまうのか、という点です。
TMXでは、3つのプロダクトを1つのウォレットで使うことの方が、3つのウォレットが1つのプロダクトに一度だけ触れることよりも重要かもしれません。
私はウォレット数だけでなく、リピート資本を見ています。
#termmax @TermMax