Fixed rate hay floating rate, mình nghĩ câu trả lời phụ thuộc vào thứ bạn muốn kiểm soát
Càng nhìn vào TermMax, mình càng thấy fixed rate lending không đơn giản là “lãi suất ổn định hơn”. Nó là việc đổi một phần sự linh hoạt lấy khả năng biết trước chi phí hoặc lợi suất ngay từ đầu.
Nếu cho vay 100.000 USD trong 12 tháng với fixed rate, mình biết gần như chính xác mình đang khóa vốn để đổi lấy mức lợi suất nào và thời điểm nào khoản đó kết thúc. Điều này rất hữu ích nếu mục tiêu là lập kế hoạch dòng tiền hoặc giữ một chiến lược ổn định mà không muốn theo dõi lãi suất mỗi ngày.
Nhưng cái giá phải trả là cơ hội.
Thị trường có thể đổi nhanh hơn kỳ hạn. Lãi suất mới có thể cao hơn mức đã khóa. Một pool khác có thể hấp dẫn hơn. Hoặc đơn giản là mình muốn rút vốn sớm để chuyển sang chiến lược khác.
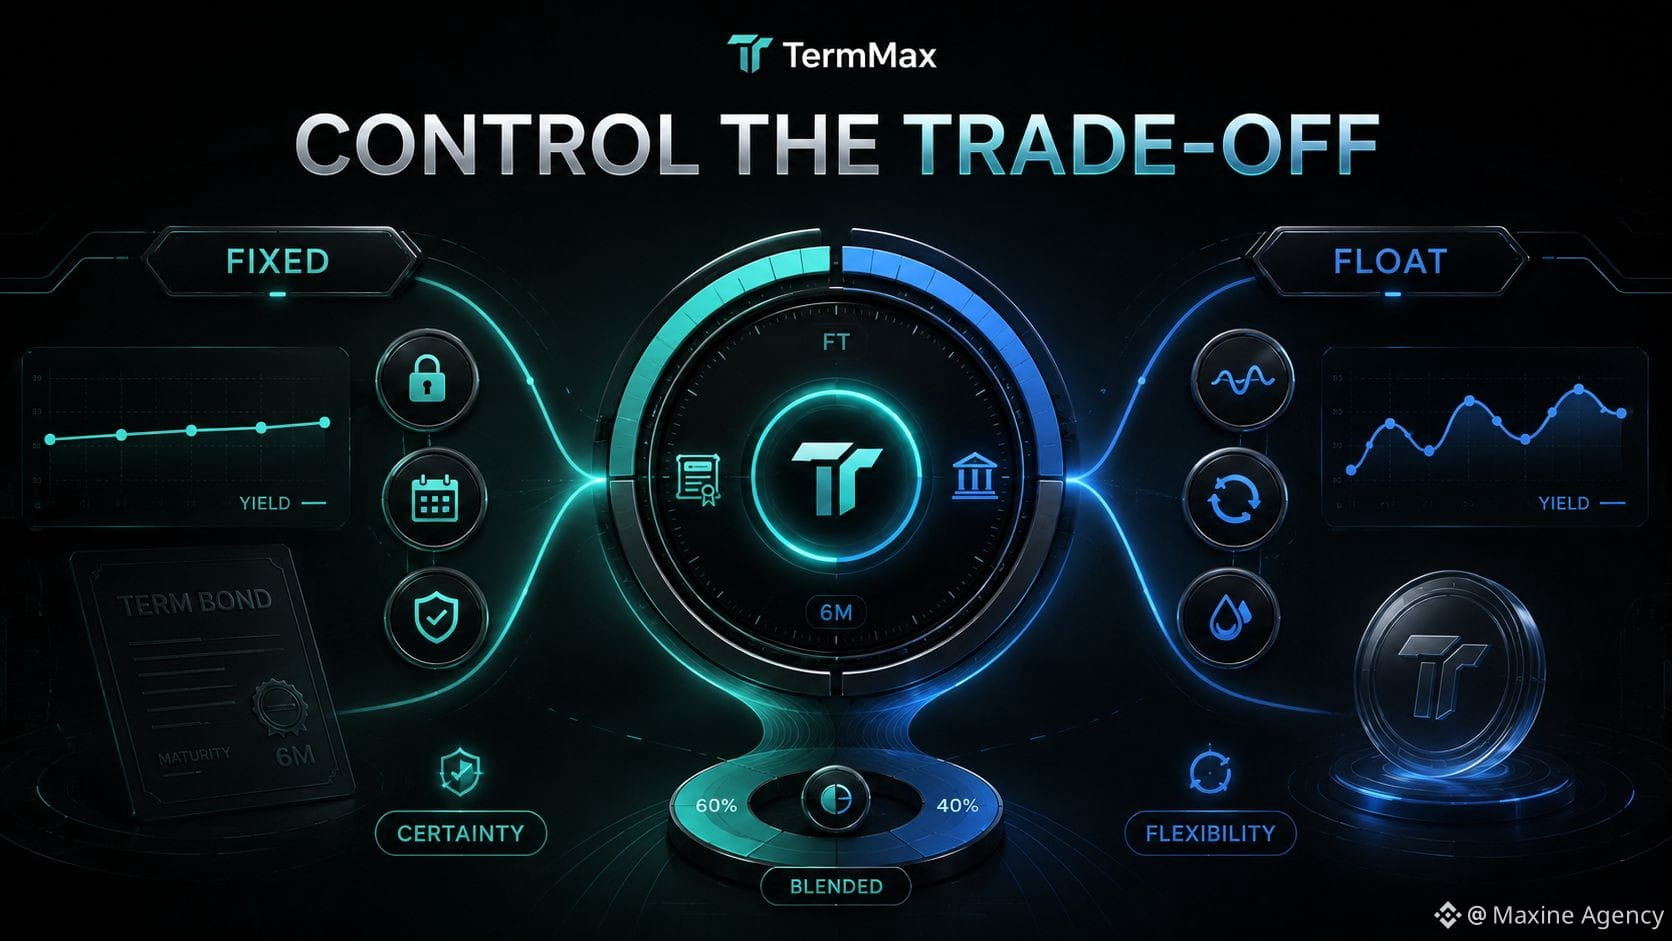
Floating rate thì ngược lại. Mình giữ được sự linh hoạt nhưng phải chấp nhận việc lợi suất thay đổi liên tục và khó dự đoán hơn.
Vì vậy theo mình, fixed và floating không cạnh tranh theo kiểu cái nào tốt hơn tuyệt đối. Chúng giải quyết hai nhu cầu khác nhau.
Fixed rate phù hợp khi mình ưu tiên chắc chắn và muốn biết trước kết quả tài chính của một vị thế.
Floating rate hợp hơn khi mình đặt giá trị cao vào thanh khoản và khả năng đổi chiến lược.
Nếu có 100.000 USD để cho vay trong 12 tháng, mình có lẽ sẽ không chọn một bên hoàn toàn. Mình sẽ chia vốn: 60k$ khóa fixed rate để tạo nền lợi suất dễ dự đoán, phần còn lại giữ floating để còn khả năng xoay khi thị trường thay đổi.
Với bạn nếu phải chọn một bên, certainty hay flexibility quan trọng hơn trong 12 tháng tới?
@TermMax #TermMax
$BNB $RICE $APR
Càng nhìn vào TermMax, mình càng thấy fixed rate lending không đơn giản là “lãi suất ổn định hơn”. Nó là việc đổi một phần sự linh hoạt lấy khả năng biết trước chi phí hoặc lợi suất ngay từ đầu.
Nếu cho vay 100.000 USD trong 12 tháng với fixed rate, mình biết gần như chính xác mình đang khóa vốn để đổi lấy mức lợi suất nào và thời điểm nào khoản đó kết thúc. Điều này rất hữu ích nếu mục tiêu là lập kế hoạch dòng tiền hoặc giữ một chiến lược ổn định mà không muốn theo dõi lãi suất mỗi ngày.
Nhưng cái giá phải trả là cơ hội.
Thị trường có thể đổi nhanh hơn kỳ hạn. Lãi suất mới có thể cao hơn mức đã khóa. Một pool khác có thể hấp dẫn hơn. Hoặc đơn giản là mình muốn rút vốn sớm để chuyển sang chiến lược khác.
Floating rate thì ngược lại. Mình giữ được sự linh hoạt nhưng phải chấp nhận việc lợi suất thay đổi liên tục và khó dự đoán hơn.
Vì vậy theo mình, fixed và floating không cạnh tranh theo kiểu cái nào tốt hơn tuyệt đối. Chúng giải quyết hai nhu cầu khác nhau.
Fixed rate phù hợp khi mình ưu tiên chắc chắn và muốn biết trước kết quả tài chính của một vị thế.
Floating rate hợp hơn khi mình đặt giá trị cao vào thanh khoản và khả năng đổi chiến lược.
Nếu có 100.000 USD để cho vay trong 12 tháng, mình có lẽ sẽ không chọn một bên hoàn toàn. Mình sẽ chia vốn: 60k$ khóa fixed rate để tạo nền lợi suất dễ dự đoán, phần còn lại giữ floating để còn khả năng xoay khi thị trường thay đổi.
Với bạn nếu phải chọn một bên, certainty hay flexibility quan trọng hơn trong 12 tháng tới?
@TermMax #TermMax
$BNB $RICE $APR