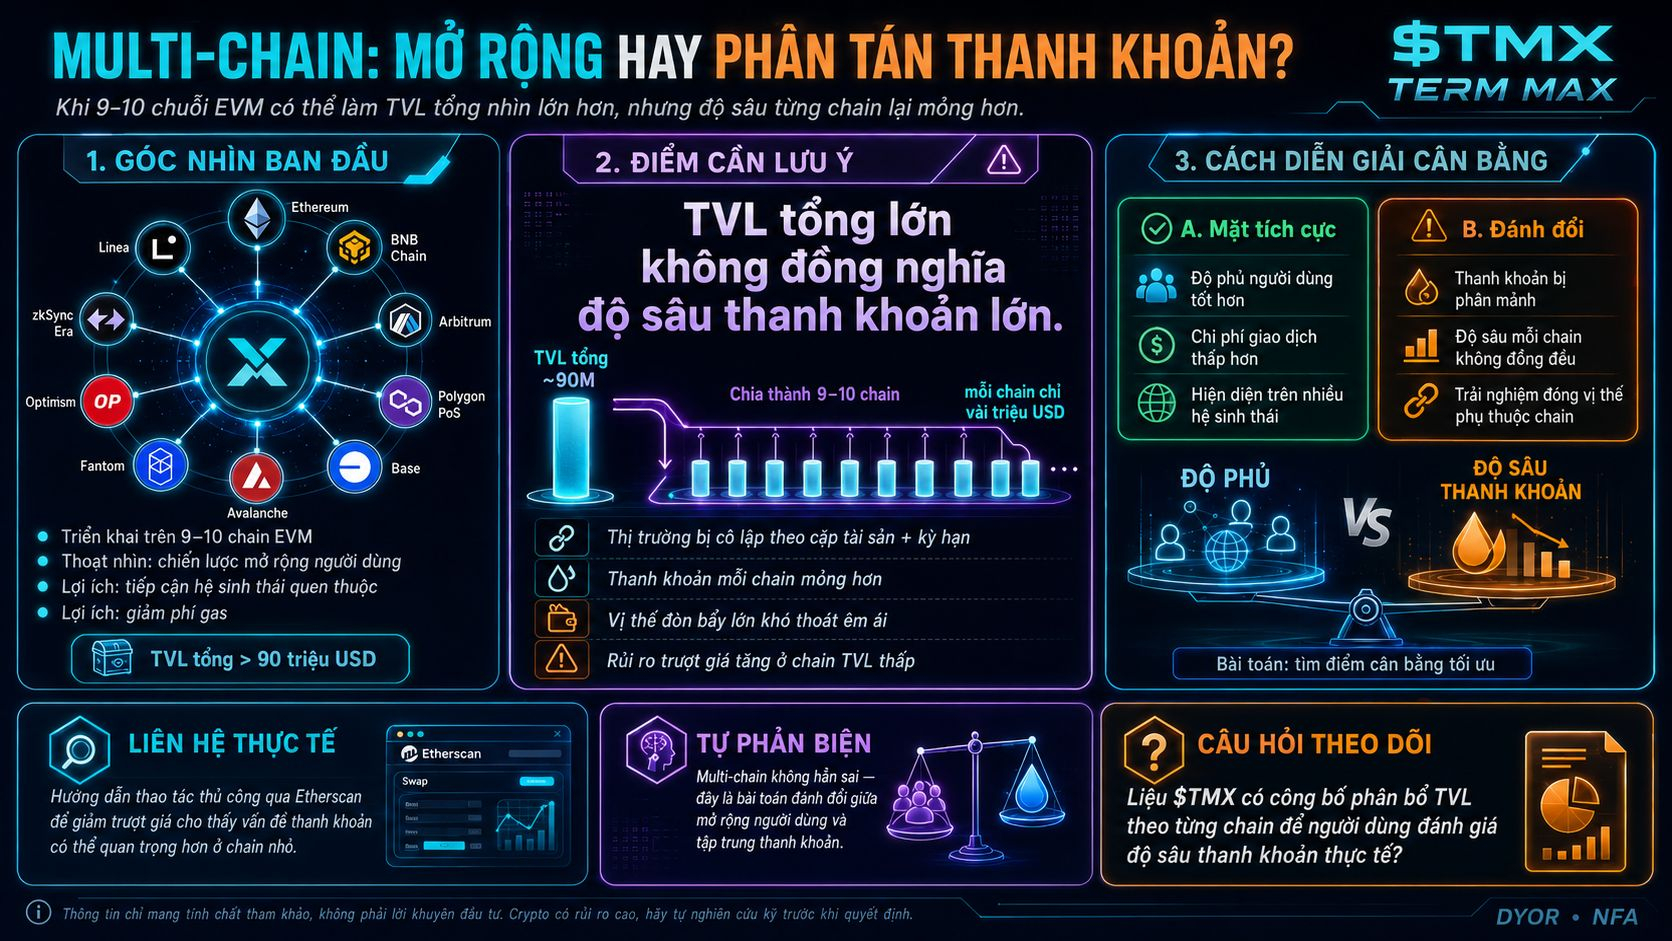
@TermMax を 9-10 の EVM チェーンに展開することについて考えると、注目すべき点があると感じます。これは新規ユーザーを増やすための典型的な拡張戦略ではなく、流動性リスクを分散するためのやり方かもしれません——外から見ると一般的なマルチチェーン施策に見えるとしても。ほとんどの DeFi プロトコルでは、多数のチェーンへの展開は通常、新しいユーザーへの到達を狙います。
しかし、コアモデルが「資産ペアごと・満期ごとの分離市場」に基づいているプロトコルの場合、複数チェーンに広げることで副作用が起こり得ます。つまり、各チェーン上の各「資産ペア×満期」の流動性は、1 つのチェーンに集中している場合よりもはるかに薄くなる可能性がある、ということです。
Etherscan 上の手動ガイダンスでスリッページを抑える方向性と並べて考えると、ここは熟考に値します。もし資本の流動性がすでに複数チェーンに分割されているなら、ポジションを大きく決済する際のスリッページ問題は、TVL が低いチェーンの方でより深刻になり得ます。合計 TVL が 9,000 万ドル(90 million USD)と聞くと印象的ですが、それを 9-10 チェーンに均等に割り戻すと、各チェーンは数百万ドル程度しか残らないかもしれず、レバレッジの高いポジションが「穏やかに」素早く退出できるほどの厚みは不足しやすいです。
自己ツッコミ:マルチチェーン展開にも本当のメリットはあります——慣れ親しんだエコシステムでユーザーに到達できること、ガス代を下げられることなどです。だからといって決定が明らかに間違いというわけではなく、全体の TVL(合算の数字)を見るだけだと見落とされがちな「カバレッジ」と「流動性の厚み」のトレードオフの問題だ、というだけかもしれません。
私は、@TermMax が具体的にチェーンごとの TVL 配分を公表するのを待っています。そうすれば、ユーザーは自分が使っているチェーンでの実際の流動性の厚みを評価でき、合算された総数を見るだけではなくなります。
#termmax $BTC $ETH
しかし、コアモデルが「資産ペアごと・満期ごとの分離市場」に基づいているプロトコルの場合、複数チェーンに広げることで副作用が起こり得ます。つまり、各チェーン上の各「資産ペア×満期」の流動性は、1 つのチェーンに集中している場合よりもはるかに薄くなる可能性がある、ということです。
Etherscan 上の手動ガイダンスでスリッページを抑える方向性と並べて考えると、ここは熟考に値します。もし資本の流動性がすでに複数チェーンに分割されているなら、ポジションを大きく決済する際のスリッページ問題は、TVL が低いチェーンの方でより深刻になり得ます。合計 TVL が 9,000 万ドル(90 million USD)と聞くと印象的ですが、それを 9-10 チェーンに均等に割り戻すと、各チェーンは数百万ドル程度しか残らないかもしれず、レバレッジの高いポジションが「穏やかに」素早く退出できるほどの厚みは不足しやすいです。
自己ツッコミ:マルチチェーン展開にも本当のメリットはあります——慣れ親しんだエコシステムでユーザーに到達できること、ガス代を下げられることなどです。だからといって決定が明らかに間違いというわけではなく、全体の TVL(合算の数字)を見るだけだと見落とされがちな「カバレッジ」と「流動性の厚み」のトレードオフの問題だ、というだけかもしれません。
私は、@TermMax が具体的にチェーンごとの TVL 配分を公表するのを待っています。そうすれば、ユーザーは自分が使っているチェーンでの実際の流動性の厚みを評価でき、合算された総数を見るだけではなくなります。
#termmax $BTC $ETH