TermMax の固定金利は、確かに金利リスクを取り除きます。その文は真実ですが、同時に不完全でもあります。欠けている後半こそが、借り手が長期でどちらかに得するかどうかを実際に決める部分です。
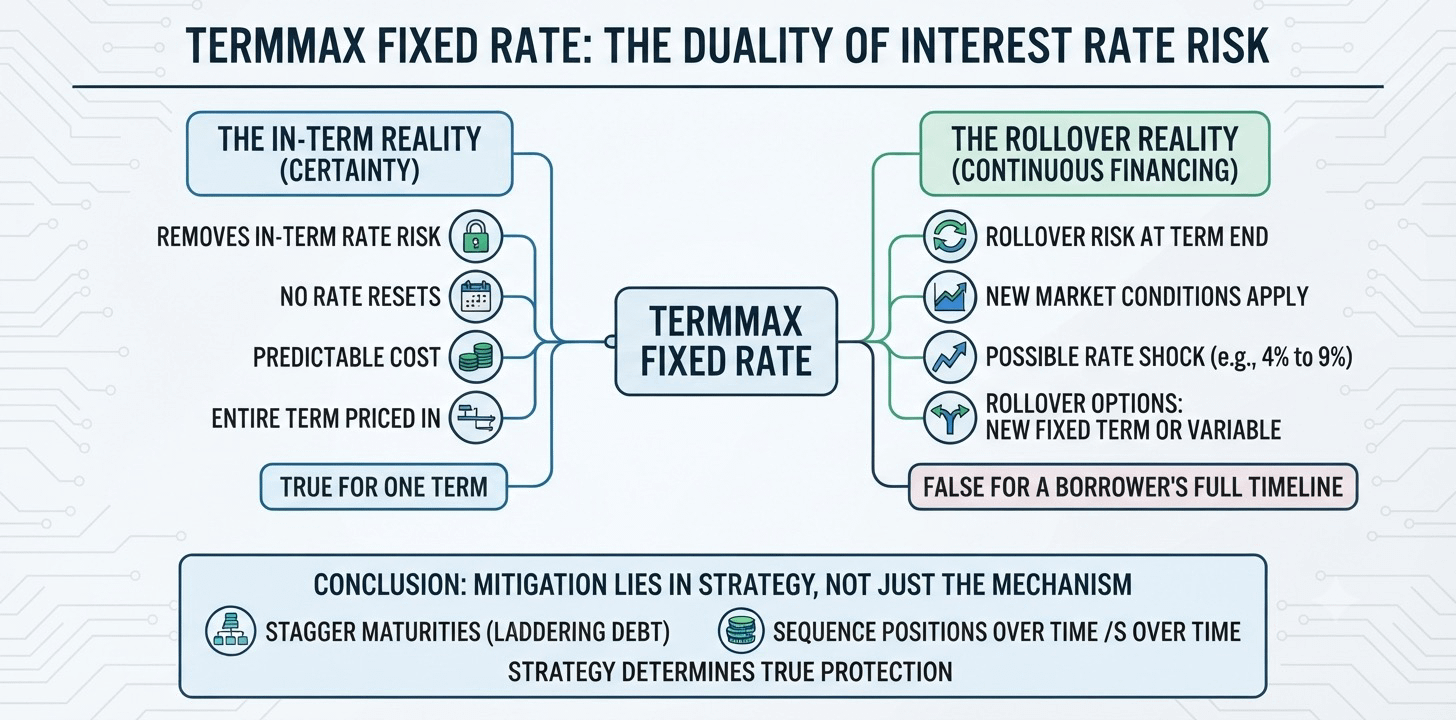
単一の期間(ターム)の中では、この主張はすっきりと成り立ちます。3か月の USDC ローンで金利を固定してしまえば、そしてその3か月の間に Aave の利用率カーブや Morpho のレート・モデルで何が起きようと、借り手のコストには一切影響しません。これが価値提案のすべてであり、TermMax は広告どおり機械的にその通りを実現します。未収(アクリュアル)はなく、金利のリセットもなく、最初のブロックから期間全体が価格に織り込まれています。
これは、約60兆ドル規模の企業債務市場を、固定金利・固定期間のオフチェーン商品によって回し続けてきたのと同じ確実性です。それを、よりはるかに若い資産クラスに適用しただけの話です。
その差は、期間が終わった瞬間に表れます。継続的な資金調達が必要な借り手は、新しい固定期間へロールするか、TermMax が Morpho に直接接続して作ったロールオーバー・フローのような変動金利市場へ退出しなければなりません。そのロール時点で利用可能な金利は、新しい市場条件です。直前に固定していた金利とは無関係です。たとえば落ち着いた四半期に4%で固定した人が、3か月後に9%と価格づけされた市場へロールしたとしても、直前に閉じたポジションからの保護は何も引き継がれません。
企業は、まさにこの問題を回避するために特別に設計された手段を通じて、2025年におよそ13.7兆ドルを借り入れています。満期をラダー状にずらすことで、総債務のうちリセットされるのは常に一部だけにとどめ、同時にすべてが切り替わることを防ぎます。そして、洗練された TermMax の借り手であっても、1つの日にすべてをロールするのではなく、異なる満期日のポジションに分散することで同じことができます。
つまり、「固定金利は金利リスクを取り除く」という言明は、1つの期間の長さに限れば真実であり、借り手の資金調達の全タイムラインを説明するものとしては誤りです。TermMax が実際に誰かを守るかどうかは、固定金利メカニズムそのものよりも、ロールオーバーをどのように順序立てるかに大きく依存します。この細部は、わかりやすいマーケティングの売り文句ではつい置き去りにされがちです。
@TermMax #TermMax
単一の期間(ターム)の中では、この主張はすっきりと成り立ちます。3か月の USDC ローンで金利を固定してしまえば、そしてその3か月の間に Aave の利用率カーブや Morpho のレート・モデルで何が起きようと、借り手のコストには一切影響しません。これが価値提案のすべてであり、TermMax は広告どおり機械的にその通りを実現します。未収(アクリュアル)はなく、金利のリセットもなく、最初のブロックから期間全体が価格に織り込まれています。
これは、約60兆ドル規模の企業債務市場を、固定金利・固定期間のオフチェーン商品によって回し続けてきたのと同じ確実性です。それを、よりはるかに若い資産クラスに適用しただけの話です。
その差は、期間が終わった瞬間に表れます。継続的な資金調達が必要な借り手は、新しい固定期間へロールするか、TermMax が Morpho に直接接続して作ったロールオーバー・フローのような変動金利市場へ退出しなければなりません。そのロール時点で利用可能な金利は、新しい市場条件です。直前に固定していた金利とは無関係です。たとえば落ち着いた四半期に4%で固定した人が、3か月後に9%と価格づけされた市場へロールしたとしても、直前に閉じたポジションからの保護は何も引き継がれません。
企業は、まさにこの問題を回避するために特別に設計された手段を通じて、2025年におよそ13.7兆ドルを借り入れています。満期をラダー状にずらすことで、総債務のうちリセットされるのは常に一部だけにとどめ、同時にすべてが切り替わることを防ぎます。そして、洗練された TermMax の借り手であっても、1つの日にすべてをロールするのではなく、異なる満期日のポジションに分散することで同じことができます。
つまり、「固定金利は金利リスクを取り除く」という言明は、1つの期間の長さに限れば真実であり、借り手の資金調達の全タイムラインを説明するものとしては誤りです。TermMax が実際に誰かを守るかどうかは、固定金利メカニズムそのものよりも、ロールオーバーをどのように順序立てるかに大きく依存します。この細部は、わかりやすいマーケティングの売り文句ではつい置き去りにされがちです。
@TermMax #TermMax