#termmax @TermMax
私は最近TermMaxを深く分析しており、その中核アーキテクチャは、従来のDeFiレンディングモデルに対する根本的なアップグレードのように感じています。多くのマネーマーケットは依然として動的な利用率カーブや、自動化されたDEXの清算を活用していますが、これらは深刻な市場のボラティリティの際にしばしば不良債権カスケードを引き起こします。TermMaxは、高効率で機関投資家レベルの固定利回りインフラを導入することで、この力学を完全に変えています。
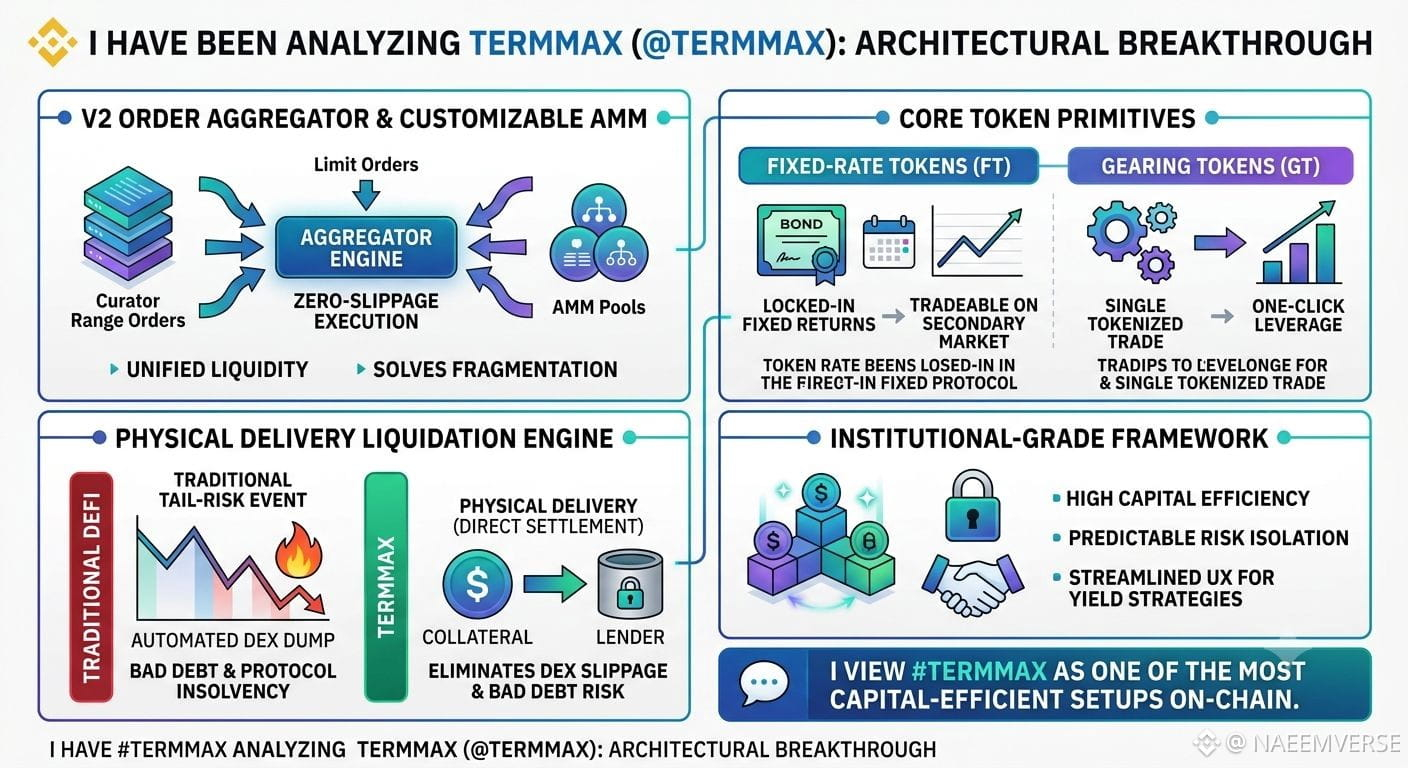
資本の断片化を解決するうえで最も重要なブレークスルーは、V2 Order AggregatorとCustomizable AMMだと感じました。満期日ごとに流動性を孤立したプールへ分散させるのではなく、TermMaxはCurator Range Orders、Limit Orders、そしてAMMプールを単一の実行レイヤーに統合します。その結果、ポジションサイズやカスタムの満期日に関係なく、ユーザーはゼロスリッページの約定を得られます。
また、彼らの2つの中核となるトークン・プリミティブにも強く感銘を受けています。
Fixed-Rate Tokens (FT): 償還時に確定利回りを保証するディスカウント済みゼロクーポンの債務商品でありながら、早期撤退のためにセカンダリー市場で取引可能なままです。
Gearing Tokens (GT): 複雑で多段階の利回りループ戦略を、シームレスでワンクリックの取引へ圧縮するトークン化されたレバレッジ商品です。
さらに、Physical Delivery Liquidation Engineは、Real-World Assets (RWAs) のオンボーディングを大きく前進させるゲームチェンジャーだと思います。テールリスクの局面では、担保が薄い注文板に投げ込まれるのではなく、貸し手へ直接移転されます。これにより、DEXスリッページとプロトコルの支払不能リスクが完全に排除されます。
私はTermMaxを、現在のオンチェーン環境で最も資本効率の高いセットアップの一つだと見ています。皆さんは今四半期、固定金利のバルブ(バンク/ファンド)にロックインしますか?それとも変動金利にまだ乗っていますか?