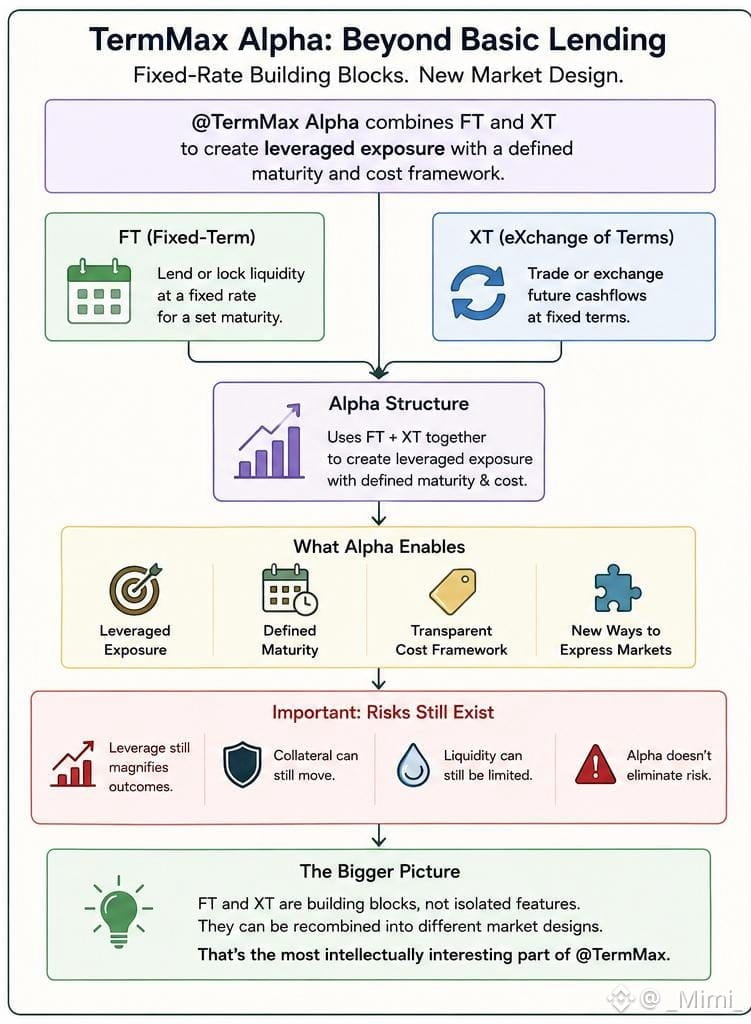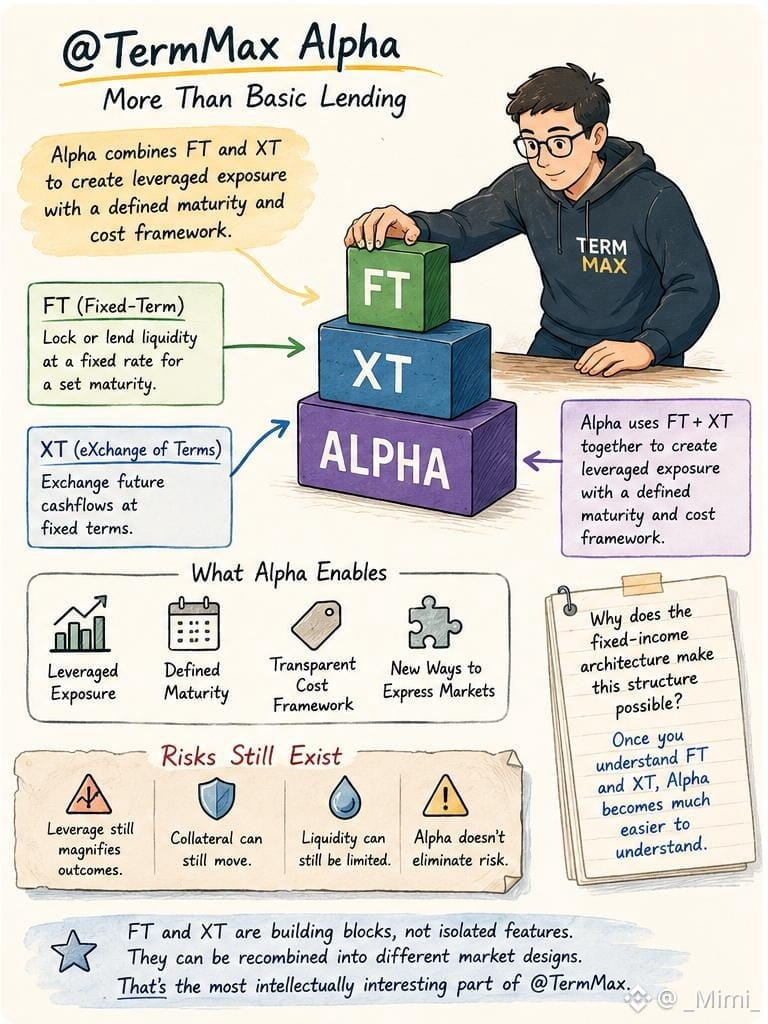
@TermMax アルファは、固定金利のコンポーネントを組み合わせることで、単なる基本的な貸付を超えたものが作れることを示している点で興味深い拡張です。
プロトコルは、アルファの構造の中でFTとXTを用いて、満期とコストの枠組みが定義されたレバレッジド・エクスポージャーを作り出します。
それでもリスクはなくなりません。
レバレッジはやはり結果を増幅します。
担保は依然として動き得ます。
流動性も依然として制限され得ます。
しかし、その構造によってエクスポージャーの表現方法が変わります。
だから私は、アルファを「レバレッジ商品」と呼ぶだけでなく、根底にある仕組みとして見ることを好みます。
より重要な問いは次のとおりです:
なぜ固定収益(固定金利)のアーキテクチャが、この構造を可能にするのでしょうか?
FTとXTを理解すると、アルファはずっと理解しやすくなります。
要素は孤立した機能ではありません。
それらは、異なる市場設計へと組み替えられる構成要素です。
私にとっての、@TermMax で最も知的に面白い部分はたぶんそこです。
#TermMax
プロトコルは、アルファの構造の中でFTとXTを用いて、満期とコストの枠組みが定義されたレバレッジド・エクスポージャーを作り出します。
それでもリスクはなくなりません。
レバレッジはやはり結果を増幅します。
担保は依然として動き得ます。
流動性も依然として制限され得ます。
しかし、その構造によってエクスポージャーの表現方法が変わります。
だから私は、アルファを「レバレッジ商品」と呼ぶだけでなく、根底にある仕組みとして見ることを好みます。
より重要な問いは次のとおりです:
なぜ固定収益(固定金利)のアーキテクチャが、この構造を可能にするのでしょうか?
FTとXTを理解すると、アルファはずっと理解しやすくなります。
要素は孤立した機能ではありません。
それらは、異なる市場設計へと組み替えられる構成要素です。
私にとっての、@TermMax で最も知的に面白い部分はたぶんそこです。
#TermMax