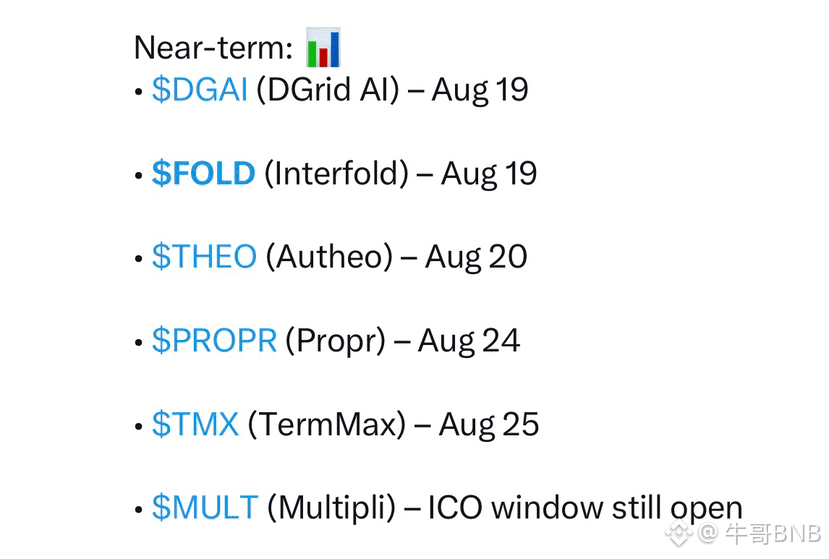
今週はいまのところエアドロップが1つもなくて、ちょっと予想外です。今月のTGE(トークン生成イベント)に向けた新通貨はまだ多く、
今日予告が出たのは$DGAIと$FOLDの2つの新通貨、さらに明日予定されているのは$THEOです。だからこそ、今週は新しい通貨が2つ出るはずだと今でも信じていますが、公告をずっと出さないのはかなりモヤモヤします。
これまで私は、オンチェーンの固定利率プロトコルが、Capital Efficiency(資金効率)を犠牲にすることで収益の確実性を得ているのだと思っていました。ですが今朝、@TermMax のXTトークンの決済パスをシミュレーションで回してみて、私たちがずっとボトルネックを見誤っていた可能性に気づきました。皆が複雑なメカニズムで利率カーブをなめらかにする方法を議論していますが、私が何度も立ち止まって考えたのは、固定期限のもとでのLiquidity Fragmentation(流動性の分断)問題をどう扱うのか、という点です。従来の固定収益モデルでは、期限をロックすることは往々にして極めて高いサンクコスト(埋没費用)を意味します。資金は預けた瞬間に動かせない“死んだ水”になり、機関投資家にとっては資産負債表の劣化に耐えられないのです。
しかし、そのアーキテクチャを底層までたどってみると、TermMaxは「ロック期間付きの証券を発行する」という初歩的な段階で止まっていませんでした。抽象的な債務を、FT、GT、XTという3つの異なる次元の資産に物理的に切り分けているのです。特に興味深いのはXTの位置づけで、これは単なる利回りの証明書ではなく、Range Order(レンジオーダー)のマッチングメカニズム全体の中で、Clearing House(清算機関)的な役割を担っています。発行体のInterest Part(利息部分)がオンチェーンで価格付けされる必要があるとき、XTは基層の流動性の交換と決済の流れに直接参加し、資金がロックされている間でも、組み合わせ可能なSecondary Market(二次市場)の厚みを維持できるようにしているのです。
この底層ロジックを理解して初めて、私はそれが抱くエンジニアリング上の野心を本当に理解しました。TermMaxが解決しようとしているのは、決して個人投資家にFixed APY(固定年率利回り)を提供することだけではありません。DeFiの基盤に、回転率の高い債務リストラクチャリング市場を構築しようとしているのです。期限のミスマッチリスクを構造化トークンで解消する、この設計こそが、機関レベルの資金プールを受け止められる中核の“勝ち筋”だと私は感じています。今後$TermMaxを追うとき、表面的な一時的な補助金(瞬間的なインセンティブ)を見るだけではなく、特に跨周期(クロスサイクル)のRollover(ロールオーバー/延長)時における流動性の受け皿データに重点を置きます。 #TermMax
#termmax