質問してみて気づいたことがある。なぜDuskはネイティブ・イシュアンスの起点としてSMEを選んだのか?テクノロジー予算も最適化への動機も強い、大企業を狙うのではなく。
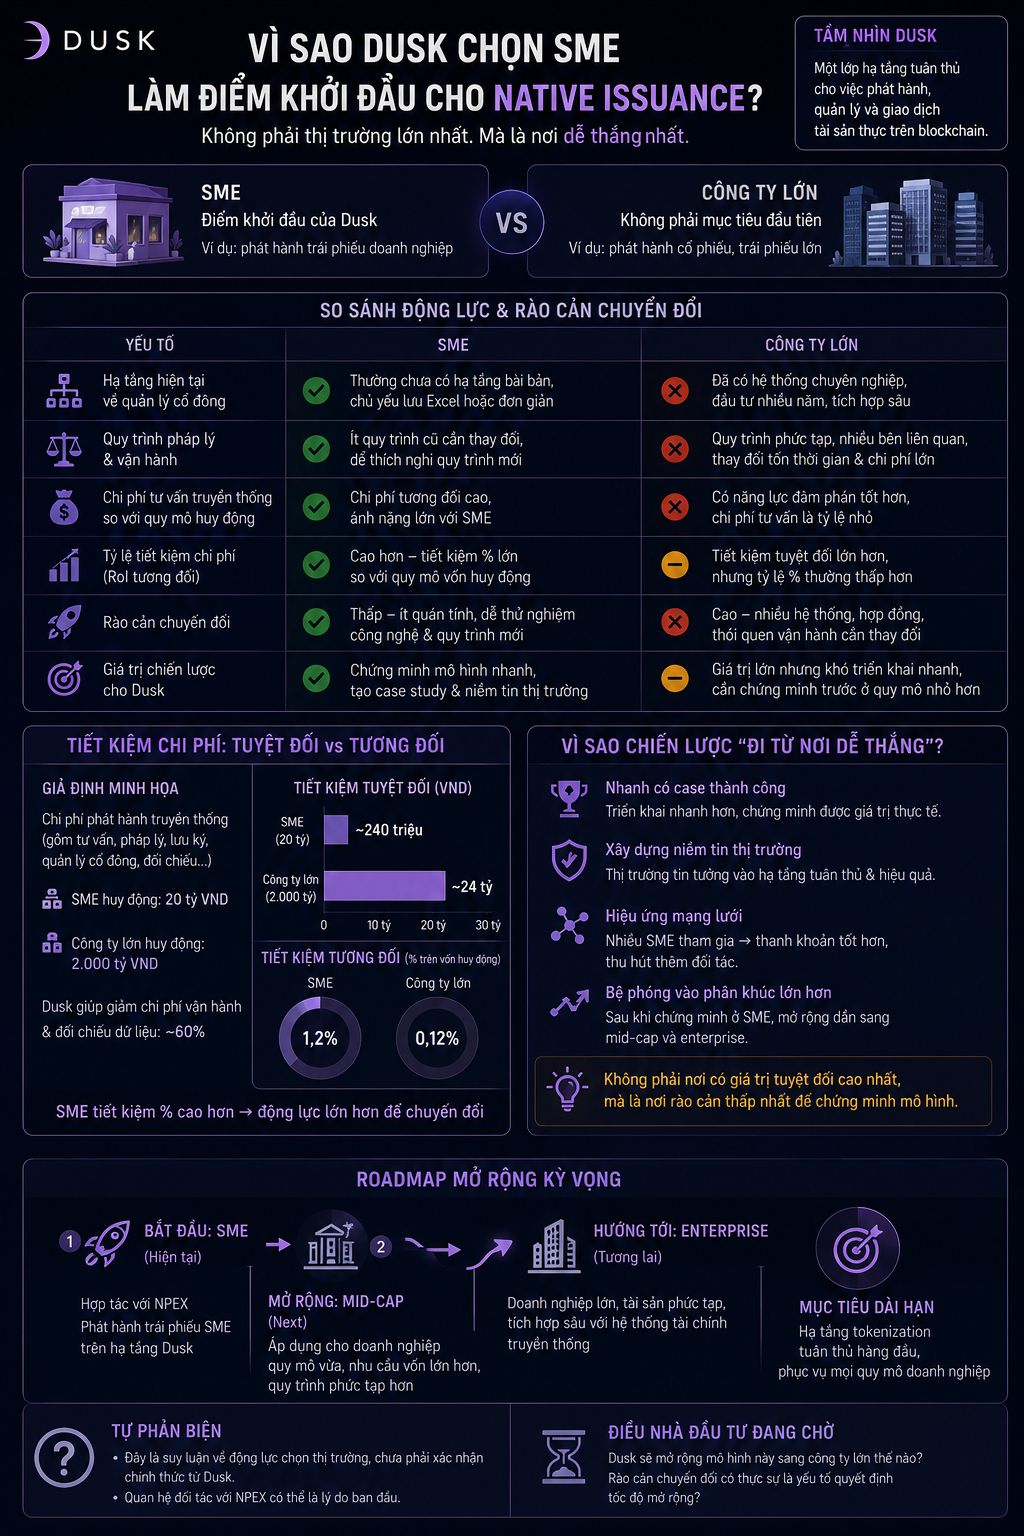
直感的には、大企業こそ理想的な顧客だと考えがちだ。発行規模が大きく、データ照合のコストもそれに比例して大きくなるので、絶対額での節約効果のほうが、小さなSMEよりもずっと目立つはずだ。 しかし大企業は多くの場合、すでに株主管理のシステムを持っており、投資銀行との長い関係もあり、何十年もかけて法務プロセスが最適化されている。滑らかに運用できているプロセスを変える必要があるため、新しいインフラへ移行するための限界コストは高くなりやすい。
一方でSMEは、株主管理のためのきちんとしたインフラがまだ整っていないことが多い。従来型のコンサルを雇って債券を発行する費用は、調達規模が小さいのに比べて相対的に重い。つまりSMEには、捨て去るべき古い手続きが少なく、資本規模に対する節約率は相対的に高くなる。 この見方をすると、SMEに対して@Dusk がNPEXと協業するのは、これが最大の市場だからというより、転換障壁が最も低い場所だからなのかもしれない。つまり、勝ちやすいところから始める—絶対的な価値が最大の場所よりも。
自己ツッコミ:市場を選ぶ動機についての推論であって、Duskが本当にそういう理由で選んだのだと直接確認はできていない。単にNPEXとの既存のパートナーシップがあるだけかもしれない。
いまは、$DUSK がSMEで実証した後に、より大きな企業へこのモデルを拡張するのかを見ている。推論どおり、転換障壁が拡大スピードの決定的要因なのかを確かめたい。#dusk $BTC $ETH
直感的には、大企業こそ理想的な顧客だと考えがちだ。発行規模が大きく、データ照合のコストもそれに比例して大きくなるので、絶対額での節約効果のほうが、小さなSMEよりもずっと目立つはずだ。 しかし大企業は多くの場合、すでに株主管理のシステムを持っており、投資銀行との長い関係もあり、何十年もかけて法務プロセスが最適化されている。滑らかに運用できているプロセスを変える必要があるため、新しいインフラへ移行するための限界コストは高くなりやすい。
一方でSMEは、株主管理のためのきちんとしたインフラがまだ整っていないことが多い。従来型のコンサルを雇って債券を発行する費用は、調達規模が小さいのに比べて相対的に重い。つまりSMEには、捨て去るべき古い手続きが少なく、資本規模に対する節約率は相対的に高くなる。 この見方をすると、SMEに対して@Dusk がNPEXと協業するのは、これが最大の市場だからというより、転換障壁が最も低い場所だからなのかもしれない。つまり、勝ちやすいところから始める—絶対的な価値が最大の場所よりも。
自己ツッコミ:市場を選ぶ動機についての推論であって、Duskが本当にそういう理由で選んだのだと直接確認はできていない。単にNPEXとの既存のパートナーシップがあるだけかもしれない。
いまは、$DUSK がSMEで実証した後に、より大きな企業へこのモデルを拡張するのかを見ている。推論どおり、転換障壁が拡大スピードの決定的要因なのかを確かめたい。#dusk $BTC $ETH