
最近は、ヘッドラインのTVL(総ロック額)数を気にすることが減りました。最初は役に立つように見えますが、十分なDeFi市場を見ていると、結局同じ問題が繰り返し起きるのが分かってきます。つまり、資本が「紙の上」には存在していても、置かれている場所が違ったり、レートが違ったり、満期が違ったりすれば、ほとんど役に立たないままになり得るということです。
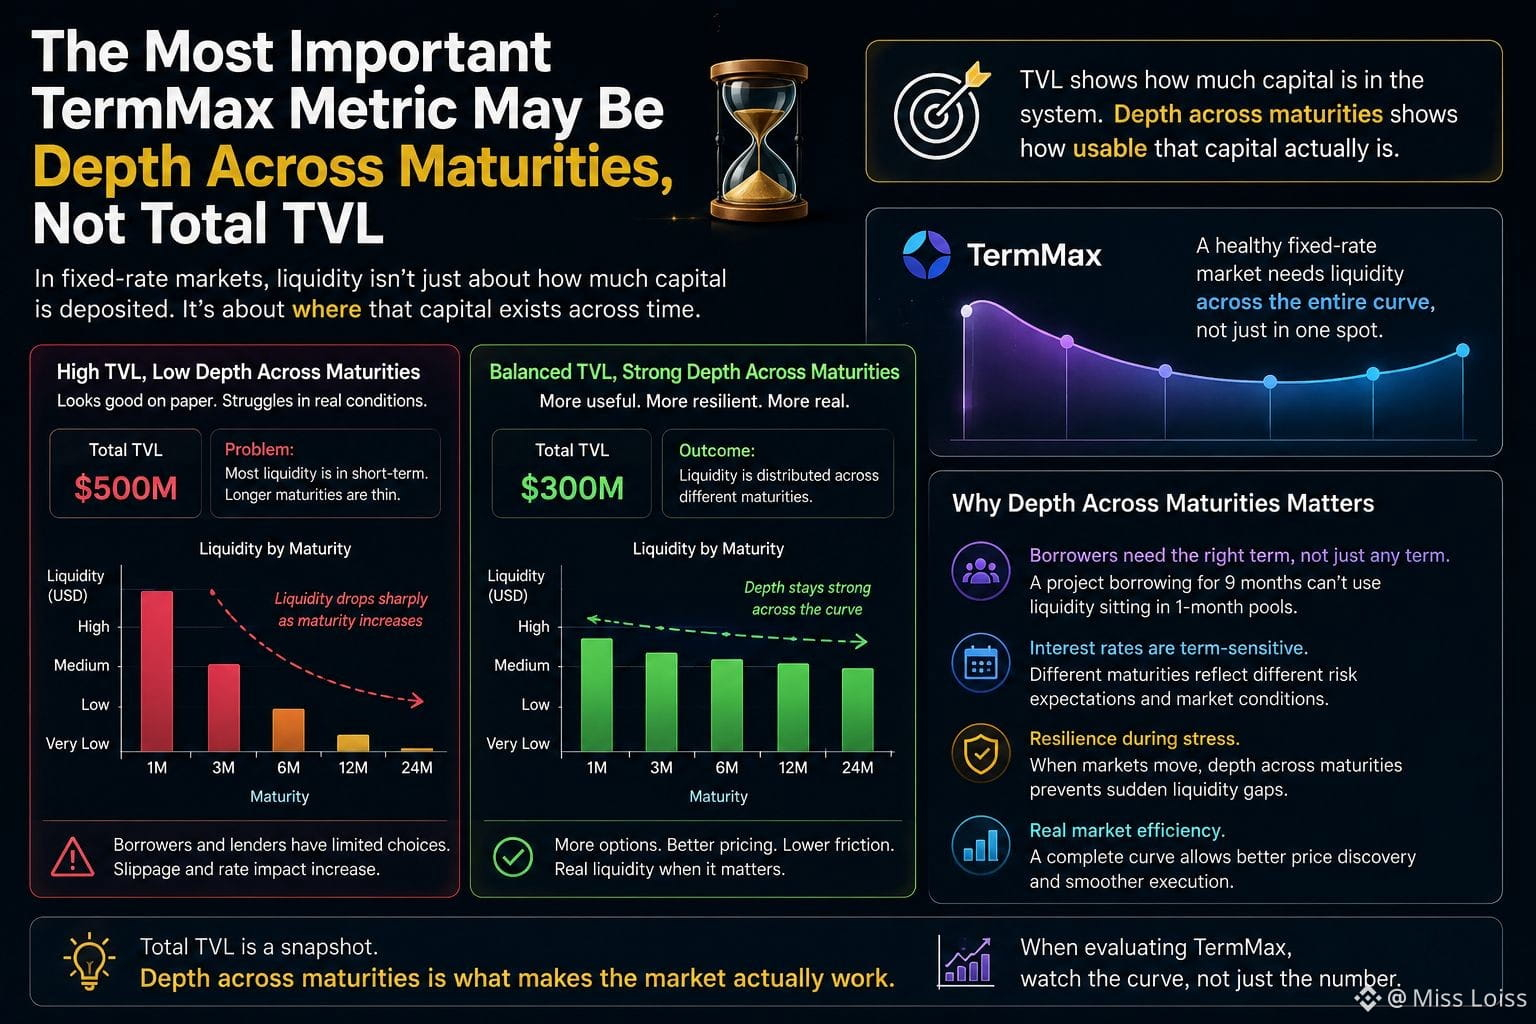
だからこそ、TermMaxは別の観点で評価されるべきだと思っています。固定期間(固定ターム)の市場では、総流動性の情報よりも、その流動性が満期ごとにどう配分されているかの方が重要でしょう。3ヶ月が深い市場と、6ヶ月が空っぽの市場は同じではありません。たとえプロトコルが大きなTVLを1つ報告していてもです。
私はずっとそこに立ち戻って考えています。借り手は単に資本を必要としているわけではありません。特定のタームとレートでの資本が必要です。貸し手も、反対側から同じ選択をしています。もし誰もが1つの満期に殺到するなら、曲線(カーブ)全体が活発に見えても、実際には薄い(薄総量)ままになり得ます。
健全な分布がどのような形か、まだ確信はありません。市場環境によって絶えず変わるのかもしれません。
ただ、TermMaxが成長するなら、おそらくTVLより先に満期ごとの厚み(depth)を見ます。固定レートの市場が本当に役に立つのは、ユーザーが実際に必要としている場所に流動性が存在するときです。プロトコルの中の「どこか」にあるだけでは不十分です。#termmax @TermMax $ACE $ALPINE