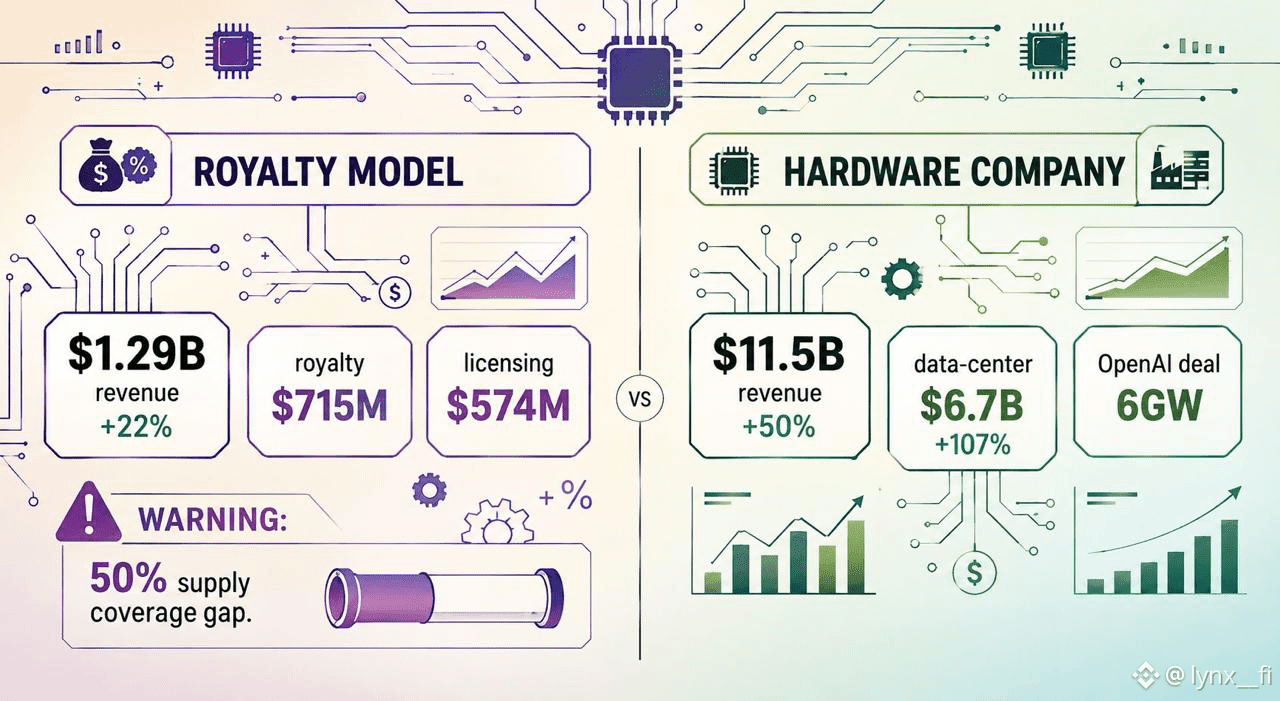
#bstockscis 「Nvidiaを超える『AIチップ』」を遊ぶ2つの方法 \n\nArmのロイヤルティ・モデル 🔧 Q2の印刷:売上 12.9億ドル(+22% 前年同期比)、ロイヤルティ売上 7.15億ドル(+22%)、ライセンス 5.74億ドル(+23%)— どの行も加速し、株価はそれでも-8%下落。なぜ? Armが、(確保済み供給 10億ドルに対して)AI CPUの需要パイプラインが20億ドル超であることを開示したから—カバー率は50%。Armは誰が製造しても「チップが出荷されれば」チップあたりで支払われる仕組みだが、実際に出荷される量が伴わないと意味がない。\n\nAMDのハードウェア推進 🎮 Q2 2026:売上 115.36億ドル(+50% 前年同期比)、データセンター売上 67.18億ドル— 32.4億ドルからの増加で、概ね+107% 前年同期比。さらにOpenAIとの、最大6GWのInstinct GPU向けフレームワーク契約も。実在し、速く、複利的に伸びる成長。\nただし落とし穴:市場予測ではNvidiaがAIアクセラレータのシェア約80〜95%を依然として占めている見立て。つまりAMDは、最も稼げる分野でまだ一桁台のシェア争いをしているところに対して、まだ戦っているビジネスを倍増させている。\n\n同じテーマ、逆の露出:Armのリスクは、自身の需要数字の“後ろ”にある供給ギャップ。AMDのリスクは、市場リーダーであり15年の先行がある。📐\n\n私はロイヤルティ・モデルを推す。というのも、AMDがNvidiaに勝つ必要がないから。必要なのは、とにかく誰かがチップを出荷し続けることだけ。とはいえ、その50%のカバー率ギャップは、次の決算で注目すべき“本物の亀裂”だ。あなたの手はどっち? ロイヤルティの流れか、それともハードウェアの挑戦者か? 👀\n\n@BinanceCIS $ARMB $AMDB #bStocksCIS \n\n

投稿