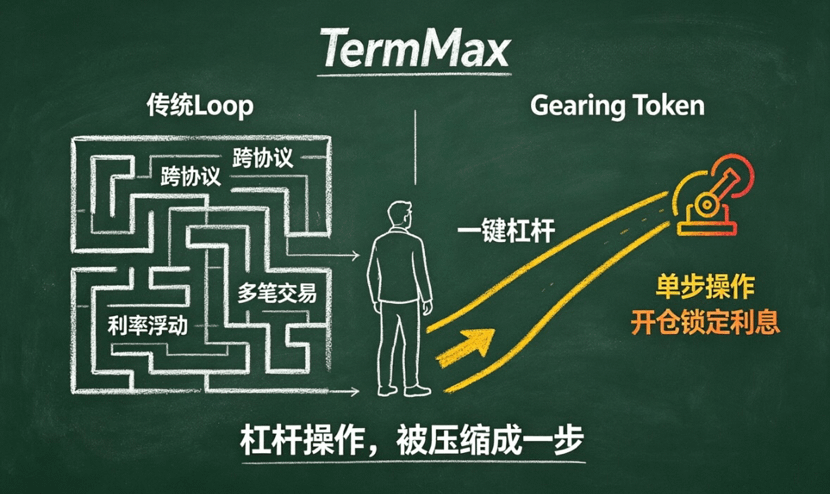
今夜ずっとTermMaxのワンクリック・ギアリング(Gearing Token)について考えていて、従来のループ型借入のロジックとは確かに大きく違うと感じました。従来のLoopはプロトコルをまたいで、複数回の取引を行き来して手間をかけるうえ、金利は市場のセンチメントに左右されて定まらず、コストはそもそもコントロール不能です。対してTermMaxはプロセス全体を単一ステップに圧縮し、担保をロックすればそのままレバレッジ・ポジションが鋳造されます。さらに利息は建てた瞬間に一括で固定される——この細部がとても重要で、短期のFOMOやパニックといった市場の揺れが、ポジションのコストに影響しにくいことを意味します。
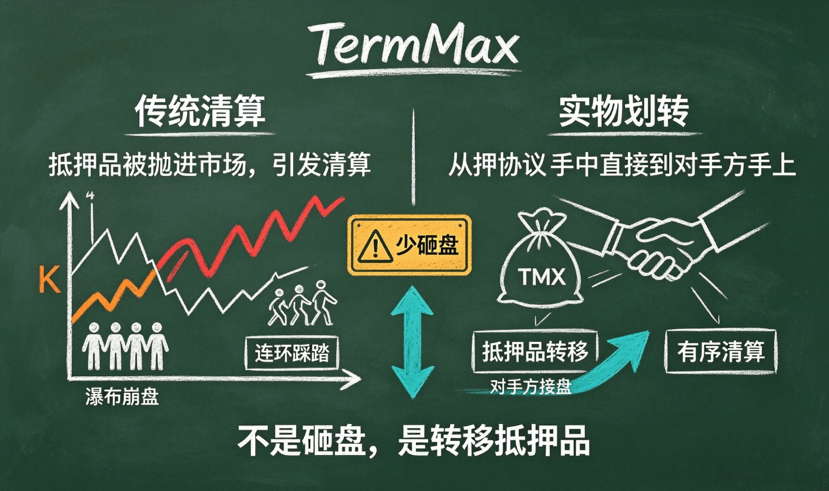
@TermMax の清算メカニズムを深掘りすると、設計思想がさらに面白いことに気づきました。従来の借入では担保の流動性が不足すると、強制的に一気に売って清算してしまい、連鎖的な踏み倒し(連環のトラウマ)を引き起こしがちです。TermMaxが採用しているのは実物の移転パス——担保を市場に投げて売却するのではなく、相手方へ移し替える——です。理論上、これは価格へのネガティブなショックを大幅に抑えられるはずで、とりわけ極端な局面では、「秩序ある清算」と「滝のように崩れる(瀑布崩盤)」の分水嶺になる可能性があります。
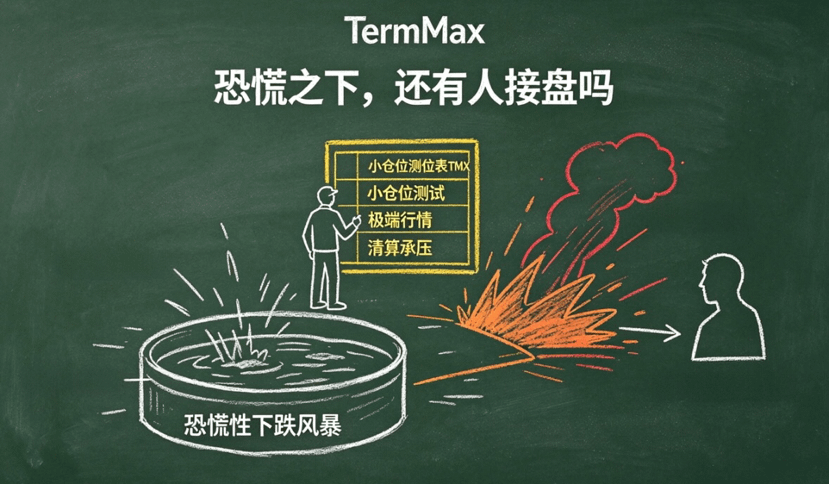
もちろん、レバレッジは常に両刃の剣です。利息を固定することで変数を1つ減らせるだけで、ポジション管理が緩むとやはり問題が起きるかもしれません。私はまず小さめのポジションでしばらく運用し、極端な相場でこの清算メカニズムが本当に耐えられるのか、実物移転が設計どおりに実戦で本当に滑らかに機能するのかを重点的に見ていこうと思っています。理論がどれほど美しくても、オンチェーンのデータで検証しないといけません。
業界にはずっと、ワンクリックでレバレッジを増やせるだけでなく、金利リスクと清算の衝撃まで十分に織り込んだソリューションが欠けていました。もしTermMaxのこの実物清算ロジックが市場で検証されて本当に耐えられるなら、レバレッジ借入の分野におけるブレイクスルーになり得ると思います。
ただ、私には常に1つ疑問があります。この清算メカニズムは、流動性が極端に枯渇した環境でも、相手方に“買い取る意思”があるのでしょうか?紙の上の設計と、実際の市場の綱引きの間には、往々にしてパニック的な急落を1回挟む距離があるからです。
あなたは、「利率固定+実物清算」というレバレッジ・モデルが今後1年で広く普及すると見ていますか?#GearingToken #DeFi借贷
#termmax
@TermMax の清算メカニズムを深掘りすると、設計思想がさらに面白いことに気づきました。従来の借入では担保の流動性が不足すると、強制的に一気に売って清算してしまい、連鎖的な踏み倒し(連環のトラウマ)を引き起こしがちです。TermMaxが採用しているのは実物の移転パス——担保を市場に投げて売却するのではなく、相手方へ移し替える——です。理論上、これは価格へのネガティブなショックを大幅に抑えられるはずで、とりわけ極端な局面では、「秩序ある清算」と「滝のように崩れる(瀑布崩盤)」の分水嶺になる可能性があります。
もちろん、レバレッジは常に両刃の剣です。利息を固定することで変数を1つ減らせるだけで、ポジション管理が緩むとやはり問題が起きるかもしれません。私はまず小さめのポジションでしばらく運用し、極端な相場でこの清算メカニズムが本当に耐えられるのか、実物移転が設計どおりに実戦で本当に滑らかに機能するのかを重点的に見ていこうと思っています。理論がどれほど美しくても、オンチェーンのデータで検証しないといけません。
業界にはずっと、ワンクリックでレバレッジを増やせるだけでなく、金利リスクと清算の衝撃まで十分に織り込んだソリューションが欠けていました。もしTermMaxのこの実物清算ロジックが市場で検証されて本当に耐えられるなら、レバレッジ借入の分野におけるブレイクスルーになり得ると思います。
ただ、私には常に1つ疑問があります。この清算メカニズムは、流動性が極端に枯渇した環境でも、相手方に“買い取る意思”があるのでしょうか?紙の上の設計と、実際の市場の綱引きの間には、往々にしてパニック的な急落を1回挟む距離があるからです。
あなたは、「利率固定+実物清算」というレバレッジ・モデルが今後1年で広く普及すると見ていますか?#GearingToken #DeFi借贷
#termmax