#bstockscis @BinanceCIS 何度もこの2つの決算資料を読み返してしまいます。パーセンテージがまるで誤記みたいに見えるからです。でも違います。順番に見ていきましょう。
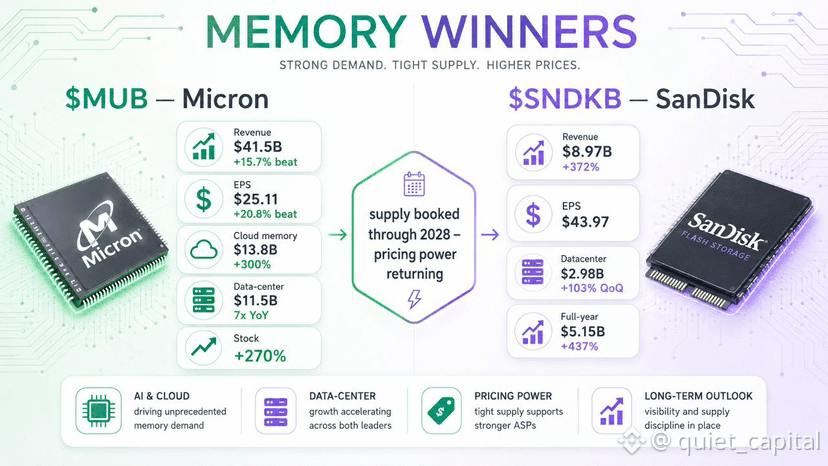
マイクロン($MUB )— 第3四半期、6月24日発表 📊 売上高:$41.46B vs $35.84B 予想 → +15.7% 上振れ 📊 調整後EPS:$25.11 vs $20.78 予想 → +20.8% 上振れ ☁️ クラウドメモリ売上:$13.77B、+300%(前年同期比) 🏢 データセンター売上:$11.5B、前年同期比で7倍超 📈 株価:YTD +270%、決算後の取引中に+15〜17%
サンディスク($SNDKB )— 第4四半期、8月5日発表(おそらくさらに鋭い) 📊 売上高:$8.965B、+372%(前年同期比)、+51%(前四半期比) 📊 GAAP希薄化EPS:$43.97 🏢 データセンター売上:$2.977B、+103%(前四半期比) 🏢 通期データセンター売上:$5.153B、+437%(前年同期比)
そして、実際に最も重要なポイントはこちら:経営陣は、四半期の上振れ(連続的な伸び)のうち、約1/3はより高い出荷量、残り約2/3はより高い価格によるものだとしています。これは単なる「需要増」ではありません—何年も前にコモディティ化した市場に、初めて本物の価格決定力が戻ってきているということです。💪
2社に共通するもの 🔗 マイクロンは、供給不足の解消にはかなり時間がかかる可能性があり、業界の供給は2028年まで徐々にしか改善しないと言っています。HBMの生産は報じられるところでは2027年まで予約済み。サンディスクもそれを裏付け、残存キャパに加えてさらに$14Bの自社株買いを実施しています—自社の現金を投じて、「価格環境は一時的な1四半期の偶然ではない」と賭けた格好です。
2社、成長率は300%超、供給は2028年にロック—まだピークっぽくは見えません。あなたはこのメモリのスーパーサイクルを買うのか、それとも押し目を待つのか?🌊📈
@BinanceCIS $MUB $SNDKB #bStocksCIS