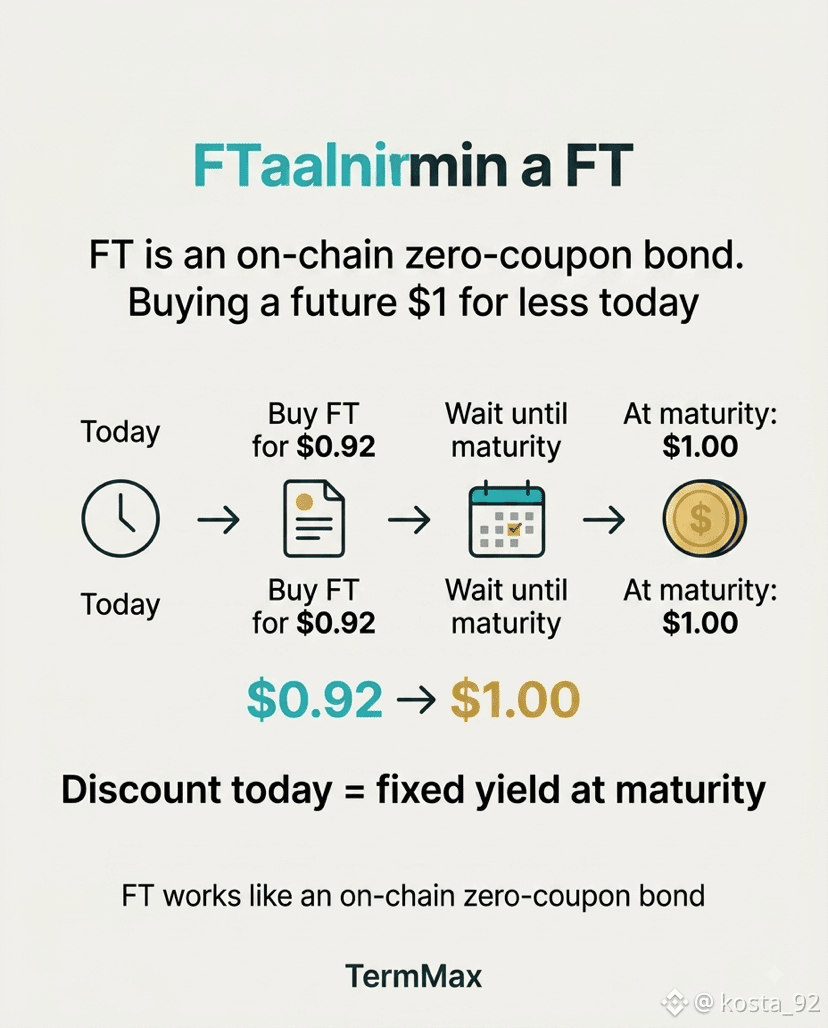
FTは本質的に、オンチェーンのゼロクーポン債として機能します。
仕組みはかなりシンプルです。
たとえば、満期日に1 USDCと交換できるFTがあるとします。今日の価格は、それより安い——たとえば0.92 USDCだとします。
あなたはそれを0.92で買います。
満期まで待ちます。
そして最後に1 USDCを受け取ります。
この「購入価格」と「額面」の差が、固定された利回りを生みます。
つまりTermMaxは、単にこう言っているだけではありません。
「固定の8%をどうぞ」。
その背後には、債券型の金融商品の価格付けという具体的なメカニズムがあります。
そして私が一番好きなのは、金利がファーミングプールの“魔法の数字”になるのではなく、「将来の$1を今日いくらで買うのか」という価格の結果として金利が決まる点です。
もちろん、“fixed(固定)”という言葉は、“risk-free(無リスク)”を意味するわけではありません。市場リスク、担保、そしてスマートコントラクトのリスクは残ります。
でも、その構造自体が、従来の債券にかなり意外なほど近いように感じます——ただし、すべてがオンチェーンで起きるだけです。
質問:取引のすべてのリスクを理解したうえで、6か月後の$1を今日の0.95で買いますか? 👀
@TermMax #TermMax