#termmax @TermMax
私はTermMaxを見に行き、プロトコルのオプション側の選択肢が数字上でよりはっきり見えることを期待していました。ですが、目を引いたのは現在の活動の集中度でした。
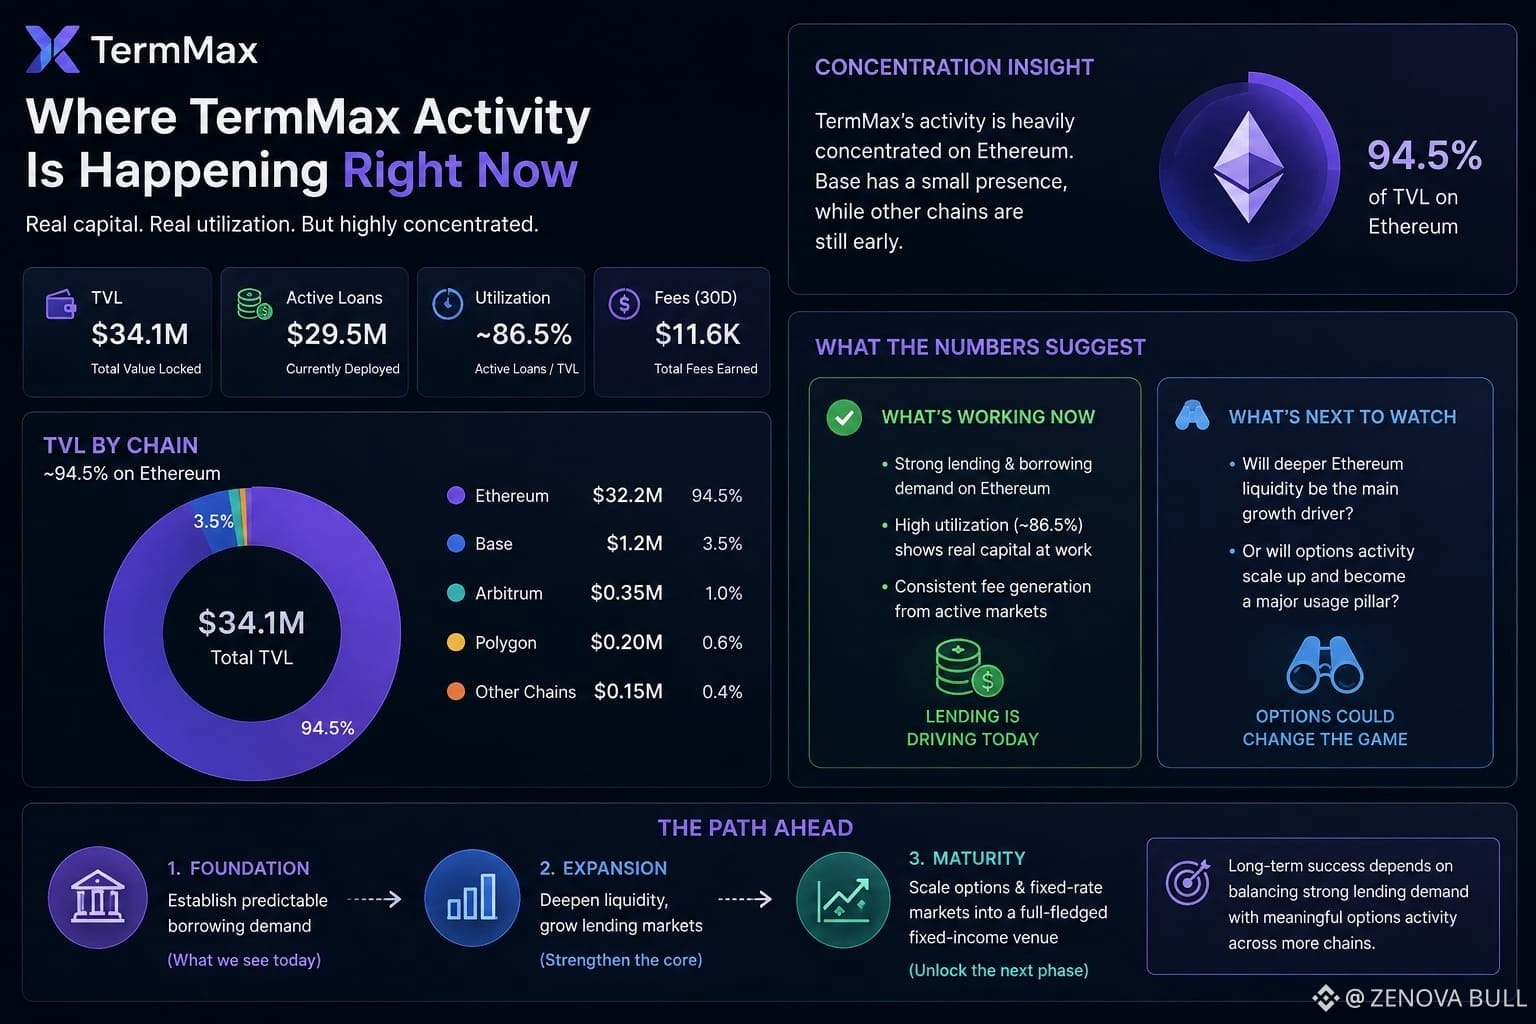
TermMaxはおよそ$34.1MのTVLで、アクティブローンは約$29.5Mです。これは意味のある利用水準です。しかし、TVLのほぼ94.5%がEthereum上にあり、Baseは約$1.2Mで、他の対応チェーンはずっと小さい規模です。
これは、「マルチチェーンの固定金利貸付とオプション」というより広い物語とは、少し違うことを示しています。
確かに実際の資本が投入されており、アクティブローンの数字からは、契約内にただ放置されたアイドル資金ではないことがうかがえます。直近30日でも約$11.6Kの手数料が発生しており、その大部分はEthereumが生み出しています。
とはいえ、気になるのは、その資本が実際に何に使われているのかです。
もし活動の大半がEthereum上での貸付と借入に集中しているのなら、固定金利市場は、オプション要素よりも先に、より即したプロダクト・マーケット・フィットを見つけているように見えます。これは必ずしも弱点ではありません。むしろ筋の良い進み方かもしれません。まず予測可能な借入需要を確立し、その上でより複雑な金利やオプション市場を組み立てていく、という流れです。
それでも、現時点のTVLだけを根拠に、TermMaxが幅広い固定所得の取引会場になったと断定するべきではありません。
私が気になっているのは、次の成長段階が、より深いEthereumの貸付流動性によってもたらされるのか、それとも、オプションの活動が十分に大きくなり、プロトコルの実際の利用がどこで起きているのかを変えていくのか、という点です。
$AEON
$GRVT
$KII
私はTermMaxを見に行き、プロトコルのオプション側の選択肢が数字上でよりはっきり見えることを期待していました。ですが、目を引いたのは現在の活動の集中度でした。
TermMaxはおよそ$34.1MのTVLで、アクティブローンは約$29.5Mです。これは意味のある利用水準です。しかし、TVLのほぼ94.5%がEthereum上にあり、Baseは約$1.2Mで、他の対応チェーンはずっと小さい規模です。
これは、「マルチチェーンの固定金利貸付とオプション」というより広い物語とは、少し違うことを示しています。
確かに実際の資本が投入されており、アクティブローンの数字からは、契約内にただ放置されたアイドル資金ではないことがうかがえます。直近30日でも約$11.6Kの手数料が発生しており、その大部分はEthereumが生み出しています。
とはいえ、気になるのは、その資本が実際に何に使われているのかです。
もし活動の大半がEthereum上での貸付と借入に集中しているのなら、固定金利市場は、オプション要素よりも先に、より即したプロダクト・マーケット・フィットを見つけているように見えます。これは必ずしも弱点ではありません。むしろ筋の良い進み方かもしれません。まず予測可能な借入需要を確立し、その上でより複雑な金利やオプション市場を組み立てていく、という流れです。
それでも、現時点のTVLだけを根拠に、TermMaxが幅広い固定所得の取引会場になったと断定するべきではありません。
私が気になっているのは、次の成長段階が、より深いEthereumの貸付流動性によってもたらされるのか、それとも、オプションの活動が十分に大きくなり、プロトコルの実際の利用がどこで起きているのかを変えていくのか、という点です。
$AEON
$GRVT
$KII