#TermMax @TermMax
TermMax: 3つのものを見てる。以上。
DeFiの貸付には、シンプルな問題があります。
金利がバカみたいに跳ね上がることがある。
あなたが5%で借りたのに、市場が動いた瞬間、10%を払うことになる。するとコストがめちゃくちゃになる。計画しづらい。リスク管理もしづらい。
それを直そうとしているのがTermMaxです。
考え方はかなりシンプル。事前に、借入額・期間・金利を固定します。
借り手は、いくら返すことになるか分かる。貸し手は、いくら稼げるか分かる。
だからTermMaxは、一般的な変動金利の貸付モデルとは違います。
でも本当の疑問はこれ:実際に人々は使っているのか?
ここから先は、マーケティングは無視します。
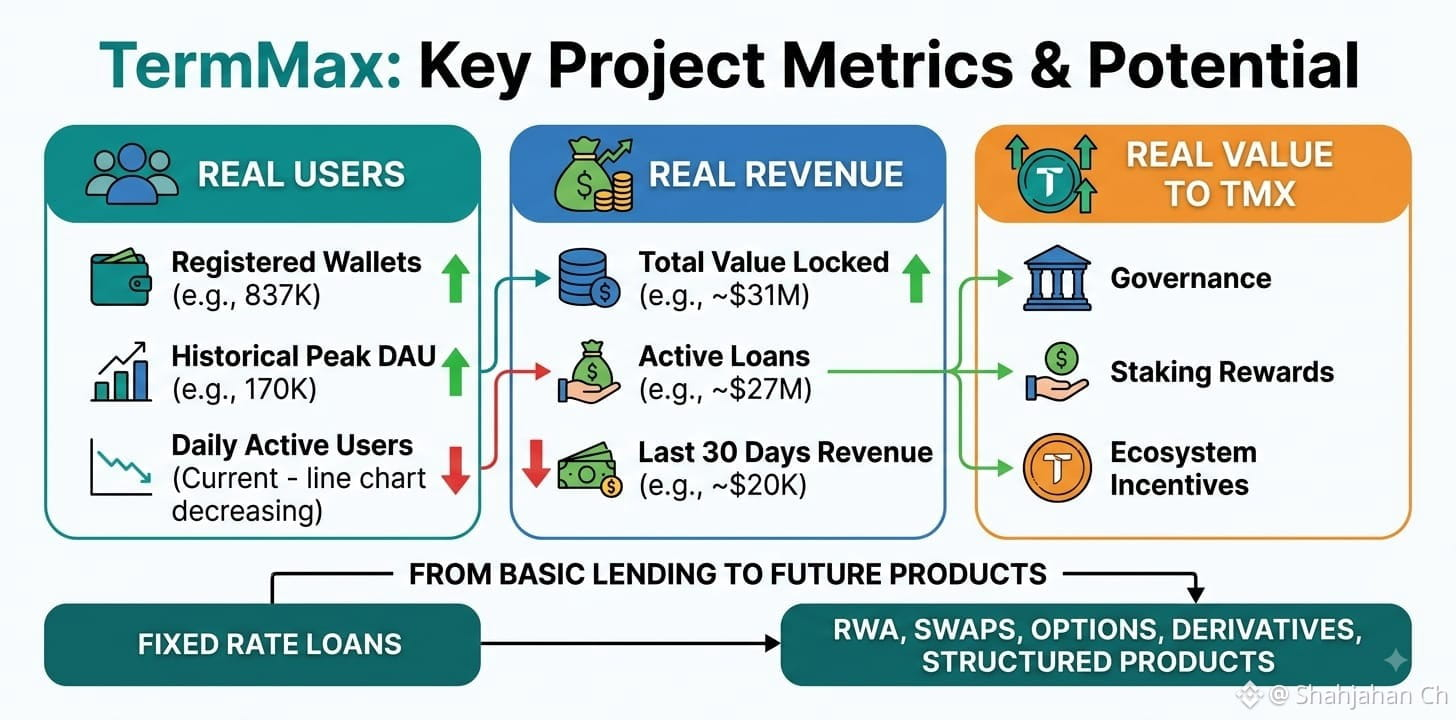
TermMaxは、過去の実績として好調な数字を報告しています。たとえば、64Mドル超のTVL、登録ウォレット837K、そして日次アクティブユーザーのピークは170K。
いいね。けど、それは古い数字。
今のデータのほうが重要です。
DeFiLlamaによると、TVLは約31Mドルで、アクティブな貸出はおよそ27Mドル。収益はさらに小さく、直近30日で約20Kドル程度です。しかもTVLも最近減っています。
これは注目すべきポイントです。
さらにTMXがあります。
TermMaxは、基本的な貸付から先へ進み、RWA、金利スワップ、オプション、デリバティブ、そしてストラクチャード・プロダクトへ拡張したいと考えています。
そうなれば、市場規模はもっと大きくなる可能性があります。
ただし落とし穴もあります。規模の大きいプロトコルだからといって、トークンが強くなるとは限りません。
TMXは供給固定で10億トークン。主にガバナンス、ステーキング、エコシステムのインセンティブに使われています。
だから私が見るのは、3つだけ。
実ユーザー。実収益。TMXへ流れ込む実際の価値。
この3つが揃うなら、TermMaxは面白くなる。
揃わないなら、ロードマップはただの「もう一つの暗号資産ロードマップ」になるだけ。
#TermMax @TermMax