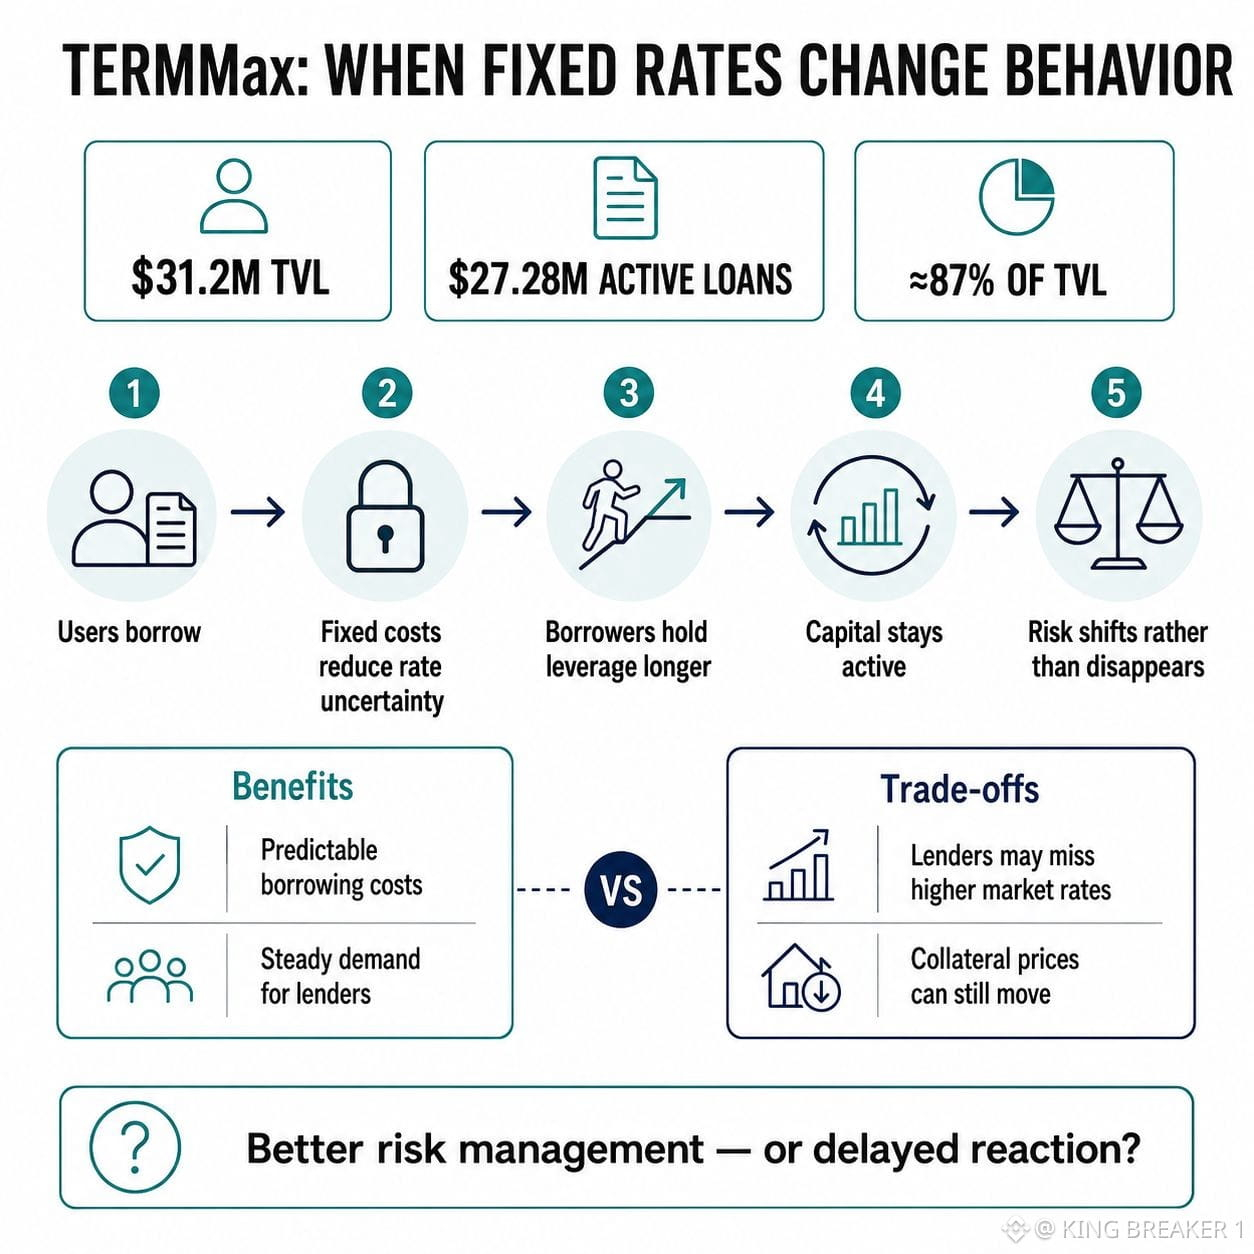

TermMax上で同じ挙動を見続けていました。ユーザーは単にパッシブ収益のために資本を預けているだけではなく、それを担保にして大きく借り入れていたのです。プロトコルは現在、約3,120万ドルのTVLと2,728万ドルのアクティブローンを表示しており、未決のローンの価値は、ロックされている資本の約87%に相当します。DefiLlama
この固定借入金利が一部の要因になっている可能性があります。ユーザーが資金調達コストを事前に把握できると、他の場所で金利が突然跳ね上がったとしても、レバレッジポジションを閉じる理由が減ります。ワンクリックでのレバレッジは、その判断をさらに容易にし、通常であれば複数の取引を要するものを、はるかにシンプルな取引へと変えてしまいます。
借り手は予測可能なコストを得て、貸し手は固定のリターンを受け取り、TermMaxは資本がアクティブであり続けることで恩恵を受けます。プロトコルは過去30日で約19,930ドルの手数料を生み出しました。しかし同じインセンティブには別の側面もあります。固定リターンを受け入れる貸し手は、より広い市場で金利が上昇した場合に、より良い機会を逃すかもしれません。一方、借り手は、安定したコストによって実際以上に安全に感じられるため、レバレッジをより長く維持してしまう可能性があります。
この挙動が広がれば、TermMaxはより粘り強い借り入れ需要を集めるかもしれませんが、その反面、担保価格が変わったときに反応が遅いユーザーの集団を作り出す可能性もあります。
固定金利がエグジット(手仕舞い)への圧力を取り除くことで、ユーザーはより規律ある行動を取るようになるのでしょうか?それとも、単にリスクを抱えることにより慣れていくだけなのでしょうか?
@TermMax
#TermMax