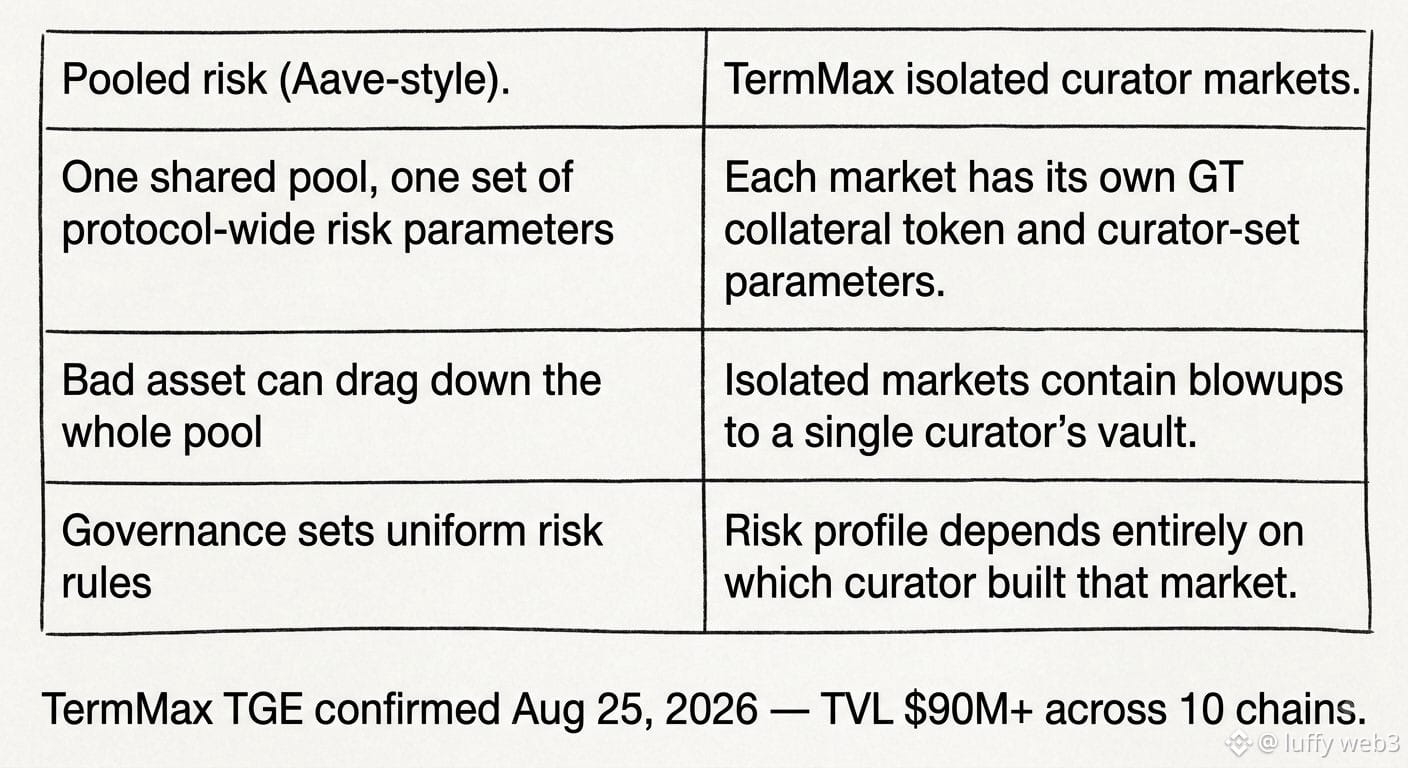
今日は、TermMax のどこにリスクが実際に存在しているのかを突き止めようとして、ウサギの穴に落ちた気分になりました。マーケティングは「孤立した市場、設計によりより安全」と言っているので、それが実運用でどういう意味なのか確かめたかったのです。TermMax $TMX #TermMax @TermMaxFi は、プロトコル全体でプールするのではなく、キュレーターごとのヴォルト単位でリスクを分割します。そして、確定した 8 月 25 日の TGE 日付を前提に仕組みを追っていくと、ずっと引っかかる点が一つありました。
各市場はそれぞれ独自の GT 担保トークンと、自分で設定したパラメータ(担保比率、清算のしきい値、そもそもどの資産が対象として許可されているか)を持っています。共有 Aave プールのように、悪い資産が引きずって他も巻き込む形と違って、あるキュレーターのヴォルトが破綻しても、別のキュレーターのヴォルトの流動性を吸い上げるわけではない——その意味で「孤立」は確かにそうなっています。ですが……「孤立」とは、貸し手としてあなたが晒されるリスクのプロファイルが、プロトコルによって決まるのではなく、その特定の市場を作ったキュレーターによって決まる、ということでもあります。TVL は現在、彼ら自身のレポーティングによれば、十のチェーン合計で 9,000 万ドル超にあり、数えきれないほどのキュレーター設定に分散されています。
つまり「設計によりより安全」とは、実のところ「リスクがプロトコル・レベルからキュレーター・レベルへ移された」だけで、消し去られたわけではないんです。トレードオフが違うだけで、自動的により良いとは限りません。率直に言うと、ガバナンスが設定したパラメータよりも、キュレーターのインセンティブの方を信じられるかどうか、まだ決めきれておらず、半信半疑寄りです。
そもそも、貸し手が自分のヴォルトへ預ける前に、これらのキュレーターを実際に誰が審査しているのか——プロトコルなのか、市場なのか、それとも何かが壊れるまで誰も見ていないのか?#TermMax @TermMax
各市場はそれぞれ独自の GT 担保トークンと、自分で設定したパラメータ(担保比率、清算のしきい値、そもそもどの資産が対象として許可されているか)を持っています。共有 Aave プールのように、悪い資産が引きずって他も巻き込む形と違って、あるキュレーターのヴォルトが破綻しても、別のキュレーターのヴォルトの流動性を吸い上げるわけではない——その意味で「孤立」は確かにそうなっています。ですが……「孤立」とは、貸し手としてあなたが晒されるリスクのプロファイルが、プロトコルによって決まるのではなく、その特定の市場を作ったキュレーターによって決まる、ということでもあります。TVL は現在、彼ら自身のレポーティングによれば、十のチェーン合計で 9,000 万ドル超にあり、数えきれないほどのキュレーター設定に分散されています。
つまり「設計によりより安全」とは、実のところ「リスクがプロトコル・レベルからキュレーター・レベルへ移された」だけで、消し去られたわけではないんです。トレードオフが違うだけで、自動的により良いとは限りません。率直に言うと、ガバナンスが設定したパラメータよりも、キュレーターのインセンティブの方を信じられるかどうか、まだ決めきれておらず、半信半疑寄りです。
そもそも、貸し手が自分のヴォルトへ預ける前に、これらのキュレーターを実際に誰が審査しているのか——プロトコルなのか、市場なのか、それとも何かが壊れるまで誰も見ていないのか?#TermMax @TermMax