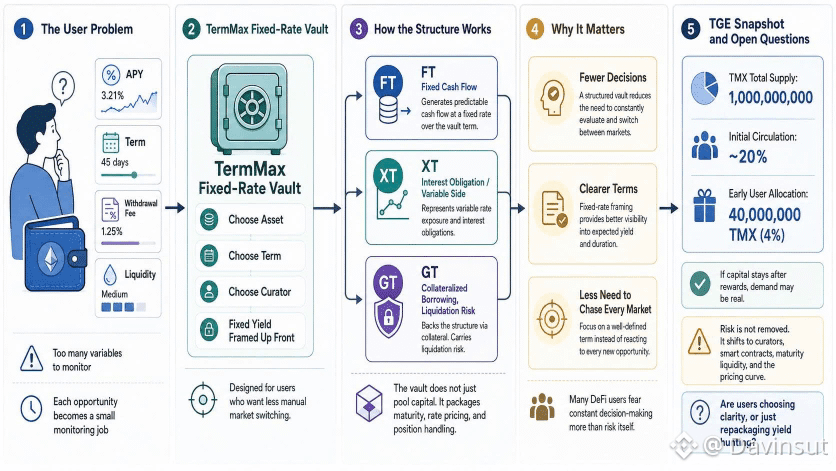
かつて、学校に向かう前にUSDCをレンディングに預けようと思ったんですが、その前にAPY、条件、出金手数料、流動性をほぼ30分近く比較していました。結局、ウォレットを閉じました。機会はどこにでもありますが、どれも利用者に小さな監視シフトをもう一つ増やすよう求めます。
TermMaxはまさにそのシフトを、固定金利のバルブで解決します。ユーザーは、資産・期間・キュレーター・枠付けされた固定利回りを選ぶだけで、個別のマーケットを手動で資金移動させる必要がありません。これは重要です。というのも、多くのDeFiユーザーはリスクそのものよりも、不確実性の中で常に意思決定を迫られることを恐れているからです。
通常のファーミング・バルブとは違い、TermMaxは金利の見込みをFT、XT、GTに分けます。FTは固定のキャッシュフローを表し、XTは利払い義務を保有し、GTは担保化された借入と清算リスクに紐づきます。バルブがこの3つの層をまたいで移行するとき、それは単に資金をプールするだけでなく、満期、金利の価格付け、そしてポジション運用をパッケージ化します。
注目すべきはTGEです。固定金利の物語をマーケットデータへと変えるからです。TMXの総供給量は10億で、初期流通は約20%。一方で、TMX 4,000万(全体の4%)は初期ユーザーに割り当てられます。報酬フェーズの後も資金が残っているなら、TermMaxは実需のより強い証拠を得ることになります。
私は固定金利のバルブをリスク回避の場だとは見ていません。TermMaxは、運用上の負担の一部をユーザーからそらすだけで、リスクはキュレーター、スマートコントラクト、満期の流動性、そして価格カーブの中に残ります。未解決なのは、ユーザーが明確な条件を重視してバルブを選ぶのか、それとも単に古い利回り追求ゲームに新しいコートを着せているだけなのか、という点です。#TermMax @TermMax
TermMaxはまさにそのシフトを、固定金利のバルブで解決します。ユーザーは、資産・期間・キュレーター・枠付けされた固定利回りを選ぶだけで、個別のマーケットを手動で資金移動させる必要がありません。これは重要です。というのも、多くのDeFiユーザーはリスクそのものよりも、不確実性の中で常に意思決定を迫られることを恐れているからです。
通常のファーミング・バルブとは違い、TermMaxは金利の見込みをFT、XT、GTに分けます。FTは固定のキャッシュフローを表し、XTは利払い義務を保有し、GTは担保化された借入と清算リスクに紐づきます。バルブがこの3つの層をまたいで移行するとき、それは単に資金をプールするだけでなく、満期、金利の価格付け、そしてポジション運用をパッケージ化します。
注目すべきはTGEです。固定金利の物語をマーケットデータへと変えるからです。TMXの総供給量は10億で、初期流通は約20%。一方で、TMX 4,000万(全体の4%)は初期ユーザーに割り当てられます。報酬フェーズの後も資金が残っているなら、TermMaxは実需のより強い証拠を得ることになります。
私は固定金利のバルブをリスク回避の場だとは見ていません。TermMaxは、運用上の負担の一部をユーザーからそらすだけで、リスクはキュレーター、スマートコントラクト、満期の流動性、そして価格カーブの中に残ります。未解決なのは、ユーザーが明確な条件を重視してバルブを選ぶのか、それとも単に古い利回り追求ゲームに新しいコートを着せているだけなのか、という点です。#TermMax @TermMax