@TermMax #TermMax
「スマート返済」オプションの$80は実際には
Voice: numbers-first borrower
TermMaxの借り手向けドキュメントで「スマート返済」オプションの数字をしっかり確認してみた(流し読みで済ませなかった)。なぜなら、その$80の節約は、仕組みが説明どおりに機能するなら「ゼロではない」からです。
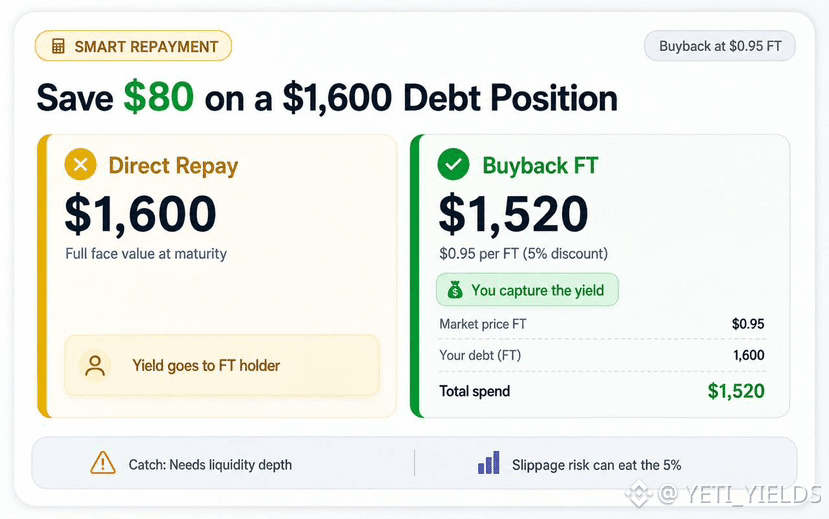
ドキュメント例:アリスは2 ETHをロックし、それを担保に借り入れます。満期時に彼女のGT記録では、債務として1,600 USDCが計上されています。完済する方法は2つ。方法1:1,600 USDCを直接返済。方法2:割引価格で流通市場から1,600 FTを買い戻す。たとえば1 FTあたり$0.95なら、1,600ではなく1,520 USDCを使うことになります。 💵
これは、$1,600ポジションに対する$80の節約で、ちょうど5%です。なぜなら、$0.95のFT価格が表しているのは、割引が固定利回りの市場価格にすでに織り込まれている、ということだからです。割引で債務を買い戻すことは、利回りを「FTを満期まで持つ誰か」に任せず、自分で利回りを回収するのと機能的に同じです。 🔄
ただし落とし穴:これは、返済したいタイミングでFTが実際に額面を下回って取引されている場合に限ります。そして、購入中に価格を自分自身の注文で押し上げずに、合計1,600を買い戻すだけの十分な出来高(厚み)がある必要があります。
📊 ちょうど間違ったタイミングでの薄い流動性は、その5%の一部または全部を消し去り得ます。
あなたは実際にFTの価格を見て、そこに合わせて返済タイミングを計りますか?それとも、少し高くついても単純な返済の方が簡単ですよね? 🤔 こうした実際の買い戻しディスカウントを見た人はいますか?その大きさはどれくらいでしたか?
@TermMax #TermMax