#termmax @TermMax
私がTermMaxについて最初に注目したのは、利回りではありませんでした。
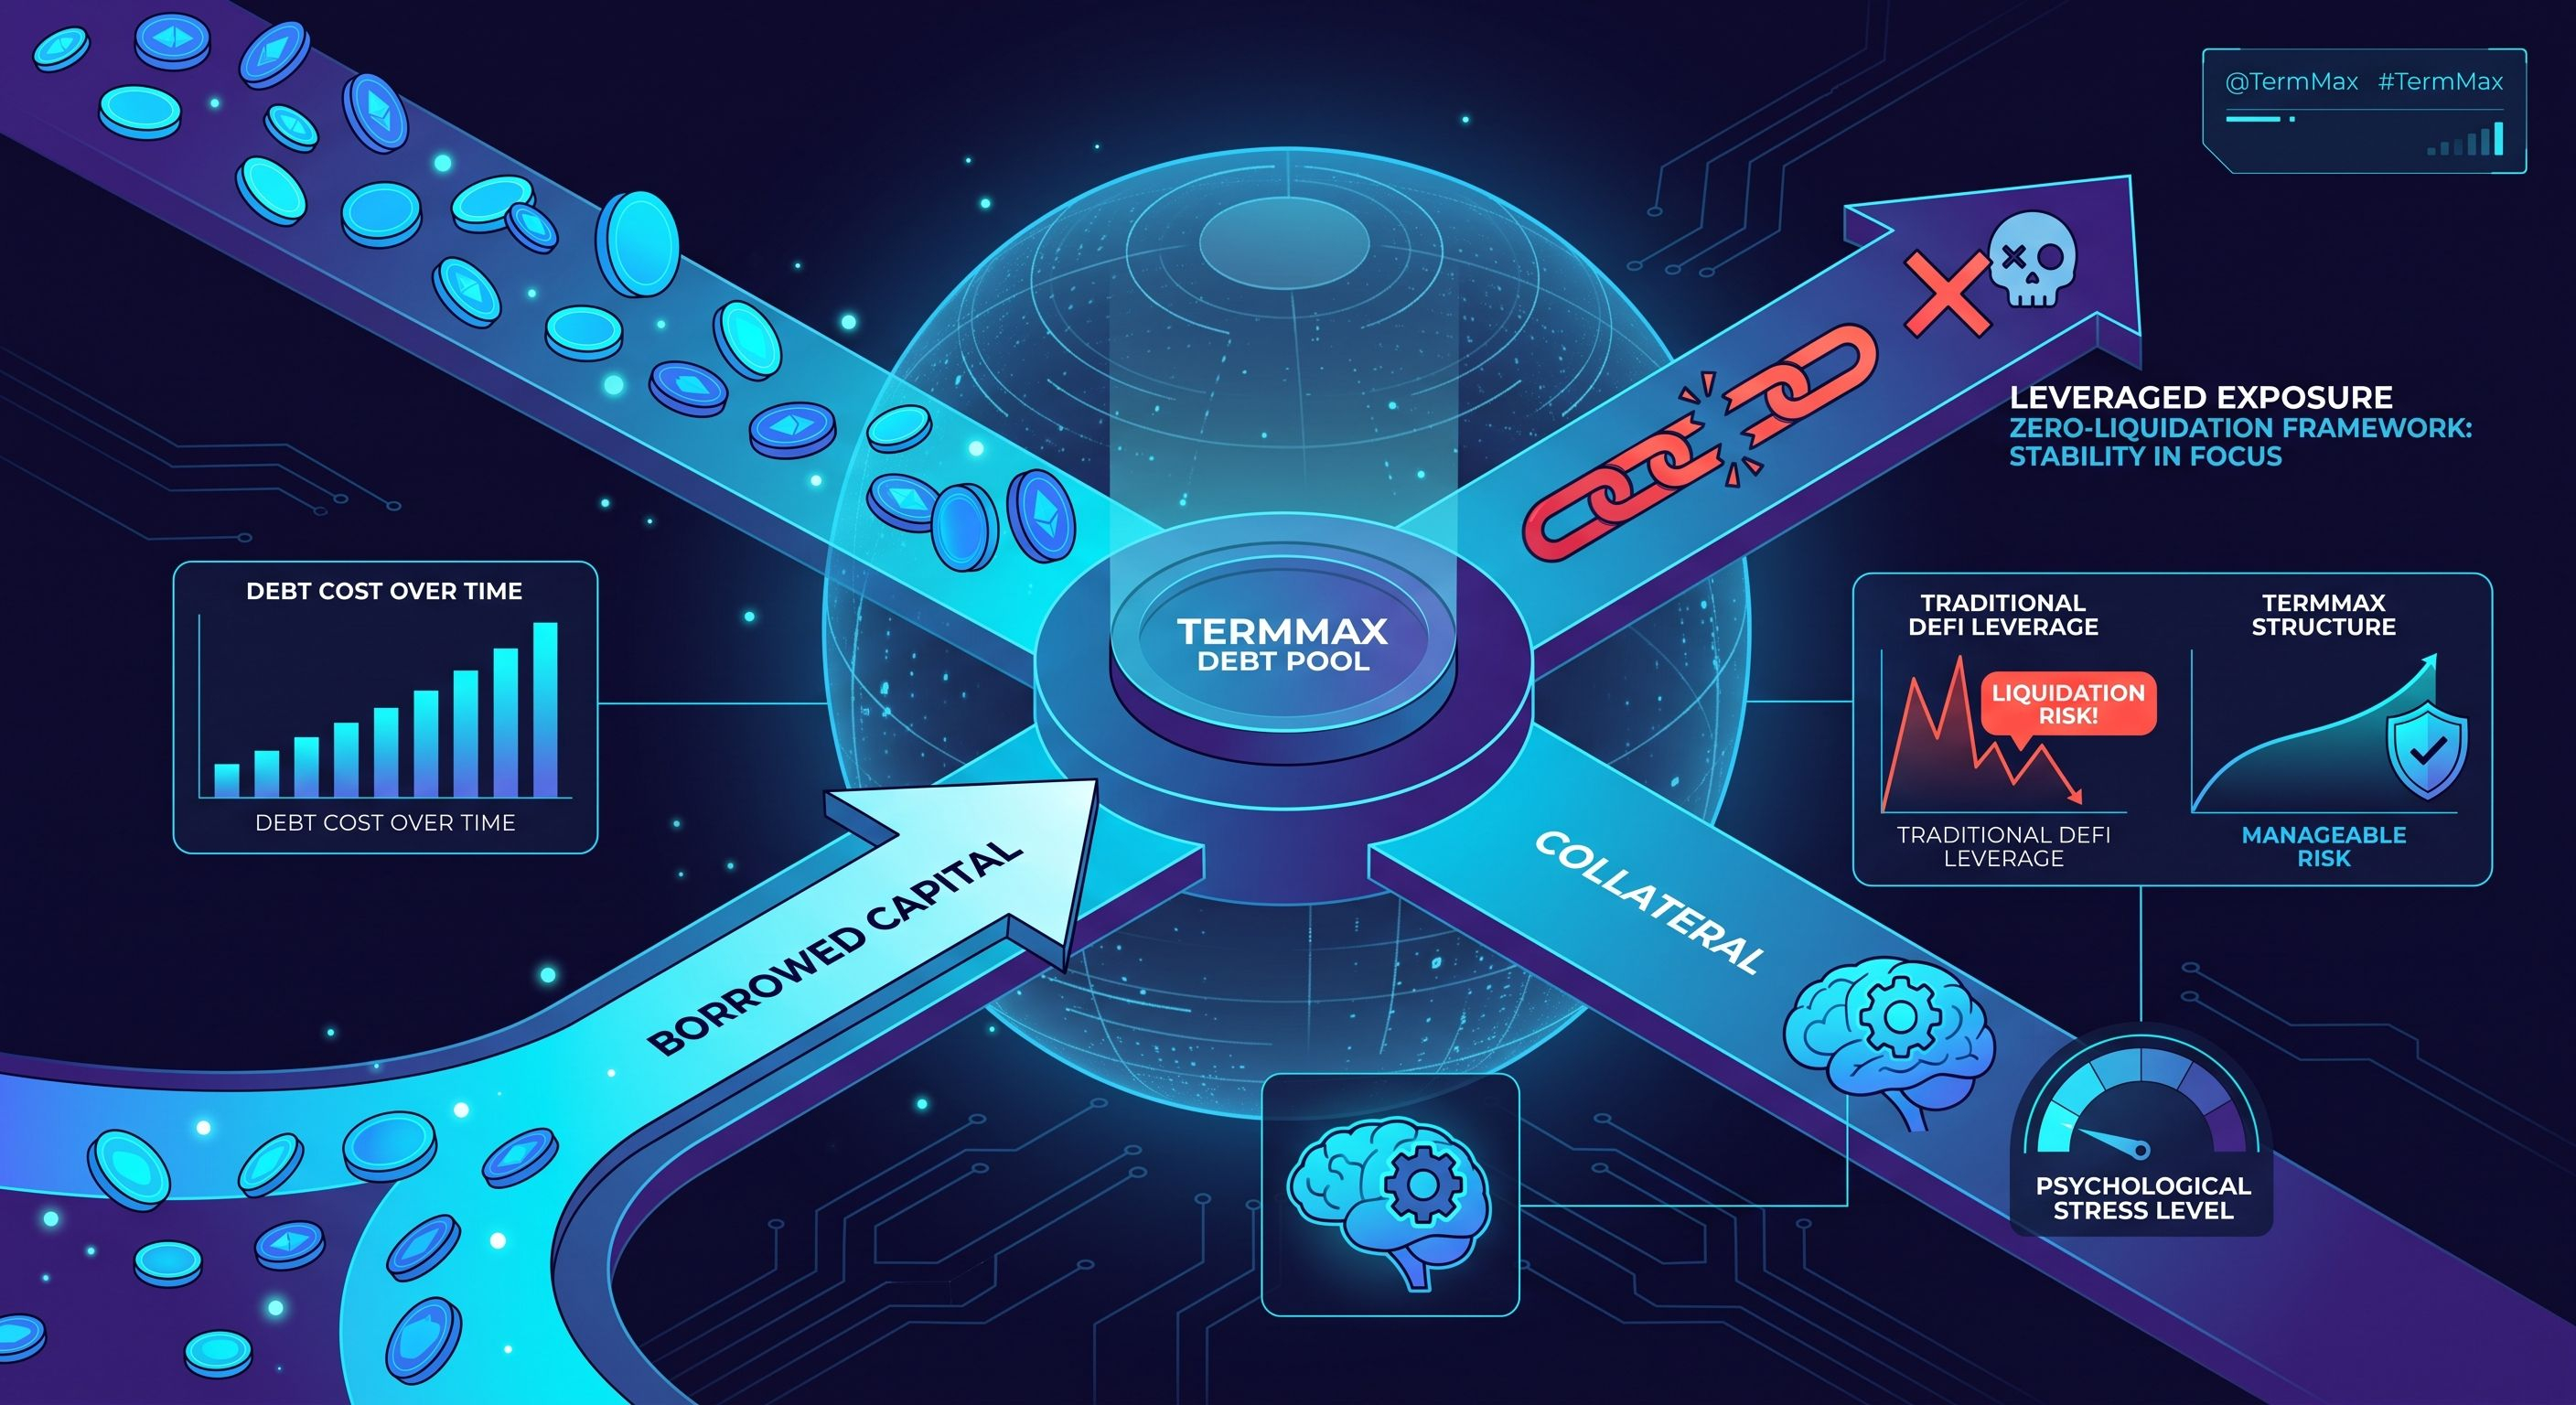
それは、通常の清算リスクに伴うプレッシャーなしにレバレッジを得るという発想でした。
伝統的なレバレッジ取引では、時計は常にあなたに不利な方向へ進み続けます。価格が逆に動き、担保が減少し、そしてある時点でプロトコルがポジションをクローズできるようになります。
TermMaxは、別の角度からレバレッジにアプローチします。
清算を主要なリスクとして据えるのではなく、プロトコルは負債の構造と担保のメカニクスを切り離します。これにより、問いは「清算まであとどれくらいか?」から、より興味深いものへ変わります:
清算がもはや主な制約ではないとき、レバレッジはどのような姿になるのか?
だからといって、ポジションが突然リスクフリーになるわけではありません。借り入れには依然としてコストがありますし、担保は引き続き重要であり、市場環境によって結果が変わることもあります。
しかし、DeFiにおける最大級の心理的プレッシャーの一つを取り除くことで、構造全体が理解しやすくなる可能性があります。
だからこそ、私にとってTermMaxは面白いのです。
重要な実験は、単に「ゼロ清算のレバレッジが良さそうかどうか」ではありません。
ユーザーが本当にこの構造を使えると感じ、そこに現実の需要を築くほど有用だと見なすかどうかです。