#termmax @TermMax 最大で何度も見直しているTermMaxの数字は「出来高(ボリューム)」ではありません。それは、レバレッジが働き始めた後に生じる「預け入れ資本」と「創出されたエクスポージャー(取引上の曝露)」のギャップです。
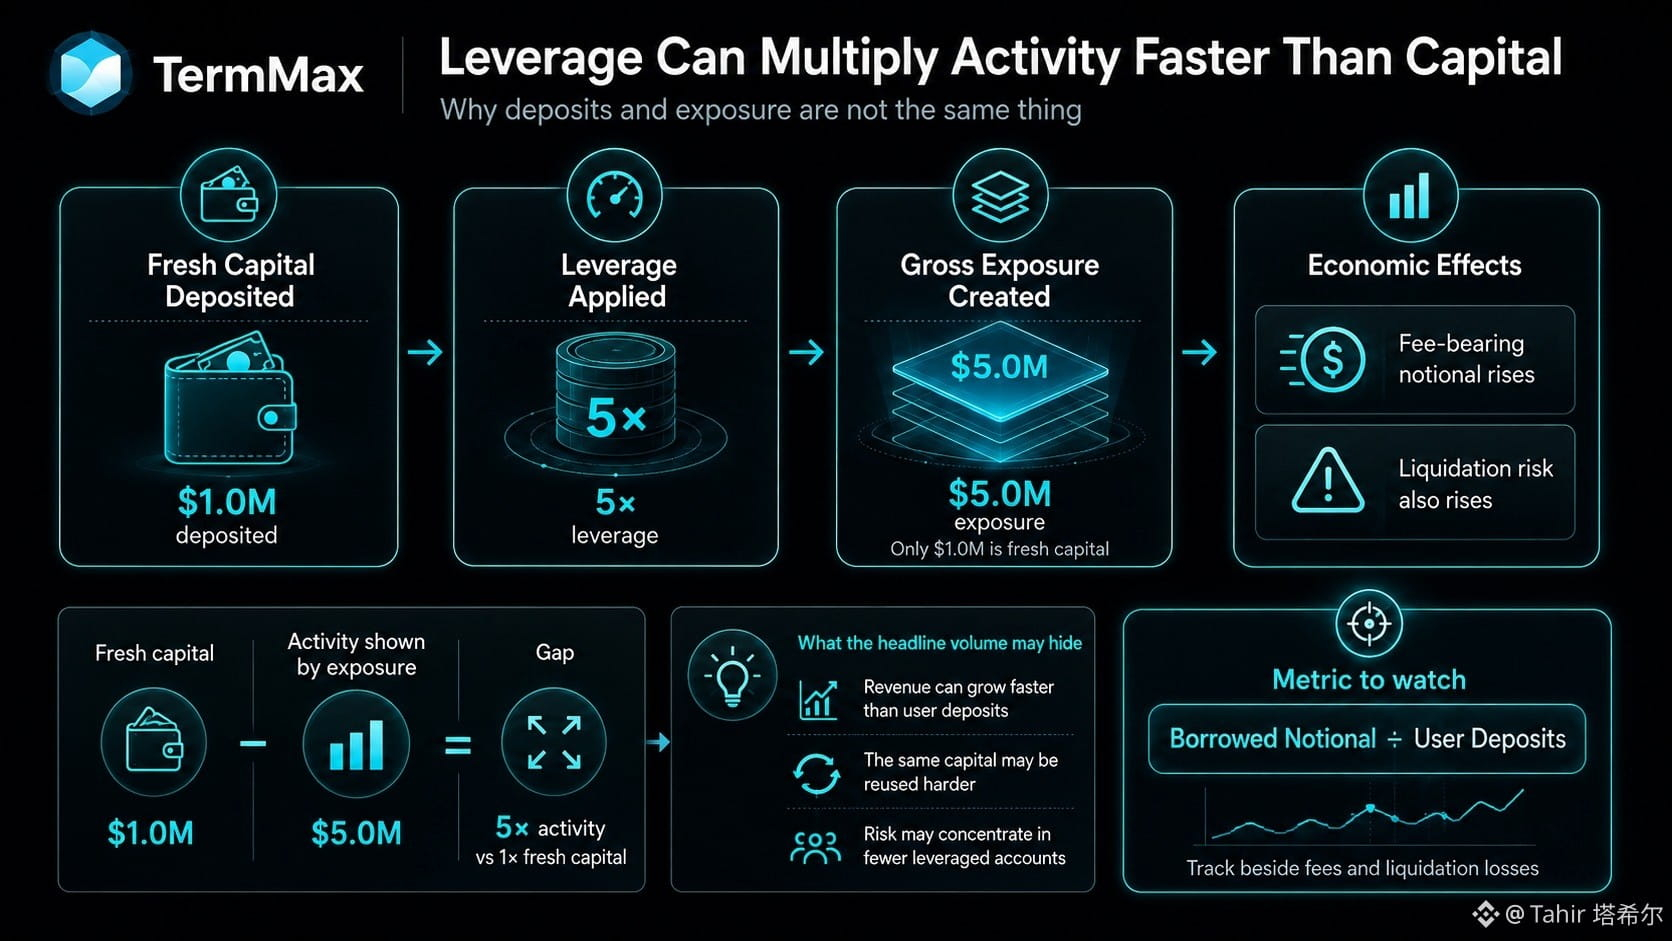
たとえば、ウォレットが100万ドルを入れて、総エクスポージャーを500万ドルまで構築したように見えることがあります。しかし新しく入ってきた資本は実際には100万ドルだけです。TermMaxでは、この違いが重要になります。なぜなら、レバレッジは、ウォレットや預金を同じペースで増やすことなく、手数料が発生する想定元本(fee-bearing notional)を増幅できるからです。
もし手数料が借り入れた想定元本に比例してスケールするなら、レバレッジがさらに1.0倍増えるごとに、満期前や金利差がある状況を考慮する前に、手数料エクスポージャーが「預金額サイズの層」をもう一段追加する形で積み上がっていくはずです。短い満期だと、この増分の手数料が小さく見えることがあっても、清算(リクイデーション)条件が悪化すれば、経済的なリスクは急激に上がっていきます。
その結果、TMXの経済性に関する比較が厄介になります。プロトコルの収益はユーザー成長より速く改善するかもしれませんが、一方で清算エクスポージャーが、より少ない数の高度にレバレッジをかけた口座へ集中している可能性もあります。
高レバレッジそれ自体は欠陥ではありません。資本効率は商品の一部です。見出しの出来高からは、TermMaxがより多くの資本を集めているのか、それとも主に同じ資本をより強く回しているだけなのか、私にはまだ解決できません。
私が欲しい指標は、「借入想定元本 ÷ ユーザー預金」です。これを手数料や清算損失と並べて追跡したい。@TermMax #termmax
たとえば、ウォレットが100万ドルを入れて、総エクスポージャーを500万ドルまで構築したように見えることがあります。しかし新しく入ってきた資本は実際には100万ドルだけです。TermMaxでは、この違いが重要になります。なぜなら、レバレッジは、ウォレットや預金を同じペースで増やすことなく、手数料が発生する想定元本(fee-bearing notional)を増幅できるからです。
もし手数料が借り入れた想定元本に比例してスケールするなら、レバレッジがさらに1.0倍増えるごとに、満期前や金利差がある状況を考慮する前に、手数料エクスポージャーが「預金額サイズの層」をもう一段追加する形で積み上がっていくはずです。短い満期だと、この増分の手数料が小さく見えることがあっても、清算(リクイデーション)条件が悪化すれば、経済的なリスクは急激に上がっていきます。
その結果、TMXの経済性に関する比較が厄介になります。プロトコルの収益はユーザー成長より速く改善するかもしれませんが、一方で清算エクスポージャーが、より少ない数の高度にレバレッジをかけた口座へ集中している可能性もあります。
高レバレッジそれ自体は欠陥ではありません。資本効率は商品の一部です。見出しの出来高からは、TermMaxがより多くの資本を集めているのか、それとも主に同じ資本をより強く回しているだけなのか、私にはまだ解決できません。
私が欲しい指標は、「借入想定元本 ÷ ユーザー預金」です。これを手数料や清算損失と並べて追跡したい。@TermMax #termmax