DeFiには、常に不便だと感じていたことが1つあります——ローンが完了するまで、実際にいくらかかるのか分からないことです。
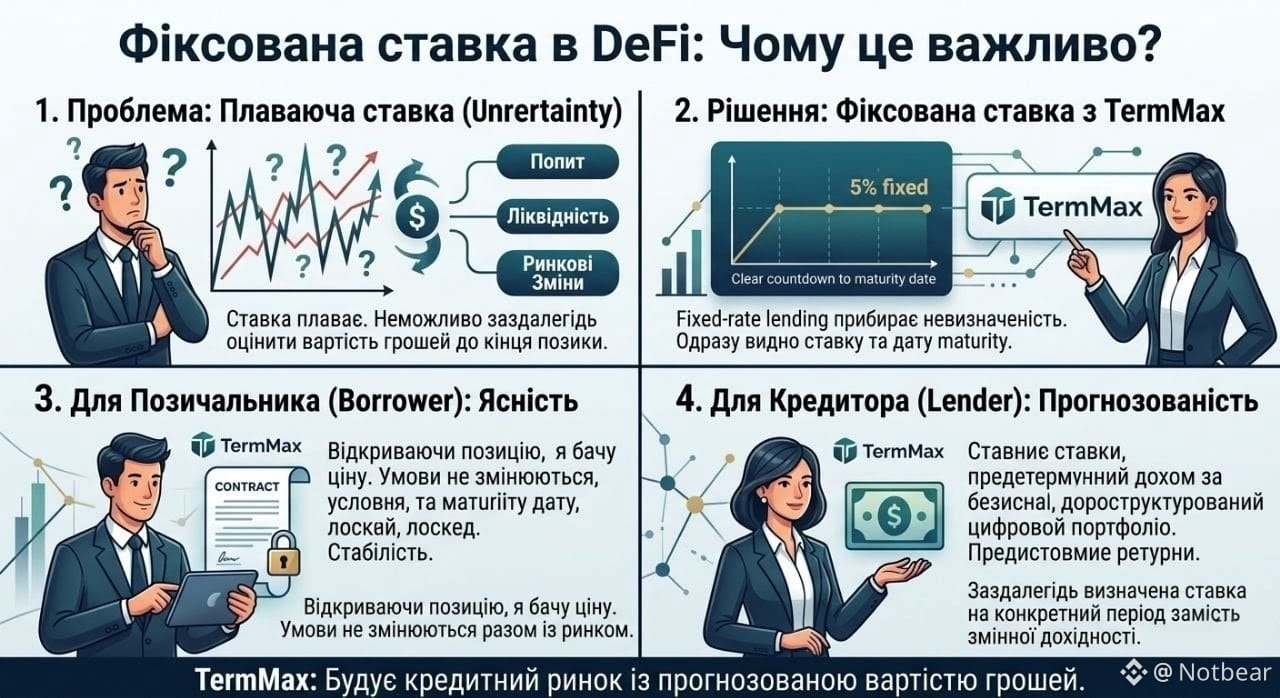
金利は市場とともに変わります。
ローン需要が増えれば、資本のコストも変わります。
流動性が移動すれば、金利も変わります。
Fixed-rate lendingは、この不確実性を取り除きます。
ポジションを開くと同時に、私は金利とmaturity日をすぐに把握できます。
そしてその条件は、その後市場とともに動きません。
lender側の状況も鏡のようです。 つまり、常に変動する利回りの代わりに、特定の期間に対して事前に定められた金利を得られるのです。
だから、ここで私が気にしているのは「floatingとfixedのどちらが良いか」ということではありません。
問題は別です。——DeFiが、本質的に健全な信用(クレジット)市場になり得るのか、つまりそこでお金のコストをあらかじめ見積もれない場合でも成立するのか?
TermMaxはまさに、この課題の周りにメカニズムを構築しています。
@TermMax #TermMax
金利は市場とともに変わります。
ローン需要が増えれば、資本のコストも変わります。
流動性が移動すれば、金利も変わります。
Fixed-rate lendingは、この不確実性を取り除きます。
ポジションを開くと同時に、私は金利とmaturity日をすぐに把握できます。
そしてその条件は、その後市場とともに動きません。
lender側の状況も鏡のようです。 つまり、常に変動する利回りの代わりに、特定の期間に対して事前に定められた金利を得られるのです。
だから、ここで私が気にしているのは「floatingとfixedのどちらが良いか」ということではありません。
問題は別です。——DeFiが、本質的に健全な信用(クレジット)市場になり得るのか、つまりそこでお金のコストをあらかじめ見積もれない場合でも成立するのか?
TermMaxはまさに、この課題の周りにメカニズムを構築しています。
@TermMax #TermMax