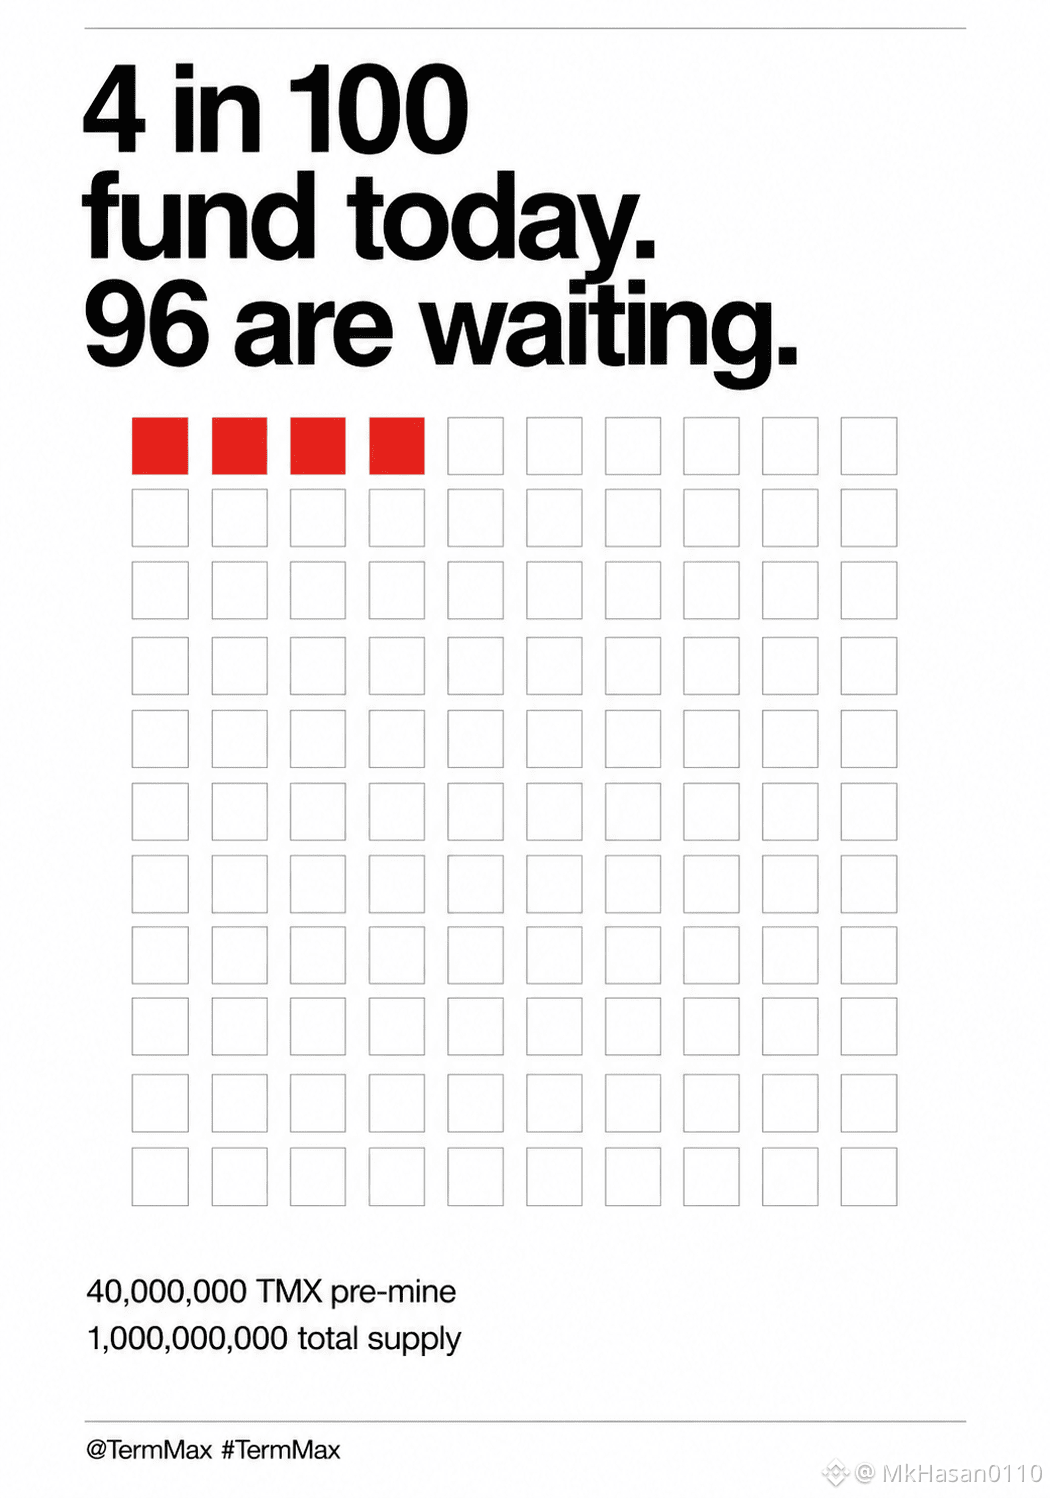
引き算をするまで、4%は小さくてどうでもいい数字に聞こえました。TermMaxのドキュメントでは、総供給10億のうち4%(40,000,000 TMX)が、TGE頃に請求できる形で初期ユーザーへのリワードとしてプレマインに割り当てられています。最初に頭に浮かんだのは4%そのものじゃありませんでした。問題は、残り96%を誰が握っていて、それが意味を持つまでどれくらい待つことが想定されているのか――そこです。
もし100トークン中4つが今日のユーザー活動を資金にしているのだとしたら、供給の大部分はまったくTVLの数値に登場しない相手のところにあります。つまり、プロトコルが自らを証明する間、設計が「持っていてくれる」と仮定している主体です。ポイントを稼いでいない人たちに対して、かなりの忍耐を求めています。
一方、その4%を追いかける預金は、固定金利の流動性のようには振る舞いません。プレマインの報酬は、前提としたFDV(想定時価総額)に連動して価格が決まるため、預金者は提供される金利に対してポジションを見積もるのではなく、受け取れるかもしれないトークンに対して見積もります。固定金利の板(オーダーブック)には、その金利のために存在している流動性が必要です。ポイント駆動の資本はエアドロップのために存在していて、プレマインされたTMXの請求は、移転可能になった後は何のベスティングもなく1:1で成立します。
この不一致はTGEでは解消されません。傭兵的な資本が撤退したあとも、そのレートのために預金を続けている人のところに着地します。
では、トークンが移転可能になってから30日後、現在の預金基盤のうちどれくらいがまだ残っていると思いますか?
#termmax @TermMax