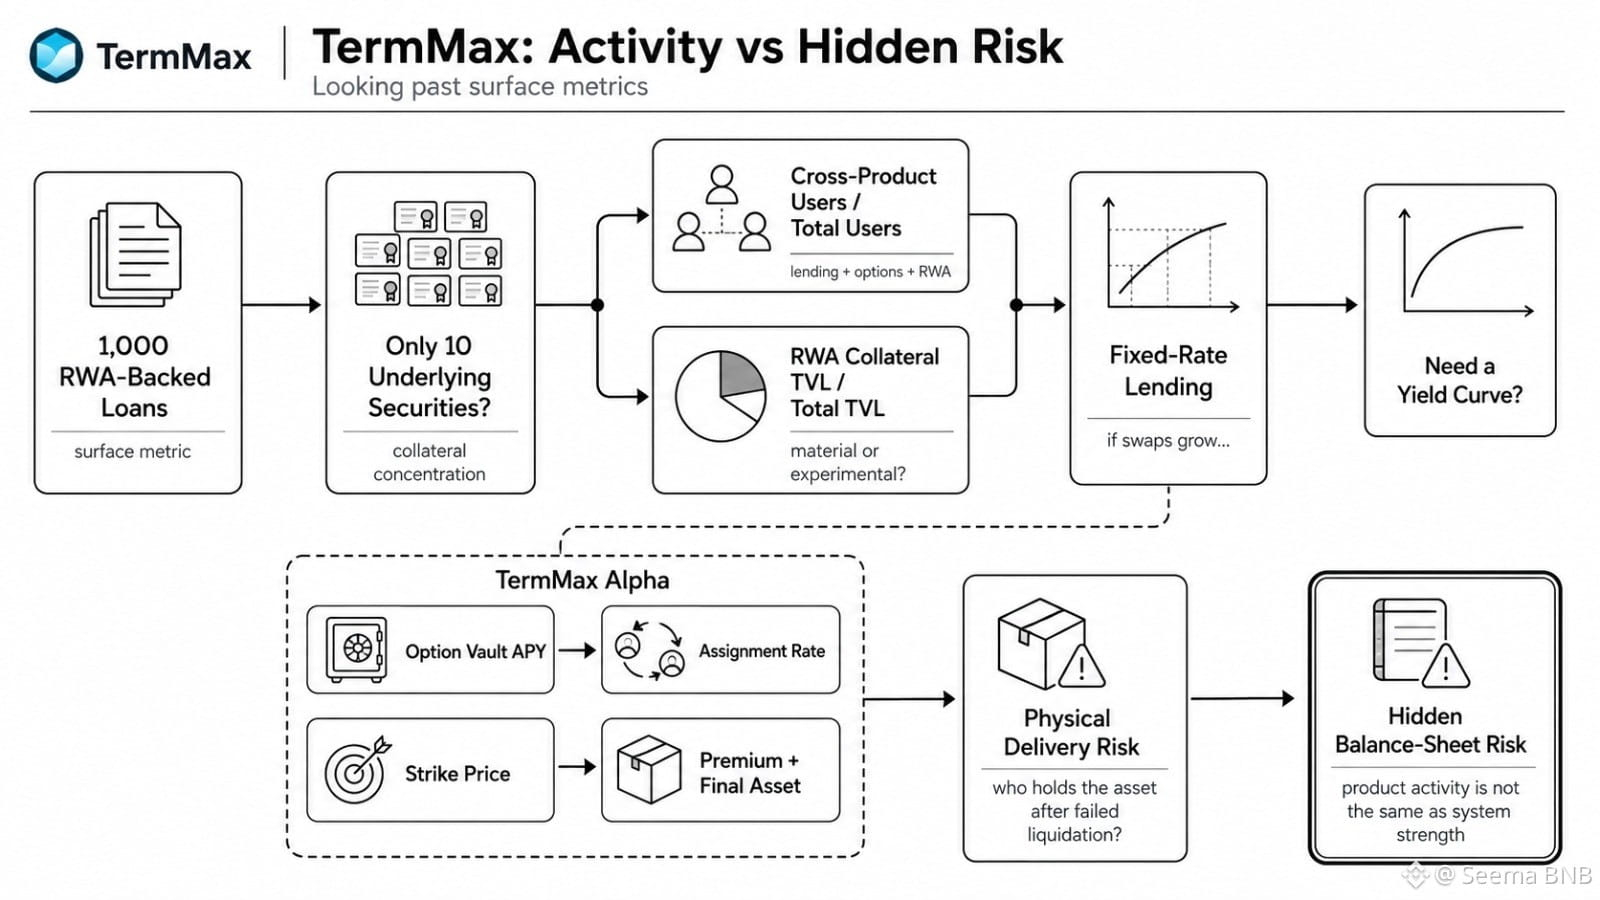
メモに厄介なTermMaxの数字を思わず戻してしまいます。たとえ「RWAで裏付けられた融資」が1,000件あっても、それらがたった10の基礎となる証券に依存しているなら、私にとってはほとんど何も分かりません。
明らかな指標は融資件数です。でもそれは弱いと思います。本当に重要なのは、担保がどれほど集中しているか、そしてユーザーが各プロダクトに一度触れるだけではなく、貸出・オプション・RWAといった領域の間を実際に行き来しているのかどうかです。
その点でTermMaxは判断が難しくなります。RWA担保のTVLは伸び得ますが、それは全体のTVLに対して“重要な割合”になるのでしょうか。クロスプロダクトの利用者は増えていくのでしょうか。固定金利の貸出は、いつかイールドカーブに近いものを必要とするようになるのでしょうか。特に、金利スワップがシステムの一部になった場合は。
TermMax Alphaにも同じ問題があります。高いオプション・バルトのAPYはきれいに見えますが、割り当てが預け手の資産を変えてしまうと話は別です。ストライク価格はプレミアムに影響しますが、それだけでなく、最終的にあなたが持つことになるものにも影響します。
割り当てはある程度は正常です。肝心なのは頻度、受け渡し後のドローダウン、そして現物決済によってユーザーが「本当に欲しかった」資産を残せるのかどうかです。
私はまだ1つ気にしています。TermMaxはプロダクト活動を測っているのか、それとも、それらのプロダクトが重なり合うことで生まれる“見えないバランスシート上のリスク”を測っているのか?
#termmax @TermMax
明らかな指標は融資件数です。でもそれは弱いと思います。本当に重要なのは、担保がどれほど集中しているか、そしてユーザーが各プロダクトに一度触れるだけではなく、貸出・オプション・RWAといった領域の間を実際に行き来しているのかどうかです。
その点でTermMaxは判断が難しくなります。RWA担保のTVLは伸び得ますが、それは全体のTVLに対して“重要な割合”になるのでしょうか。クロスプロダクトの利用者は増えていくのでしょうか。固定金利の貸出は、いつかイールドカーブに近いものを必要とするようになるのでしょうか。特に、金利スワップがシステムの一部になった場合は。
TermMax Alphaにも同じ問題があります。高いオプション・バルトのAPYはきれいに見えますが、割り当てが預け手の資産を変えてしまうと話は別です。ストライク価格はプレミアムに影響しますが、それだけでなく、最終的にあなたが持つことになるものにも影響します。
割り当てはある程度は正常です。肝心なのは頻度、受け渡し後のドローダウン、そして現物決済によってユーザーが「本当に欲しかった」資産を残せるのかどうかです。
私はまだ1つ気にしています。TermMaxはプロダクト活動を測っているのか、それとも、それらのプロダクトが重なり合うことで生まれる“見えないバランスシート上のリスク”を測っているのか?
#termmax @TermMax