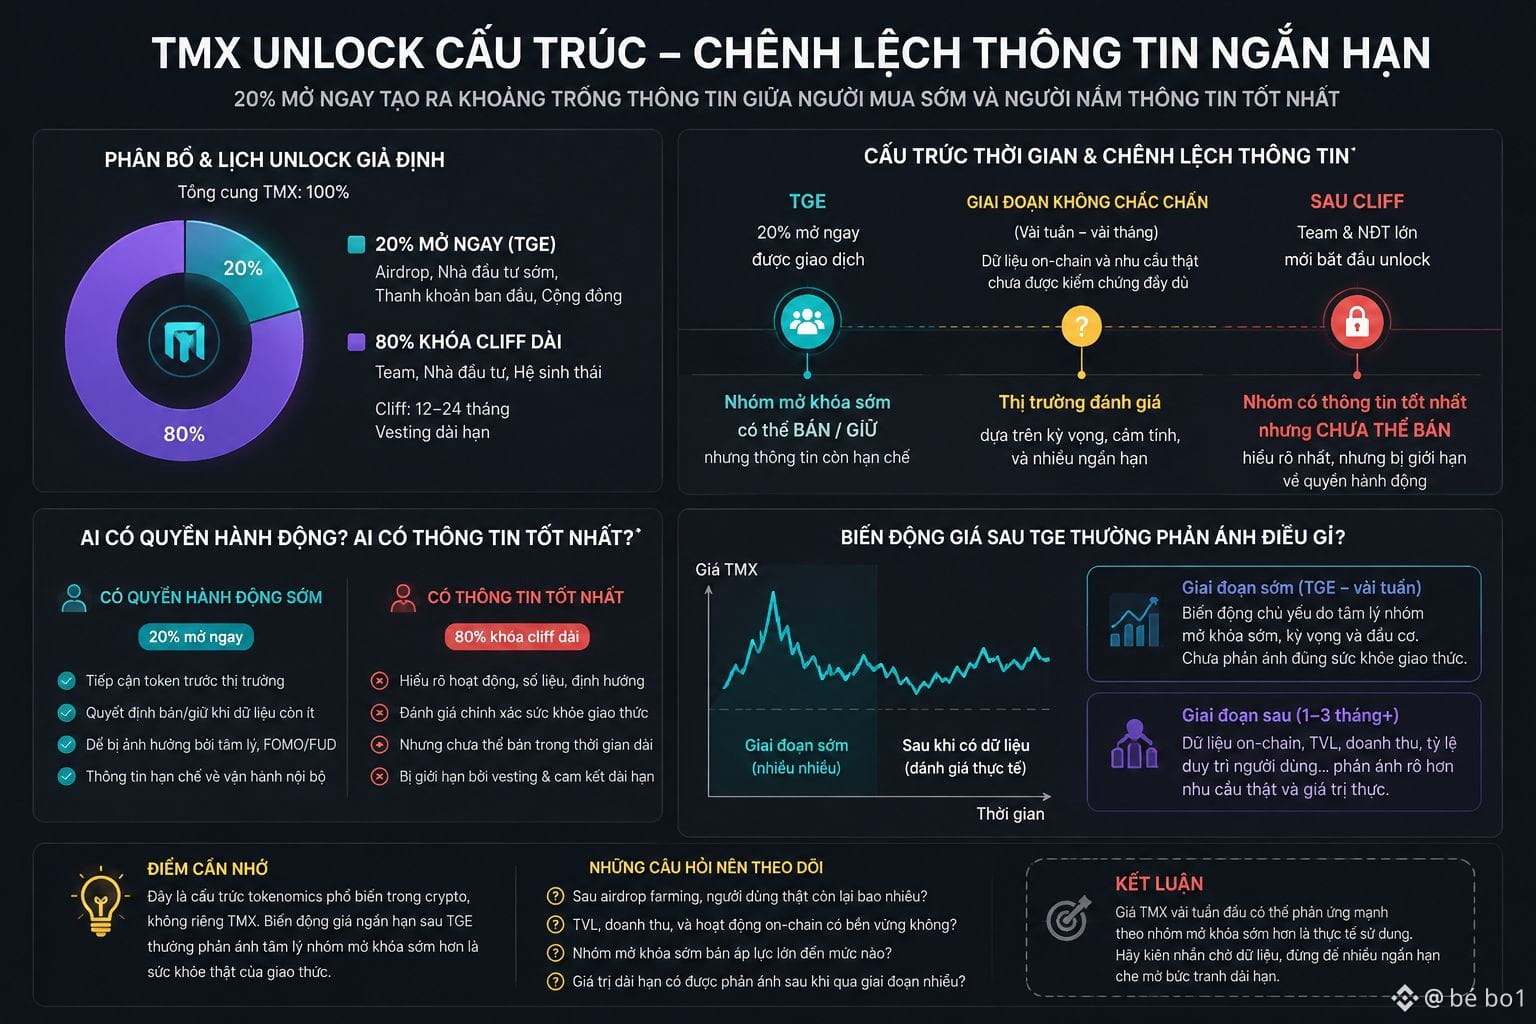
TMXのアンロック構造について考えてみたとき、自分はあることに気づいた。— まず20%がすぐに解放され、残りはチーム、投資家、エコシステム向けに長いクリフが設定されている。この設計が、早期購入者とトークノミクス設計者の間に、短期的な情報格差を生んでいる可能性がある。20%がすぐに解放されるのは主に、最初から参加している人たち—エアドロップ、初期ラウンドの投資家—場合によっては取引所での初期流動性のため—に向けたものだ。
このグループは、より広い市場がオンチェーン活動の健全性を、エアドロップの喧騒が落ち着いた後に評価できるようになる前に、トークンを先に持つ。つまりかなり独特な時間設計になっている。早期に解放される側の「売るか、ホールドするか」の判断は、TermMaxに本当の需要があるのか、それともファーミングによって誇張されているだけなのかを見極めるのに十分なデータが揃う前に行われる。
一方で、チームと大口投資家の長いクリフは、社内の運用状況を最も理解しているはずのグループが売却できないことを意味する。行動できるのは誰か、そして最も良い情報を持っているのは誰か、という点での分断がかなり面白い形で生まれている。@TermMax は単発の例ではなく、これはよくあるトークノミクスの構造だ。だが、それはTGE直後の価格変動が、プロトコルの真の健全性というより、早期解放側の心理をより反映しがちになることも意味している。最も事情を知っている側は、市場に参加して売買できないからだ。
自分への反論:これは、暗号資産のベスティングの大半に共通する特徴で、$TMXに限った話ではない。— ただし、初期の価格変動を読むときに覚えておくべきポイントだ。
今は、TMXの最初の数週間の価格が、早期解放グループの動きに強く反応するのかどうかを見守っている。そしてそれが、プロトコルの実際の利用状況を正しく反映しているのか、それとも前もって売れる権利を持つごく一部のグループによる短期ノイズに過ぎないのかを確かめたい。#termmax #BTC
このグループは、より広い市場がオンチェーン活動の健全性を、エアドロップの喧騒が落ち着いた後に評価できるようになる前に、トークンを先に持つ。つまりかなり独特な時間設計になっている。早期に解放される側の「売るか、ホールドするか」の判断は、TermMaxに本当の需要があるのか、それともファーミングによって誇張されているだけなのかを見極めるのに十分なデータが揃う前に行われる。
一方で、チームと大口投資家の長いクリフは、社内の運用状況を最も理解しているはずのグループが売却できないことを意味する。行動できるのは誰か、そして最も良い情報を持っているのは誰か、という点での分断がかなり面白い形で生まれている。@TermMax は単発の例ではなく、これはよくあるトークノミクスの構造だ。だが、それはTGE直後の価格変動が、プロトコルの真の健全性というより、早期解放側の心理をより反映しがちになることも意味している。最も事情を知っている側は、市場に参加して売買できないからだ。
自分への反論:これは、暗号資産のベスティングの大半に共通する特徴で、$TMXに限った話ではない。— ただし、初期の価格変動を読むときに覚えておくべきポイントだ。
今は、TMXの最初の数週間の価格が、早期解放グループの動きに強く反応するのかどうかを見守っている。そしてそれが、プロトコルの実際の利用状況を正しく反映しているのか、それとも前もって売れる権利を持つごく一部のグループによる短期ノイズに過ぎないのかを確かめたい。#termmax #BTC