TermMaxのドキュメントに1時間費やして、ある1つの質問に答えを探しました。──引用されているレートは実際にはどこから来ているのか?その哲学ではなく、画面に表示される数値の“文字どおりの機械的な出どころ”です。
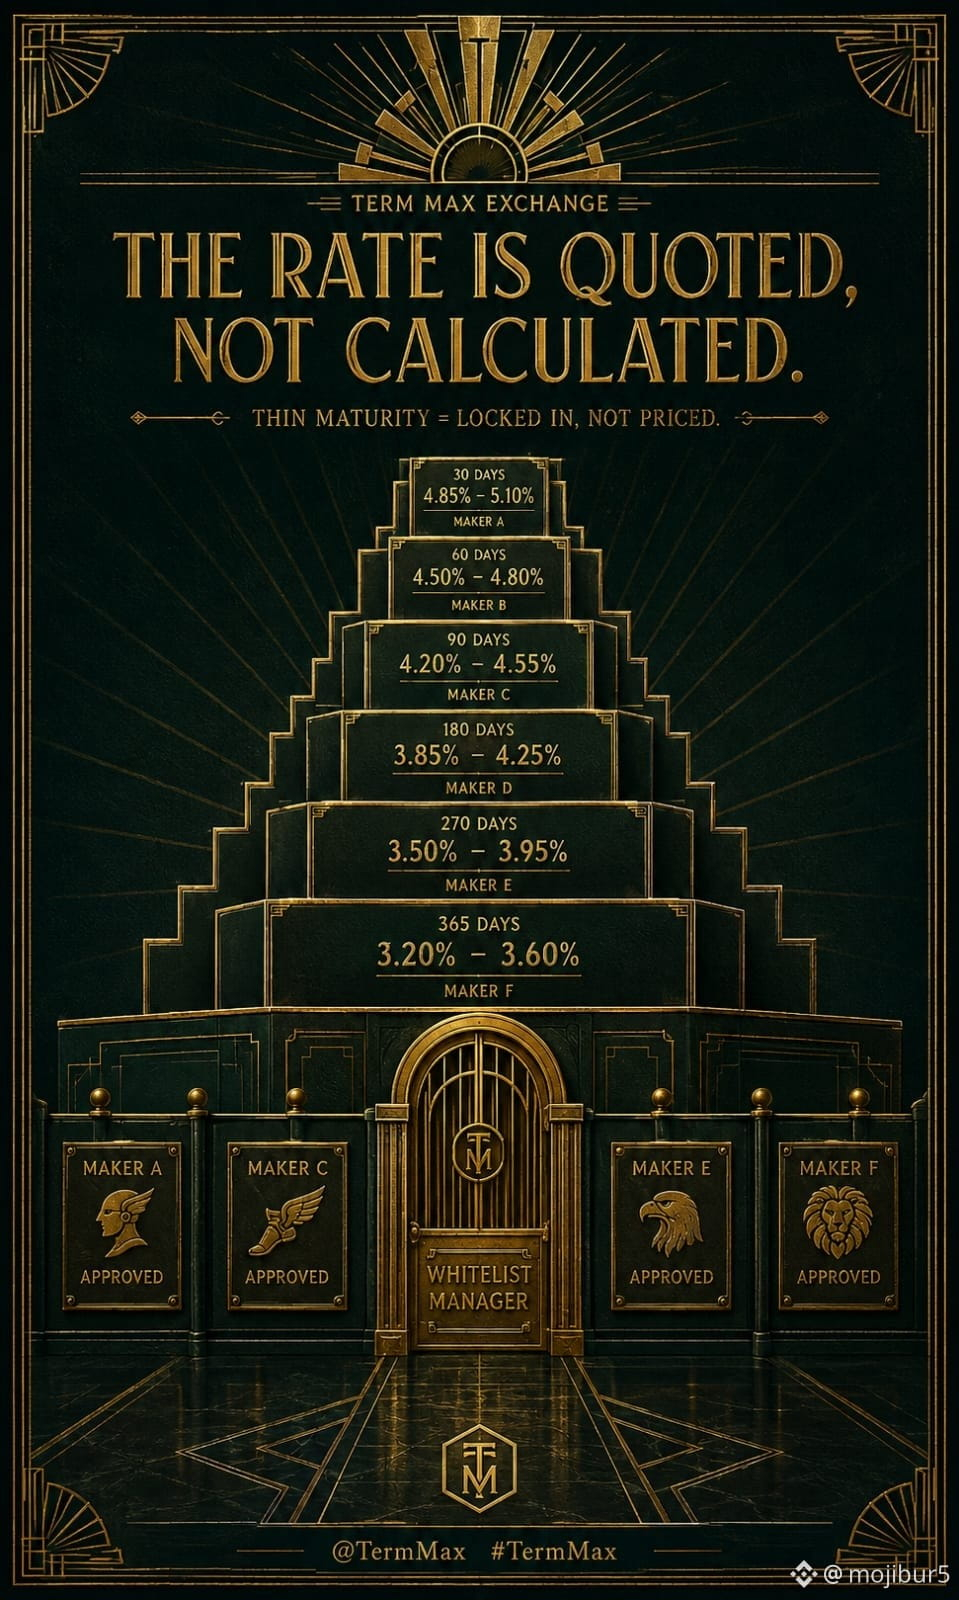
答えは思ったよりもシンプルで、少し奇妙でした。供給と需要からレートを計算する利用率カーブ(utilization curve)は存在しません。キュレーターとオーダーメーカーは、Uniswap V3のようなカーブ上でレンジ・オーダーを設定し、それぞれが選んだ満期に対して、ほぼ指値注文のような形で貸し出し/借り入れを行います。レートが「固定」されているのは、それが計算されるのではなく“提示(クォート)”されるからで、同じ満期に対して複数のメイカーが積極的にクォートしている場合、その間の競争がスプレッドを締めます。これが成立しているなら、数式駆動の市場に対する本当の優位性です。
しかしランディングページでは説明されていないのは、それが成立しないとどうなるかという点です。特定の満期で稼働しているメイカーが1人か2人程度しかいない場合、そのカーブは彼らが設定したものに過ぎず、競争的な価格へ向かわせる力はありません。そして、そもそも誰がそれらの注文を出す資格があるのかも公開されていません。どのアドレスがキュレーターやオーダーメーカーとして行動できるかは、Whitelist Managerコントラクトが管理しています。薄い流動性は、たまに起きる一時的な不具合ではありません。ホワイトリストされたメイカーが競争しに現れてこなかった満期において、デフォルト状態になっています。
このリスクはプロトコル側にあるのではありません。“fixed”(固定)されていて競争価格になっていないことを意味する)満期に対して、借りる側または貸す側がそこに入ってしまうことで生じます。
では、メイカーが提示するレートと、数式から導かれるレートのどちらが、薄い市場においてより公平なコストを生み出すのか?そしてなぜですか?
#termmax @TermMax