


南方財経記者朱治宣
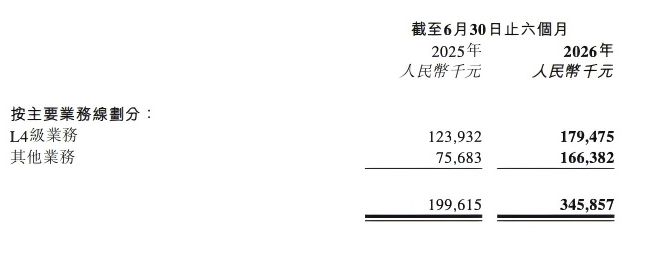
先日、広州の自動運転企業「文遠知行」が2026年上半期の業績を発表しました。財務報告によると、文遠知行の上半期の総売上高は3.46億元で、前年同期比73.3%増となりました。粗利益率は前年同期の30.6%から36.6%へと上昇しています。注目すべきは、今上半期のL4レベルの事業が好調で、売上は1.79億元に達し、主力事業のほぼ半分を占めたことです。
しかし、売上高は急成長しているにもかかわらず、損失状態はいまだ改善していません。文遠知行はいつ利益の転換点を迎えるのでしょうか。依然として市場が最も関心を寄せる問題です。
売上3.46億元、損失7.90億元
国内市场は文遠知行ビジネスの基盤であり、2026年上半期の業績も十分に目を引くものとなっている。
2026年の第2四半期、国内のRobotaxiは1台あたりの日平均受注が21件を超え、前四半期比で24%上昇、1日のピークは28件に達した。登録ユーザー規模は前四半期比で35%増、単四半期のタクシー売上は前四半期比で約140%増となった。主要都市・広州の無人によるサービス提供範囲は、2025年末時点の3倍に拡大し、黄埔・天河・海珠の3つの中核エリアをカバー。7×24時間の途切れない商用運行を実現している。
文遠知行の創業者兼CEO、韓旭氏は次のように述べた。「2026年の第2四半期、文遠知行は海外での加速、軽資産の拡張、そして自前で“稼ぐ力(自家発電)”をつくる能力の構築の面で、いずれも顕著な進展を遂げた。技術面では、Robotaxiを代表とする3400台のL4車隊と、1四半期で約3万台規模の一括端から端までL2++ソリューションが、すでに規模での商用展開を実現している。」
事業別に見ると、L4事業は引き続き売上の“支え(圧舱石)”である。第2四半期の売上は1.25億元で、前年同期比47%増、前四半期比131%増。総売上の比率は半分超。さらに注目すべきは、高度運転支援ソリューション事業の爆発的な成長だ。第2四半期の売上は前年同期比2594%増、前四半期比219%増と大幅に伸びた。この数字の変化の背景には、同社の一括(端から端まで)ADASソリューションであるWRD3.0が規模生産(スケールでの量産)段階に入ったことがある。
L4技術を“次元を変えて”量産の自動運転市場に投入することで、研究開発コストを圧縮できるだけでなく、Robotaxiよりも広い市場空間も切り開ける。それが上半期の粗利率上昇の主要な支えの1つになっている。
現時点で、WRD3.0は30車種以上で量産向けの開発指定(量産定点)を獲得している。第2四半期の単四半期の出荷量は3万セットに達した。L2++事業の急速な立ち上がりは、文遠知行がL4の技術で量産車を“次元を変えて支援する”戦略が、財務的なリターンの実現に向かって歩み始めたことを意味し、「L4が技術的な壁を築き、L2++が規模による恩恵を解放する」という二輪駆動の構造が形成されている。
東寧証券の調査レポートでは、国内の車隊規模と商業化が進む都市数が継続的に増えており、これが直接的に1台あたりの経済性の改善につながっていると判断している。受注密度とユーザー規模の双方が高まり、都市単位での運営におけるネットワーク効果を徐々に検証し始めている。
目を引く運用データの裏側で、利益の転換点はいまだ到来していない。
財報によると、上半期の純損失は7.90億元で、前年同期比では0.2%のみ縮小にとどまり、売上3.46億元の2倍以上に相当する。営業損失は8.53億元で、前年同期比では4.2%縮小。株式報酬などの非現金項目を除けば、調整後の純損失は6.65億元で、前年同期比ではかえって11.7%拡大している。
主な理由は、研究開発投資の継続的な上積みだ。巨額投資の主な行き先は、自動運転技術基盤と大規模モデルの改良(反復)である。
自動運転システムが希少なロングテールのシーンを処理できるようにするには、その背後にある計算能力コスト、GPUの支出、そしてデータコストはいずれも実費の投資だ。国聯民生の調査レポートのデータによれば、第2四半期の研究開発費は4.34億元で、前年同期比36.2%増となった。人員の外部委託、クラウドサービス、ハードウェアの更新に関する投資も、引き続き上積みが続いている。上半期通期の同社の研究開発費の合計は7.98億元で、当期の総収入の2.3倍に相当する。
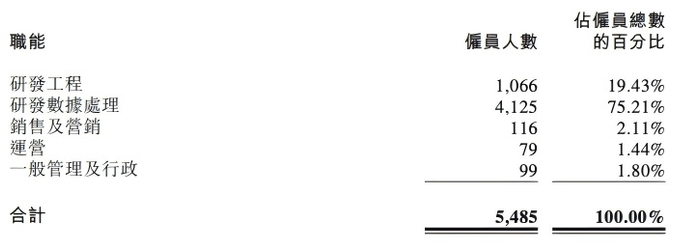
人員構成も、研究開発への高強度な投資を裏づけている。6月末時点で同社のグローバル従業員は計5485人で、そのうち研究開発のエンジニアチームが1066人、研究開発データ処理チームが4125人。研究開発関連人員の割合は94.6%超となっている。
中間報告の公表時点でも、文遠知行は国内のいずれの都市で単車運営が黒字化したことを公式には発表していない。
収入の伸び率は、依然として研究開発・運用投資の伸びに追いついていない。6月末時点で同社の現金および現金同等物、定期預金の合計は約54億元で、年初から17億元減少しており、半年で現金準備の約4分の1近くを消費した。
アイメイ(iMedia)コンサルティングのCEO、張毅氏は南方財経の記者に対し、「売上高の伸び率のうち73%は高速成長の領域に入っているが、損失は政策と走行権(路権)の二重の制約の下での客観的な結果だ」と述べた。
張毅氏によると、国内の無人Robotaxi運行は依然としてエリア単位の実証(パイロット)を主としており、エリアをまたぐ運行はまだ全面的に解放されていない。そのため、受注規模の急速な拡大には明確なボトルネックがある。コスト面のプレッシャーは多方面に起因している。研究開発投資、車両の減価償却、安全運用・保守はいずれも固定費(硬直的な支出)であり、そして安全上の最低ラインを守るための研究開発投資は、現時点でも将来でも不可欠だ。
大幅増(154.4%)、海外事業が本格始動
国内の基本盤が着実に固まっている一方で、海外市場は文遠知行にとって最も際立つ差別化の強みになりつつある。
上半期の海外収入は前年同期比で154.4%増、同時期の国内収入は前年同期比48.4%増で、海外の伸びは国内の3.2倍。海外収入の総売上に占める割合も、2025年同期の23.5%から34.5%へと上昇した。
国内の重い運営モデルとはまったく異なり、海外市場では軽資産の運営・技術提供(テック・アウトプット)路線が採用されている。
UberやGrabなどの現地の主要な配車プラットフォームと提携し、協業先が車両の購入やローカライズされた運営、ユーザー獲得といった重資産の領域を担うことで、文遠知行は自動運転の技術ソリューションのみを提供し、技術ライセンス料と運行実績(運営売上)の取り分を得る。半年報の開示によれば、海外のL4事業は高い粗利率を持つ事業であり、当該期における同社の全体の粗利率上昇の主要な推進要因の1つとなっている。
「世界の自動運転の商用化はまだ初期段階にあるものの、市場空間は広く、成長の確実性は高い。このモデルは限界の経済効果(追加1単位あたりの収益性)が際立っており、今後も安定したキャッシュフローの貢献を継続的にもたらすことが期待される。同社にとって重要な利益センター、そしてキャッシュフロー事業となっている。」文遠知行のCFO兼国際責任者、李璇氏は、「文遠知行の収入は引き続き急速な成長を維持しており、自家発電の道を着実に歩んでいる」と述べた。
現時点で、文遠知行の事業は13カ国、60以上の都市にまでカバーしている。海外展開の状況を見ると、文遠知行は中東市場で継続的にエリアを拡大しており、アブダビとドバイでは無人の商用運行を実現し、主要市街地の70%以上をカバーしている。現地の車隊規模は約400台。欧州市場では、同社はUberとの連携により、スペインのマドリードおよび大スイス・チューリッヒ地域で順次展開を進めている。さらにGreenMobilityと協業し、2027年上半期にはデンマークで事業拡大を計画。アジア市場では、Grabと手を組み、シンガポールで公開運行を開始している。
東寧証券の調査レポートでは、同社の「ソフトウェア自社保有+車隊は協業パートナーが出資する」という軽資産の海外展開モデルは、高速成長期に入っており、技術提供モデルの収益性は国内の自営運営に比べて顕著に高いと指摘している。
技術基盤の再利用能力は、多様なシーン展開のための根底の支えとなる。
自社開発のGENESIS汎用シミュレーションプラットフォームにより、数百万キロの路上テスト負荷を数日で完了でき、データラベリングコストは75%以上削減できる。新たに発表した物理AI認知の大規模モデルWITTは、データ処理効率を最大200倍向上させ、トークンコストを98%削減する。この汎用技術スタックはすべての製品ラインに再利用でき、長期的な研究開発効率の優位性が継続的に拡大していく。
しかし、技術的な先行優位から規模での黒字化までには、その間に長い商業化の“長距離走”がある。
自動運転発展の方向性について、張毅氏は南方財経の記者に対し、リスクをコントロールしやすいシーンとして、文旅、産業パーク、交通結節点などを優先的に開拓するのがよいと述べた。B端の官民企業協業による固定のシャトル専用路線で、安定した乗客数とキャッシュフローを確保しつつ、Robotaxiを都市の公共モビリティの補完として位置づけ、通勤や繁華街での移動ニーズをカバーすることで、既存のC端運営のベースと相互補完関係を形成する。また、継続的にL2+/L3の自動運転ソリューションの安全性能を磨き込み、海外の軽資産・ライセンス付与の展開モデルを深めて実装することで、より広い市場空間を開くことができると考えている。