


著者:陳智遠;編集:嘉辛
8月12日の夜、文遠知行が前向きな内容の決算を発表しました。
決算によると、同社の第2四半期の売上高は2.32億元で、前年同期比82%増、前四半期比103%増となり、市場がこれまで見込んでいた約1.7〜1.8億元を上回りました。内訳として、海外売上は前年同期比164%増、前四半期比169%増です。一方で、粗利益率は37.5%まで上昇し、昨年同期から9.4ポイント改善。過去最高を更新し、純損失は4.01億元で、前年同期比でもわずかに改善しています。
業績データから見ると、文遠知行は全面的に改善が進んでいます。売上規模が大幅に伸び、事業構造が最適化され、利益モデルも徐々に改善しています。
しかし、資本市場の反応は楽観的ではなかった。決算発表後、同社の米国株価は9.64%下落し、香港株は8%以上下落した。
自動運転業界において市場が最も注目しているのは、「商業化の実現度(進捗)」と「いつ利益モデルを走り切れるのか」である。文遠知行のこの“予想超え”の決算が、なぜ株価上昇につながらなかったのか?
第一に、粗利益率が9ポイント改善:収益構成が変化している
粗利益率が9ポイント改善したことは、文遠知行の第2四半期決算で最も注目された変化の一つだった。
粗利益率の改善は通常、主に2つの経路から生じる。1つは経営効率の向上で、たとえば車両あたりの運用効率が上がり、単位コストが下がることで、売上1単位あたりにより多くの利益を生み出せるようになること。もう1つは事業構造の最適化、つまり高い粗利益率を持つ事業の比率が上がり、全体の利益率が改善することだ。
前者は同社の収益力が強まっていることを意味するが、後者は主に、収益構成が変化したこと、同社のリソース配分が変化したことを反映している。
第2四半期のデータを見ると、文遠知行の今回の粗利益率の向上は主に後者によるものだ。
文遠知行の事業は主に2つに分かれている。L4自動運転、ならびにL2++/L3の高階アシスト運転だ。
L4事業にはRobotaxi、Robobusなどのシーンが含まれ、モデルは自営車両隊と軽資産の技術提供がある。この種の事業は依然として重資産性が強く、車両の調達、運用・保守、保険、クラウドサービス、遠隔安全要員などのコストを投入する必要がある。
第2四半期、文遠知行のL4事業売上は1.25億元で、前年同期比47%増、前四半期比131%増となった。
業績説明会でCFOは、一部のL4事業には季節性があり、商談交渉は通常上半期に完了し、収益は下半期に展開されるタイミングで計上されると指摘した。下半期は、L4事業がより良い業績を見せると見込んでいる。
L2++/L3事業は主に自動車メーカー向けに自動運転ソリューションを提供しており、前装量産の形で高階アシスト運転能力を量産車に統合している。技術ライセンスとスケール化した納品モデルを採用しているため、当該事業の限界コストはより低く、通常、L4運営事業よりも粗利益率が高い。
第2四半期、文遠知行のL2++/L3事業の売上は前年同期比で約26倍、前四半期比で219%増となった。L2++/L3事業が急速に成長するのに伴い、当該事業の売上構成比は48%まで上昇し、全体の粗利益率改善を押し上げる重要な要因となった。
同時に、海外のL4事業の成長も利益率に対して支えとなっている。
第2四半期、同社の海外売上は前年同期比で164%増となり、会社全体の売上の約4割を占めた。海外プロジェクトは軽資産モデルを採用するケースが多いため、同社が負担する車両運用やインフラ投資は比較的少なく、その結果、収益力は一部の自営運営モデルよりも通常は優れている。
文遠知行は決算資料の中でも、粗利益率の改善は主に「高い粗利益率を持つL2++/L3級事業および海外L4級事業の売上貢献の増加」によるものだと述べている。
もちろん、効率改善の兆しも見えている。
例えば、国内Robotaxiでは1台あたりの日次平均受注が21件まで引き上がり、前四半期比約24%増、ピークは28件に達した。Robotaxiが技術デモから日常運営へと移行しつつあることを示している。
第二に、粗利益率が改善した後、利益までどれくらい?
粗利益率が改善した後、次に来るのはこうした疑問だ。利益が出るまで、どれくらい先なのか?
第2四半期の決算から見ると、文遠知行の収益改善は依然として限定的だ。
上半期、同社の親会社株主に帰属する純損失は7.9億元で、前年同期とほぼ同水準だった。調整後の損失は、前年同期の5.95億元から6.65億元へと拡大した。
つまり、粗利益の改善だけでは同社の全体投資をカバーするにはまだ足りないということだ。
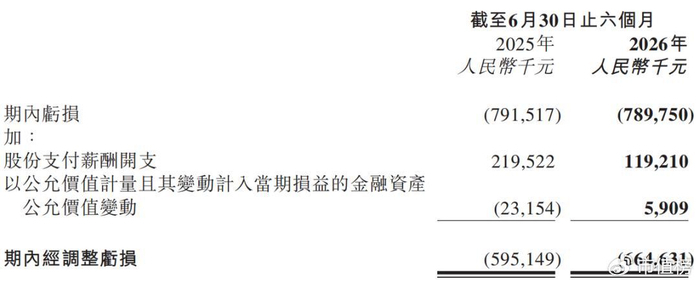
その中でも、研究開発投資が最大の圧力源である。第2四半期、同社の研究開発費は4.34億元で、前年同期比36%増となった。研究開発費の伸び率は売上の伸び率より低いものの、自動運転業界は依然として技術と商業化に向けた継続的な投資段階にあり、研究開発支出は短期的に急速に減らすことが難しい。
同時に、L2++事業が前装量産フェーズに入った後、同社は継続的に自動車メーカーの顧客を開拓する必要があり、販売およびビジネス(営業)への投資も増えている。第2四半期の販売費は2920万元で、前年同期比でほぼ倍増近くとなった。これは同社が技術検証段階から、規模化した顧客開拓段階へ移行しつつあることを示している。
管理費の低下は、主に前年同期の上場関連の専門サービス費用および株式支払いの変化の影響によるもので、より一時的な要因に属し、単純に効率改善だと帰因できるものではない。
経営陣は、費用負担が徐々に軽減されつつあると考えている。CFOの李璇は、同社の研究開発投資の伸び率はすでに売上の伸び率を下回っており、AI基盤インフラの整備段階が完成に近づくこと、ならびに都市部でのシナリオ展開効率が向上することにより、今後の投資強度は低下する見通しだと述べた。
文遠知行は、2028年に単四半期ベースのプラスのフリーキャッシュフローを実現し、2029年に通年で損益分岐点に到達すると見込んでいる。
6月30日時点で、同社の現金および定期預金の合計は約53.75億元で、前年末から約16億元減少した。現金の備えは同社が引き続き投資を行うのに十分だが、黒字転換のタイミングは複数の重要変数の進展に左右される。
第一に、技術基盤の再利用である。
業績説明会でCEOの韓旭は、過去は異なる事業ごとに多くの研究開発リソースを投入する必要があったが、自社開発の大規模モデルが発展するにつれ、各事業が同一の技術基盤を共有し始めていると述べた。
同社はGENESISとWITTの2つの大規模モデルをすでに発表しており、統一されたAI基盤インフラで、L4自動運転、L2++/L3アシスト運転、および関連する研究開発体制を同時に支えることを目指している。なおWITTは道路映像を原子化された事実ユニットに分解し、GENESISと組み合わせて学習データを生成することで、モデル学習の効率を高められる。
この再利用の道筋がうまくいけば、研究開発費の伸び率はさらに鈍化し、収益改善のための余地が生まれる可能性がある。
第二に、Robotaxiのユニット経済モデルの改善ペース。
以前に比べて、1台あたりの国内の日次平均受注が約17件だったのに対し、第2四半期の国内Robotaxiでは1台あたりの日次平均の受注密度が明らかに上昇した。
Robotaxiは、車両1台あたりの稼働率を高い水準まで引き上げないと、車両・運用・技術サポートなどの固定費を十分にならせない。その後は、1台あたりの日次平均受注が引き続き改善し、業界で一般的に注目されている25〜30件の水準に近づけるかどうかを見守る必要がある。
第三に、海外の軽資産モデルが長期的な参入障壁として形成できるかどうか。
CFOは、海外事業における車両あたりの年換算の経常収入が4万〜5万米ドルに達していることを明かした。このモデルが継続的に複製できるなら、利益改善の重要な支えとなる。
ただし、軽資産モデルにも固有の課題がある。文遠は現地の運営パートナーや移動プラットフォームを通じてユーザー流入を得る必要があるが、これらのプラットフォームは特定の自動運転サプライヤーに縛られない。より多くのRobotaxi企業が海外市場に参入してくる中で、文遠が技術の成熟度、運営経験、先行優位によって競争力を維持できるかは、引き続き検証が必要だ。
第三に、L2++/L3:技術優位から商業規模の検証へ
上記の3つの方向性に加えて、L2++/L3事業の増量(放量)のテンポも、別途追う必要がある変数だ。これは今四半期の粗利益率改善の主な源泉であるだけでなく、技術優位が商業規模へと転換される進捗にも直接関係している。
文远知行过去多年的積み重ねは主にL4自動運転分野に集中してきた。技術が徐々に成熟するにつれ、同社は一部のL4能力を量産向けのアシスト運転(ADAS)分野へ拡張し、自動運転ソリューションを自動車メーカーに提供することで新たな商業化の道を開拓している。
第2四半期に、WRD 3.0のソリューションは規模化された納品を実現し、出荷台数は約3万セットだった。同方案はエンドツーエンドAIアーキテクチャを採用し、知覚、予測、意思決定、制御などの各段階を統合している。現在、NVIDIA、Qualcomm、芯擎など複数の車載計算プラットフォームに適応済みだ。
市場で共通して関心が集まっているのは、ADAS分野において華為、地平線(Horizon)、Momentaなど、すでに量産経験と産業リソースを持つ競合に直面した場合、文遠にはどのような競争優位があるのかという点だ。同時に、将来的にこれらのADASプレイヤーもデータ蓄積を武器にRobotaxi分野へ進出する可能性はあるのだろうか?
業績説明会での関連回答は主に3つの方向性に分けて展開された。
第一に、複雑なシーンでの信頼性の検証。韓旭によると、彼はWRD 3.0を搭載した車両を運転し、広州珠江新城の夕方のラッシュ時に2時間のライブ配信を行い、終始人によるテイクオーバーはなかったという。
第二に、効率である。業績会の中では、文遠が投入するリソースはより少ないのに、産出は遜色ないと説明されている。言外の意味は、文遠が頼っているのは技術効率とエンジニアリング力であり、単にリソースを積み上げているわけではないということだ。
第三に、L4の経験がL2++事業へもたらす“恩返し”。
L4とADASではシステムの信頼性に対する要求に明確な違いがある。
韓旭は、L4能力を測る一連の基準を提示した。すなわち、少なくとも100台の完全無人Robotaxiを保有し、連続運行で半年間実施し、大きな事故が発生しないこと。この基準の下で、多くの企業がRobotaxi分野への参入を発表しているが、本当に規模化した運営能力を形成するにはまだ一定の距離がある。
文遠知行は過去約10年にわたりL4自動運転へ継続投資しており、世界のL4車両隊はすでに3000台超に達している。複数の国・都市をカバーし、大量の実道路走行データを蓄積してきた。
データ規模の価値はなお次の段階にある。真に重要なのは、これらのデータが自動運転システムの実際の稼働過程における意思決定、フィードバック、異常シナリオから得られていることだ。
従来の道路テストと比べて、L4運営は継続的に大量の複雑で頻度は高くないが価値の高いロングテールのシナリオを生み出し、モデルの学習、安全検証、アルゴリズムの反復に役立てられる。
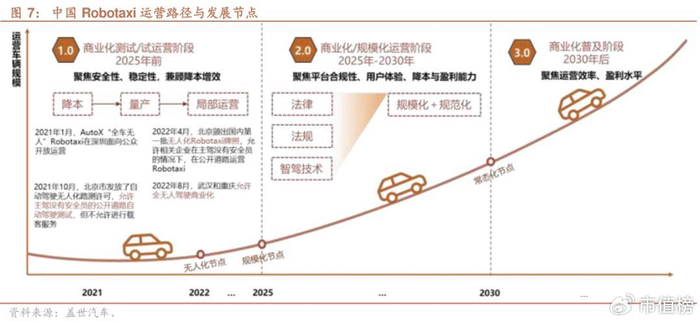
とはいえ、自動運転業界の競争がアルゴリズム能力の競い合いから、データのクローズドループと商業規模の競争へと移る中で、L4データももはやコアとなる障壁ではなくなってきている。
各社のデータのクローズドループの道筋は異なる。テスラや華為などのプレイヤーは量産車両の規模で大量の運転データを獲得し、大規模展開によってモデルの継続的な反復を推進する。一方、Waymoや文遠知行はL4運営に依拠し、自動運転システムが自律運転する過程で生まれる高価値シナリオデータを蓄積し、実際の無人運転の経験によってシステムの信頼性を高めている。
2つのルートにはそれぞれ強みがあるが、最終的に競争結果を決めるのは、誰がデータの優位を、より速いプロダクトの反復、より低いコスト、そしてより大きな商業規模へと転換できるかである。
これが文遠の抱える核心的な課題でもある。L4の蓄積が、本当にL2++事業の競争力へ転化できるのか。
受注残高の観点では、文遠知行はすでに広汽や奇瑞などのOEMから、約30車種の量産向け定点を獲得しており、広汽埃安、昊铂(Haopai)、伝祺(GAC)、ならびに奇瑞傘下の星途(Jetour)など、複数のブランドをカバーしている。
注意すべきは、定点(車種採用の決定)は収益が確定することと同義ではない点だ。車種の定点から最終的な量産に至るまで、エンジニアリング開発、テスト検証、サプライチェーンの導入などの工程を経る必要がある。WRD 3.0はすでに広汽埃安N60、奇瑞星途星紀元ES/ET、星途EX7などの車種で量産搭載を実現している。
顧客の集中度も注目すべき要素だ。現在、L2++量産車は主に広汽と奇瑞の2大自動車メーカーに集中している。もし中核となる協業車種の販売が見込みに届かなかったり、将来のサプライ関係が変化したりすれば、文遠のL2++事業の成長に影響が出る可能性がある。
現時点では、これは主に技術協業と能力検証の意味合いを表しているにとどまり、規模化された量産の売上を形成するには、さらなる推進が必要だ。
同社は、2026年末までに10万台の搭載、2027年の累計で50万台超という目標を掲げている。今後1年以上の期間で大規模な増量を実現することは、すでに定点となっている車種の量産推進スピードを試すだけでなく、同社が継続的に新規プロジェクトを獲得する能力も問うことになる。