

著者|周淼
編集長|赵妍
出所|星火Ember
一笔のクロスボーダー(業種横断)M&Aが、もともとさほど目立たなかったストレージテスト装置メーカーを、風向きが激しく揺れる渦中へと押し上げた。
アリシーホーム(603221.SH)は、主力がPVC弾性フローリングであり、上半期は3,400万元超の赤字見込みだったが、最近になって、6.5億元を上限として、武漢欧康ノ電子科技股份有限公司(以下「欧康ノ」)というストレージテスト装置メーカーの株式77.08%以上を取得する方針を発表した。
今回のM&Aは、関連取引にも該当する。発表後、アリシーホームの株価は12営業日で11回のストップ高(連続の上昇)を記録し、累計上昇率は185.56%に達し、その間に2度の取引停止があった。上交所(上海証券取引所)も監督上の書簡を発付し、クロスボーダー買収の取引実態、資金の出所、事業の相乗効果、株式譲渡の手当てなどの点について追及した。
半導体テスト事業の基盤をまったく持たない愛麗家居にとって、今回のオコノ買収は一見すると事業転換の重要な一歩に見える。しかし市場がより注目しているのは、関連当事者取引の枠組みの下で、この高額プレミアム買収が本当に見合う価値を持つのかという点である。
475%のプレミアム、その理由は?
公告によれば、上記6.5億元の評価額はオコノの帳簿上純資産に対して約475%のプレミアムであり、その実質支配者である趙銘はこれを受けて業績コミットを行った。すなわち、2026年から2029年までの税引前・特別損益控除後純利益は、それぞれ5000万元、5000万元、6000万元、7000万元を下回らず、4年累計で2.3億元とするというものだ。
では、この会社は果たしてその値段に見合うのか。オコノはSLT(システムレベルテスト)技術を中心とするストレージテスト装置および付帯テストサービスを手がけ、製品はSSDモジュールテスト、DDRモジュールテスト、ストレージチップテストなどの場面をカバーし、主にストレージファウンドリやモジュールメーカー向けである。
SLT(システムレベルテスト)はCPウェハテストとFT完成品テストの後段に位置する。ATE(自動化テスト装置、CPとFTテストを実行する中核ツール)が「部品」の良否を測るものだとすれば、SLTはより「完成品検査員」に近い。
業績面では、2023年から2025年にかけて、オコノの売上高は1769.15万元から7067.82万元へ増加し、純利益は2年連続赤字の後、2025年に610.68万元の黒字を達成した。2026年上半期には、売上高7987.98万元、純利益3719.67万元となり、2025年通期の数倍に達した。
これに対し、愛麗家居の説明では、一方で下流需要の爆発によりオコノの事業規模が拡大し、研究開発費が徐々に薄まったこと、他方でハードウェアコストが低く、ソフトウェア開発の再利用率が高いBISTテスト装置の出荷が多かったことが、全体の粗利率を押し上げたという。
この筋書きは聞こえはもっともらしいが、顧客構造を見れば理解できる。2025年から2026年上半期にかけて、オコノの上位5顧客の売上比率はそれぞれ96.16%、93.48%に達した。各社の売上比率と粗利率から逆算すると、会社全体の粗利率は約45%から約66%へ上昇した。
そして本当に粗利率を押し上げたのは、第一位顧客A(主力製品はSSDテスター)だった。2026年上半期、この顧客の売上比率は36.99%から84.08%へ上昇し、対応する粗利率も54.37%から72.75%へ引き上がった。
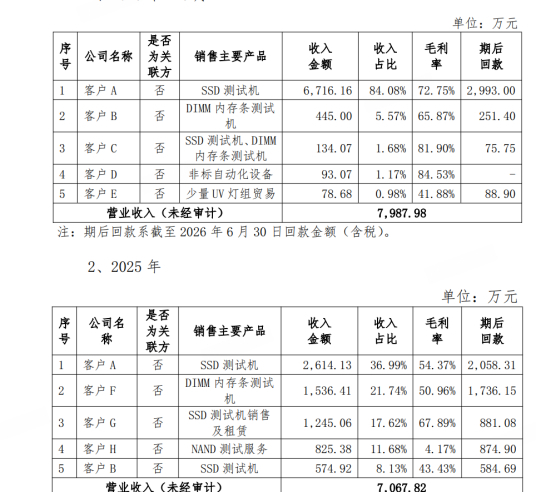
では、海外大手の状況はどうか。愛麗家居の公告で挙げられた同業他社、日本のアドバンテストと米国のテラダインの2026年第2四半期の粗利率は、それぞれ69.5%、59.8%だった。こう見ると、オコノの全体粗利率はすでに国際トップに追いついている。
ましてや、第3位顧客C(主にSSDテスター、DIMMメモリモジュールテスターを販売)と第4位顧客D(主に非標準自動化装置を販売)の粗利率は、それぞれ81.9%、84.53%とさらに高く、アドバンテストでさえ黙り込むほどだ。
市場というケーキはどれほど大きいのか? 急いで絵に描いた餅を見せるのはまだ早い。
さらに、オコノの売上成長余地も、細かく見ると疑わしい。愛麗家居はDATAINTELOレポートのデータを引用し、SLTが全体テスト装置の20.7%を占めることと、アドバンテストによるテスト機市場全体の予測を踏まえ、SLT装置の2026年市場規模を4.4億〜5.4億米ドルと算出した。
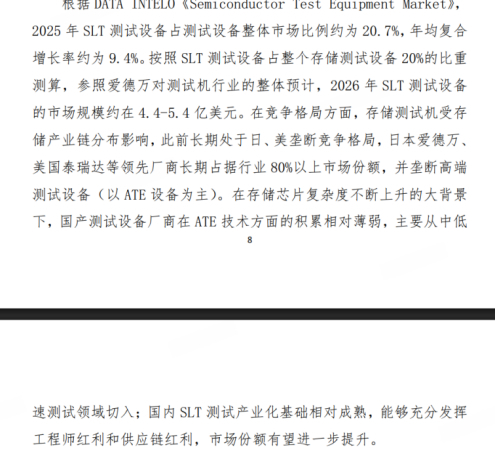
しかし問題は、公告がSLTの全体テスト装置における比率(20.7%)を、そのままSLTのストレージテスト装置細分領域における浸透率として用いている点にある。SLTはテスト対象によりSoC、電力、ストレージなど複数のタイプに分かれる。大きな市場の係数を一つの細分化された戦場に当てはめるのは、少々成り立ちにくいのではないか。
しかもこれは海外大手の独占をまだ織り込んでいない。愛麗家居は公告の中で、ストレージテスターは長期にわたり日米独占の構図にあり、海外大手の日本アドバンテストと米国テラダインの2社で80%超の市場シェアを占めていると認めているが、同社の見方では、これら海外メーカーが独占しているのはATE装置を中心とするハイエンドテスト装置であり;
要するに、SLTという細分化された領域には、なお国産代替の余地があるのかもしれない。ただし業界レポートやSEMIのデータを見ると、世界のSLT装置市場は中高度の寡占構造にあることが示されている。SEMIの過去データでは、2020年前後にはアドバンテストとテラダインの2社だけで、メモリ向けSLT装置市場の9割超を占めていた。
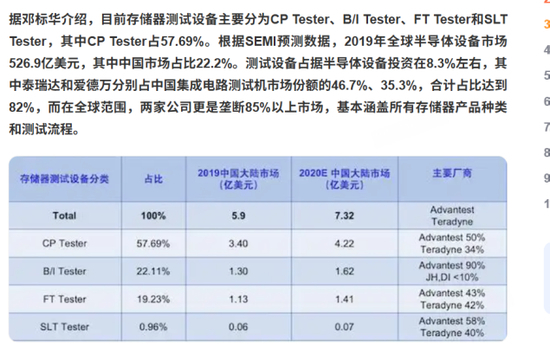
近年に公表された『複雑SoCチップにおけるシステムレベルテスト(SLT)の重要性と装置市場』と題する報告でも、世界のSLT装置市場は同様に中高度寡占で、CR5は約82%、CR3は約65%とされ、主なプレーヤーはなおアドバンテスト、テラダインなどの海外大手であるとされている。
さらに警戒すべきなのは、この分野の競争がなお激化していることだ。AI計算能力や5Gの爆発的普及でチップはますます複雑になり、従来のATEテストでは実環境下の機能検証を完全にカバーするのが難しくなっている。SLTは不良をはじく重要な工程となりつつあり、つまりこのケーキを狙うプレーヤーは今後ますます増えるということだ。
国産ATE大手の華峰測控、長川科技(権利擁護)などはすでにSLT分野へ事業を拡張している。さらに微妙なのは、オコノのかつての最大顧客であるストレージメーカー深圳憶聯(2020年半期報告で開示、その後は年報で大口顧客名を開示せず)も、最近、自社開発のM.2 SLTシステムを投入したと発表したことだ。
これについても、愛麗家居は公告の中で、オコノが属するSLTテスト装置分野は市場規模とエンジニアリング上の参入障壁が比較的小さく、日米の寡占企業や国内競合の参入に伴い、より激しい市場競争に直面する可能性があると認めている。
言い換えれば、オコノが今直面している問題は『大きな魚を取れるか』ではなく、この池そのものが実は大きくも深くもないのではないか、ということだ。日米の大手はいつでも入り込めるし、国内の同業他社や古い顧客もすでに水に入っている。
台頭の裏にある「灰色の記憶」
オコノの成長経路は、宣伝資料の中で名指しされていた2つのファウンドリ、すなわちシーゲイトと長江存儲を抜きには語れない。
実際、オコノが2005年に設立された当初に手がけていたのは、基板テスト装置や自動化治具で、半導体ストレージとは無関係だった。2011年以降、シーゲイト(Seagate Technology、NASDAQ: STX)と組むようになってから、HDDとSSDのテスト装置を手がけ始め、ここで初めてストレージテスト分野に本格参入した。
シーゲイトは1979年に設立され、本社は米国カリフォルニア州にあり、西部データ、東芝と並ぶ世界のHDD御三家として知られ、機械式ハードディスク市場の大半を合計で掌握している。主力はHDDおよびエンタープライズ向けSSDである。中国では、シーゲイト国際科技無錫有限公司を設けており、重要な生産拠点と指摘されている。
その後、同社はレノボ、ファーウェイ、インスパーにも順次供給したが、本当の「飛躍」は2021年に長江存儲のサプライチェーンに入ったことだった。これにより、ハードディスク工場向け治具メーカーから、国産NANDファウンドリ向けSLT完成機メーカーへと変わり、正式に国産ストレージの中核圏に入った。しかし、この「飛躍」の裏には、避けて通れない法的紛争があった。
控訴審判決書((2024)蘇02民終1327号)には、こうした過去の一幕が記録されている。2018年から2021年の間、シーゲイト無錫の前工程部上級マネージャーであった謝某は、9人のNon-MSと2人の現場MSを管理し、Drive Failure分析、安定性テスト、顧客の再加工対応を担当していた。
本来なら、彼の仕事用メールにはシーゲイトの核心技術資料だけが行き交っていたはずだ。だがこの3年間で、謝某は自分の私用メールにシーゲイト無錫のファイルを68件送っており、その中にはシーゲイト機密情報の表示が付いたメールも多数含まれていた。謝某は、在宅勤務のために関連メールを転送したのだと説明している。
2021年から、事情は微妙になり始めた。この年、謝某は新しいメールアドレスを頻繁に使い始めた。末尾は@cnokn.com.cn、オコノの公式ドメインである。謝某は後に法廷で『蘇州のある会社(オコノ系)について聞いたことがあり、分析装置の供給業者だと思っていた』と認め、さらに『ここ2年はこの供給業者から何も購入していない』とも述べている。
しかし同じ証言の中で、彼は別の事実も認めている。2021年5〜6月、オコノの担当者が彼にメールを送り、『実験結果が無錫の某社のプロジェクトアップグレード要件を満たしているか見てほしい』と依頼したというのだ。そのために、オコノは特別に彼用の会社ドメインのメールを申請し、パスワードは相手から提供され、彼自身が使用していた。
その後に起きたことについて、謝某は落ち着いてこう語っている。オコノから送られてきたメールを部下の王某に転送し、王某が分析を終えて返送すると、その結果を再びオコノのメールに戻して、『オコノ側が自分でログインして具体的内容を見る』ようにしたのだという。
機密管理が極めて厳格な国際的一流ファウンドリで、そのエンジニアリング部門の元幹部が、在職中に供給業者ドメインのメールを使ってプロジェクトメールを受け渡しし、相手に『プロジェクトのアップグレード要件』に関するテスト結果まで返していたのはなぜなのか?
また、オコノが顧客開拓の過程で、顧客幹部のために会社メールを開設し、逆にその人物に実験結果の評価を依頼した——こうした顧客の通常の購買フローを迂回する私的接触は、この会社のコンプライアンス管理や商業倫理上の弱点を示しているのではないか?
ここまではシーゲイトの話だ。しかし物語はまだ終わらない。シーゲイト案件のメール受け渡しとは別に、謝某はもう一つのこともしていた。彼は部下の王某に指示して、当時シーゲイトの重要な競合相手であった長江存儲のテストスクリプトとテスト結果を編集・処理させ、それら競合情報を含むファイルをオコノのメールに送っていたのだ。その時点は、ちょうどオコノが長江存儲のサプライチェーンに入り込んだ時期と重なっていた。
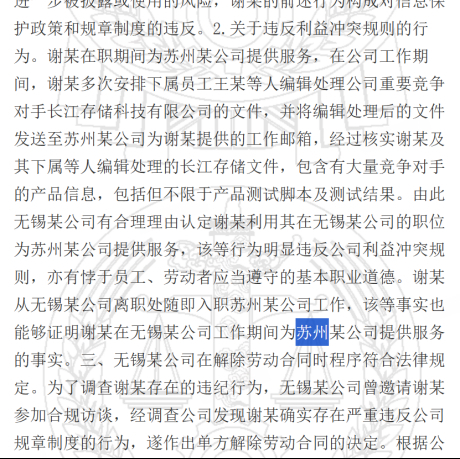
これを受けてシーゲイト側は、謝某の行為は『会社の利益相反ルールに明らかに違反し、労働者としての基本的な職業倫理にも反する』と認定し、さらに同氏がシーゲイトの職位を利用してオコノにサービスを提供していたと指摘した。シーゲイト側はまた、謝某がシーゲイト退職後ただちにオコノへ入社したことも、在職中からオコノにサービス提供していたことのさらなる証拠だと主張した。
最後に、シーゲイト側は深刻な規律違反を理由に謝某を解雇し、謝某による賠償請求は仲裁および訴訟でいずれも退けられ、最終審でも解雇は適法と認定された。この経緯は、愛麗家居が取引公告で触れていなかったものの、オコノの経歴に残る消し去れない曖昧な一章ともなった。
5%の「誠意」:関連当事者取引におけるソフトな拘束
最後に、この取引の核心である対価調整スキームを見てみよう。取引によると、愛麗家居の支配株主である張家港博華は、オコノの実質支配者である趙銘およびその共同行動者に対し、20.19%の株式を協議譲渡し、譲渡総額は約4.54億元となる。取引完了後、趙銘側は上場会社の関連当事者となる。つまり、この買収はやはり関連当事者取引である。
しかも公告によれば、趙銘側が譲り受ける20.19%の株式のうち、わずか約5% בלבדが4年間累計純利益と連動するロックアップ株式として設定され、目標達成後にのみ解除される。それ以外の15%超には業績連動はない。言い換えれば、業績達成が未達に終わっても、趙銘側はなお3.4億元超の株式を安全に手に入れることになる。
4.54億元の株式譲渡対価は先行引渡しされ、業績達成に連動するのは株式の5%のみ。現金補償の発動基準も、累計コミット純利益の80%に設定されている。市場は、この2.3億元の業績コミットに誠意があるのか、すでに強い疑念を抱いている。
では、愛麗家居自身の経営状況はどうなのか。2025年、同社の売上高は11.27億元で前年同期比13.93%減、親会社株主に帰属する純利益は1717.77万元で前年同期比87.55%減、営業活動によるキャッシュフロー純額は2.71億元から4217.33万元へ落ち込み、減少率は84.46%だった。
2026年1〜3月期に入ると、愛麗家居の営業キャッシュフロー純額はすでにマイナス4048.25万元へ転じ、前年同期比で1.03億元減少した。同時に、同社は今年上半期の親会社株主に帰属する純利益が3450万元〜4050万元の赤字になると予想し、前年の黒字から赤字へ転落した。
この取引は現時点ではなお意向段階にとどまり、正式案もまだ固まっていないが、その底牌はすでにうっすらと見えている。