#termmax @TermMax
@TermMaxのコアコードベースおよび技術仕様を分析すると、固定金利DeFiメカニクスに対する根本的な再考が明らかになります。ほとんどの従来のレンディングプロトコルは、固定金利の商品を均一で硬直した流動性プールに無理やり押し込もうとします。これにより、異なる満期日をまたいで流動性が深刻に断片化されることが多いか、あるいは流動性提供者が高いインパーマネントロスにさらされることになります。
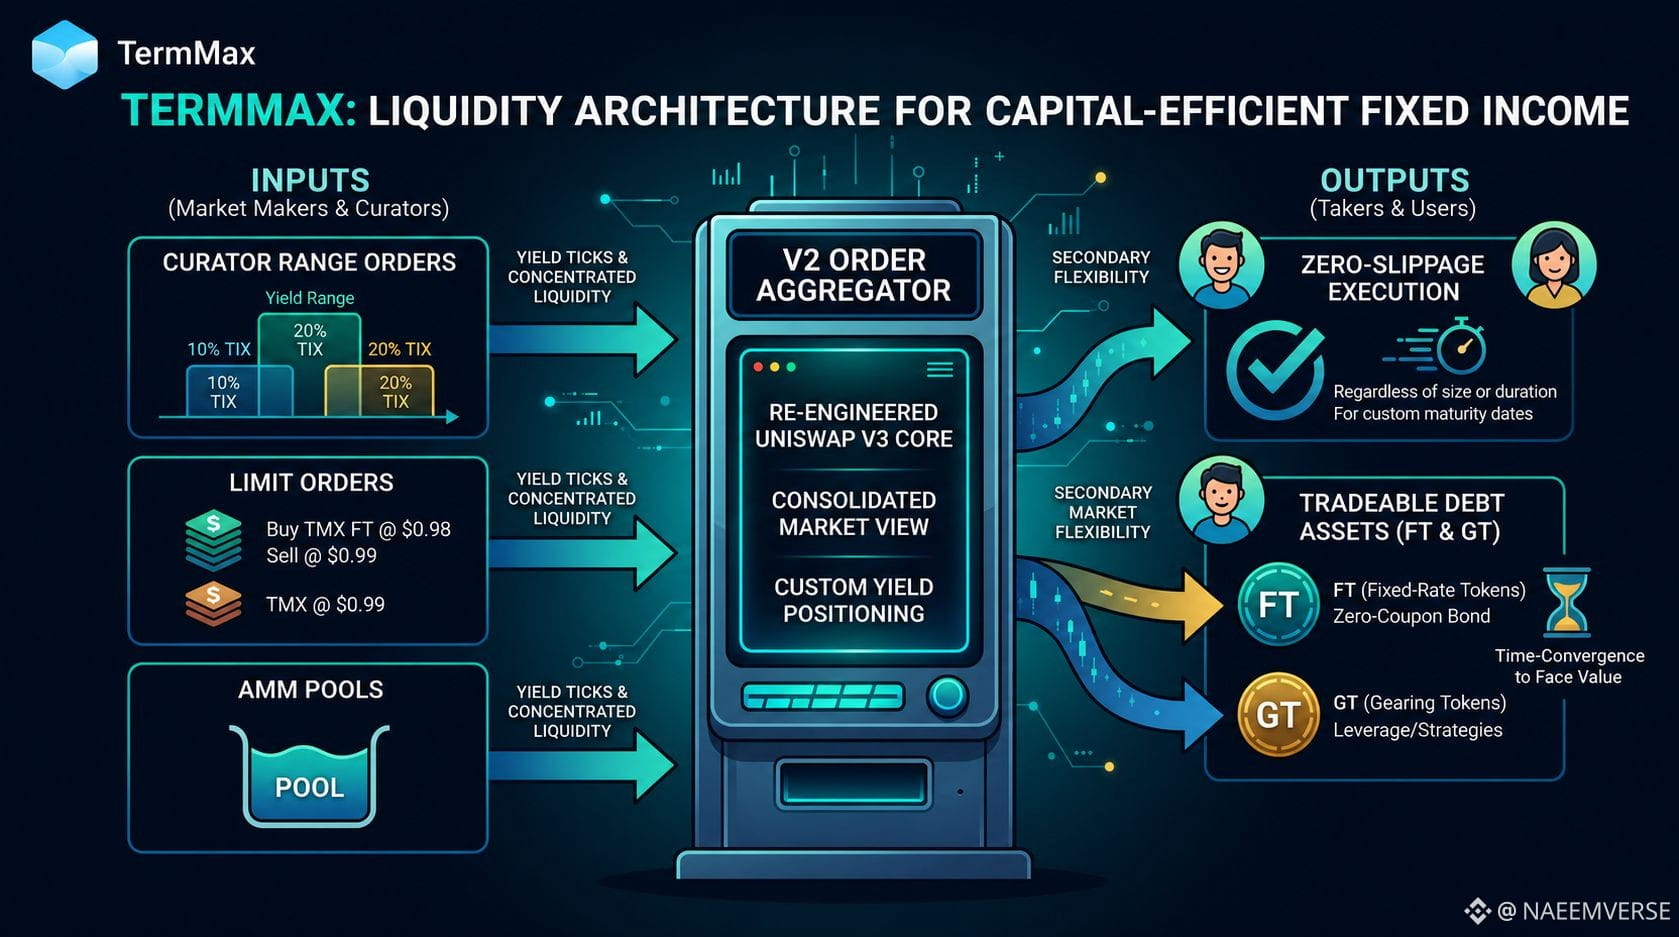
TermMaxは、Range Ordersを備えたカスタマイズ可能なAMMによってこのボトルネックを解消します。固定金利の取引を従来の不変量カーブに無理に適合させるのではなく、マーケットメイカーは流動性を非常に特定された利回りティックにまたがって配置できます。
V2 Order Aggregatorを通じて集約することで、キュレーターのレンジオーダー、指値注文、AMMプールが統一された実行レイヤーにまとめられます。テイカーにとっては、ポジションサイズや期間に関係なくゼロ・スリッページでの実行が可能になるということです。
さらに、負債をゼロクーポンの固定金利トークン(FT)としてトークン化することで、ユーザーはセカンダリー市場での流動性を維持できます。単に資本をロックしているだけではありません。満期日が近づくにつれて額面価値へ着実に収束していく、取引可能な資産を保有しているのです。
粒度の高い流動性レンジ管理と柔軟なセカンダリー取引を組み合わせることで、#TermMaxは、機関投資家の利回り戦略の実行に最適化された資本効率の高い仕組みを生み出します。
流動性レンジオーダーがカスタム満期のスリッページを取り除くなら、機関プレイヤーにとって変動金利のレンディングは時代遅れになるのでしょうか?