#termmax @TermMax
なぜ <0-9]{11}> @TermMax ставкиが1つのオーダーの中で上がり得るのか?
TermMax の面白いメカニックの1つが「レンジ・オーダー」です。債権者は、自分の流動性のさまざまな部分を、異なる金利(レート)で提示できます。
そのため、最初に目にする数字は、その後ろにある金利で必要な金額をすべて借りられることを意味するわけではありません。
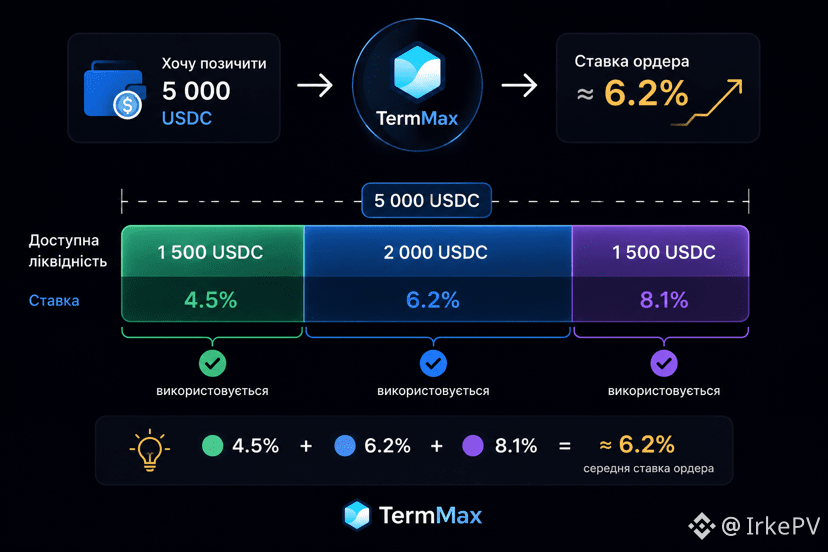
例えば、私は5 000 USDCを借りたいのですが、利用可能な流動性が次のように表示されるとします:
1 500 USDC → 4,5%
2 000 USDC → 6,2%
1 500 USDC → 8,1%
1 000 USDCの借入なら、最初の4,5%のレベルで足ります。しかし5 000 USDCを借りるには、3つのレベルすべての流動性を使う必要があります。
つまり、画面に表示される4,5% ≠ ポジション全体での4,5%。
この仕組みは、少しだけ板(オーダーブック)の動きに似ています。大きな注文が徐々に流動性を異なる価格帯から取り込むのと同様に、TermMaxでは異なる金利帯から流動性を取り込みます。
そのため、ここで借りる前には、割合(パーセンテージ)だけでなく、その金利でUSDCが実際にどれだけ利用できるかも確認すべきです。