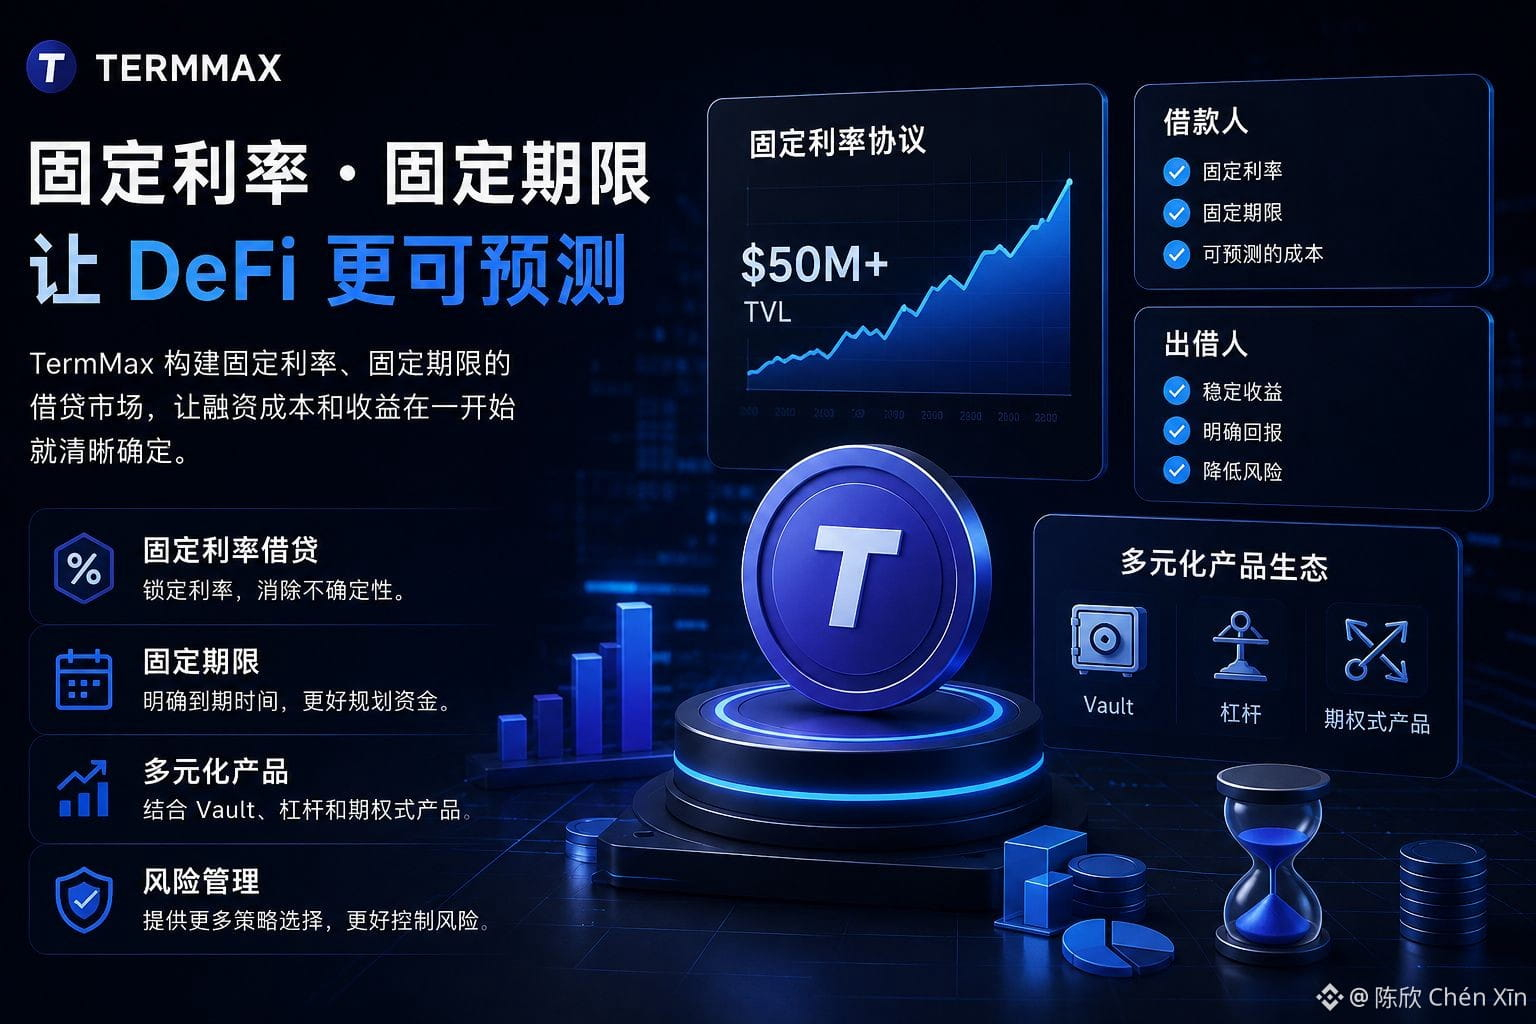
固定利率の問題はずっと、私のメモの片隅に置かれていました。だから TermMax を深く掘り下げ始めたとき、思っていた以上に気になった数字がありました。TermMax の TVL はすでに 5,000 万米ドルを突破しています。
この数字を見て、私はしばらく立ち止まりました。
TermMax がやっていることは実はシンプルです。借り手と貸し手が、変化し続ける金利環境にずっとさらされることを続けさせず、固定金利と固定期間を軸に市場を構築しているのです。そうすることで、資金調達コストと想定収益を最初の時点で確定できます。
深く理解するほど、これは単なるプロダクト機能ではなく、本当に金融の基盤となるインフラを築こうとしているのではないか、と感じ始めました。
ほとんどの DeFi の貸借市場では、柔軟性は不確実性とセットになりがちです。金利は変動し、借入コストも揺れ、結果として資金計画も立てにくくなります。
TermMax は別の道を選びました。ポジションが作られる前に、金利と満期(到来時期)を確定するのです。
私が本当に興味を持ったのは、これが借りる・貸すこと自体に留まらない点です。
その仕組みは、固定期間市場を Vault、レバレッジ、そして類似したオプションのようなプロダクトとも接続しています。そう考えると、TermMax が本当に試みているのは、単に別の貸借プラットフォームを提供することだけではなく、市場の変化によって長期的に支配されがちな環境に、より予測可能な金融構造を持ち込むことなのかもしれません。
しかし、5,000 万米ドルの TVL そのものだけでは、私が最も気にしている問題には答えてくれません。
TVL は、資金があるプロトコルに入ってきたことを示せますが、ユーザーが本当にそのプロトコルの提供する商品を必要としていることを自動的に証明するものではありません。また、市場環境が変わった後でも、流動性が十分に保たれることも保証しません。
こここそ、私が今まさに注目しているところです。
もし将来の DeFi が、より大きく、より複雑な資本を担うことになるなら、予測可能性は、柔軟性と同じくらい重要になるのかもしれません。
だから私は今も考え続けています。固定金利市場は、最終的に DeFi の金融インフラにとって不可欠な一部になるのか。それとも、ユーザーはより柔軟性を重視するため、引き続き変動金利を選び続けるのか。#termmax @TermMax