


あ、今日私はこのアメリカの米国債のことを話しますね。多くの人は、直接「その利回りが何パーセントか」に注目しがちです。見た目としては確かに良いんです。でも、この新高値は何を意味するのでしょうか?まずこれは、上から下へと、つまり承前啓後の役割を果たすことをも意味しています。七夕のせいとかでもありません。
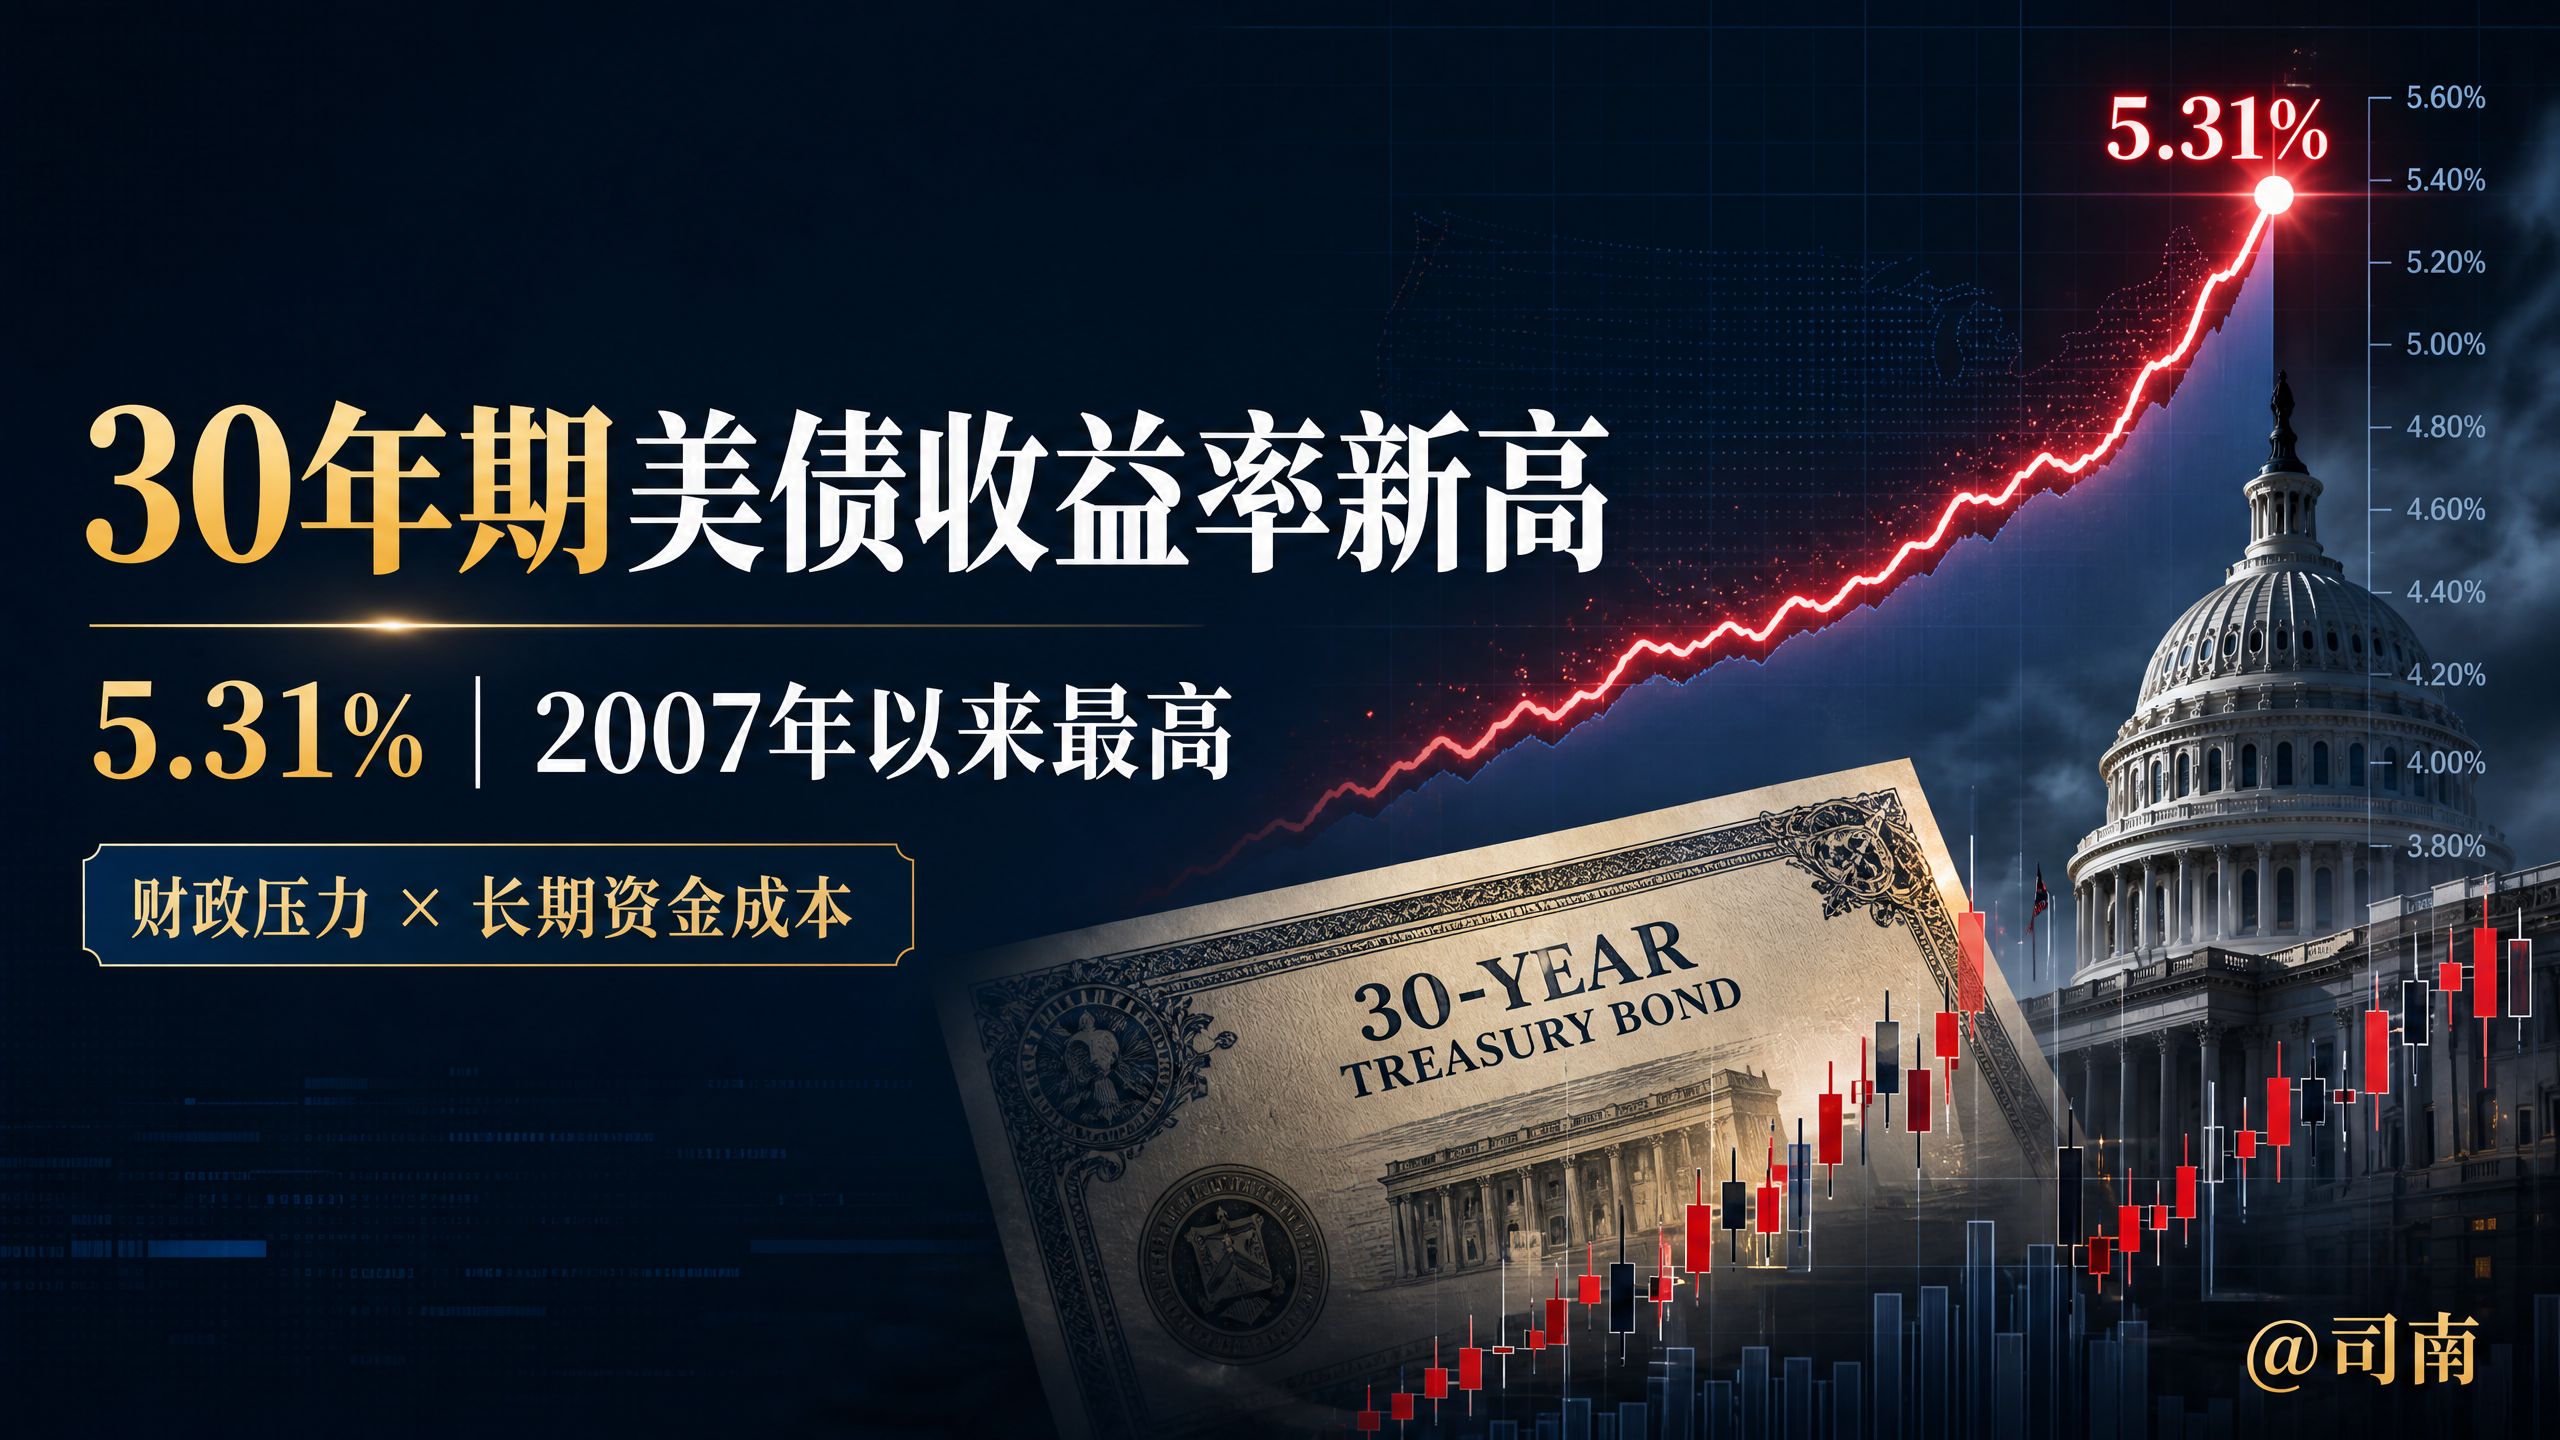
米国の30年国債利回りは、近日約5.31%まで上昇し、2007年以来の最高水準を更新しました。同期間の10年米国債利回りは約4.724%、2年物の利回りは約4.182%です。
まずは簡単な例でこの数字を理解しましょう。
元本を10,000ドルとし、年利回り5.311%で単純計算すると、1年の利益は約531.10ドルです。つまり、市場は「10,000ドルを1年間アメリカ政府に貸し出すことになり、年換算で約531ドルのリターンが得られる」と要求しているわけです。
ただし注意点として、この例は利回りの理解を助けるためのものであり、すべての国債が5.311%で固定利息を支払うわけではありません。実際の利回りは、債券の利率(クーポンレート)、購入価格、利払い頻度、そして保有期間などによって決まります。利回り、クーポンレート、債券価格は、いずれも別々の概念です。
なぜ長期の米国債利回りがこの水準まで跳ね上がったのでしょうか?
第一に、市場が米国の財政の供給(国債発行)に対する圧力を再評価し始めています。政府はより多くの国債を発行して資金調達する必要があるため、投資家は当然ながら、増えた供給を吸収するためにより高い利回りを求めます。
第二に、AIのための資本支出が新たな資金調達需要を生み出しています。大手テック企業やデータセンターが計算能力(コンピューティング)増強のために借り入れを続け、大企業債と国債がともに長期資金を奪い合うため、資金の価格が押し上げられやすくなります。
第三に、期限プレミアムが上昇しています。簡単に言えば、投資家は次回FRBが利下げをするかどうかを判断するだけでなく、30年物資産を保有するための財政・インフレ・景気循環・政策変化リスクを負担する見返りとして、追加の補償を求めているのです。
より注目すべきは、足元の一部経済指標が強くないことです。小売売上が予想外に減少しており、本来なら利回りの低下を後押しするはずです。しかし、長期利回りはなお上昇しているため、市場の焦点は短期の景気指標から、より長期の財政の持続可能性と債券供給の問題へと移ったことが示唆されます。
利回り上昇は、市場にとって何を意味しますか?
債券では、新発債のほうがより魅力的になりますが、既発債の価格は通常下押しされます。市場がより高い利回りの新発債を買えるようになるため、もともと利払い(クーポン)の低い既発債は、価格を下げて実質リターンを引き上げなければならないからです。
株式にとっては、長期利回りはバリュエーションの錨(アンカー)として捉えられます。利回りが高いほど、将来キャッシュフローを割り引いた後の価値は低くなります。そのため、高いバリュエーションの成長株、テクノロジー株、そして調達に依存する企業は、より圧力を受けやすくなります。
ドルと暗号資産市場にとって、論理はさらに複雑になります。第一に、より高い米国債利回りはドル建て資産の機会費用を引き上げ、資金が高ボラティリティの資産への配分を減らす可能性があります。第二に、利回り上昇が財政不安によるもので経済の強さではない場合、市場はドルの信用や流動性、リスク選好の変化に対して同時に懸念を抱くこともあります。
つまり、「米国債利回りが上がればBTCは必ず下がる」と単純に結論づけることはできません。ビットコインはETF資金、ドル指数、世界の流動性、市場のリスク回避姿勢にも影響を受けます。実際に観察すべきは次の点です。利回り上昇が継続しているか、期限プレミアムが拡大しているか、ドルが同調して強含んでいるか、そしてリスク資産がより高い資金コストを吸収できるかどうかです。
私の見立てでは、5.31%は孤立した数字ではなく、長期資本による米国の財政、企業の資金調達、そして世界の資金配分に対する「再見積もり(再価格付け)」なのです。
短期的には、市場は引き続き変動する可能性があります。中期的には、長期の米国債利回りが高止まりするなら、高バリュエーションの資産を抑え込む重要な変数になり得ます。トレーダーにとって今いちばん大切なのは、特定の方向を追いかけることではなく、自分の資金コストとポジションの耐えられる範囲を改めて計算し直すことです。
無リスク利回りがますます高まるなら、リスク資産にはより十分な理由が必要になります。
あなたは、30年物米国債利回りが5.31%まで上昇することが米株と暗号資産市場の新たな圧力になると考えますか?それとも市場はすでに十分に織り込んでいるのでしょうか?