
TermMaxは見つめるほど面白くなると思います。
最初は、ただの固定金利の貸出プロトコルに見えます。
でも気づくと、変なのはここ:
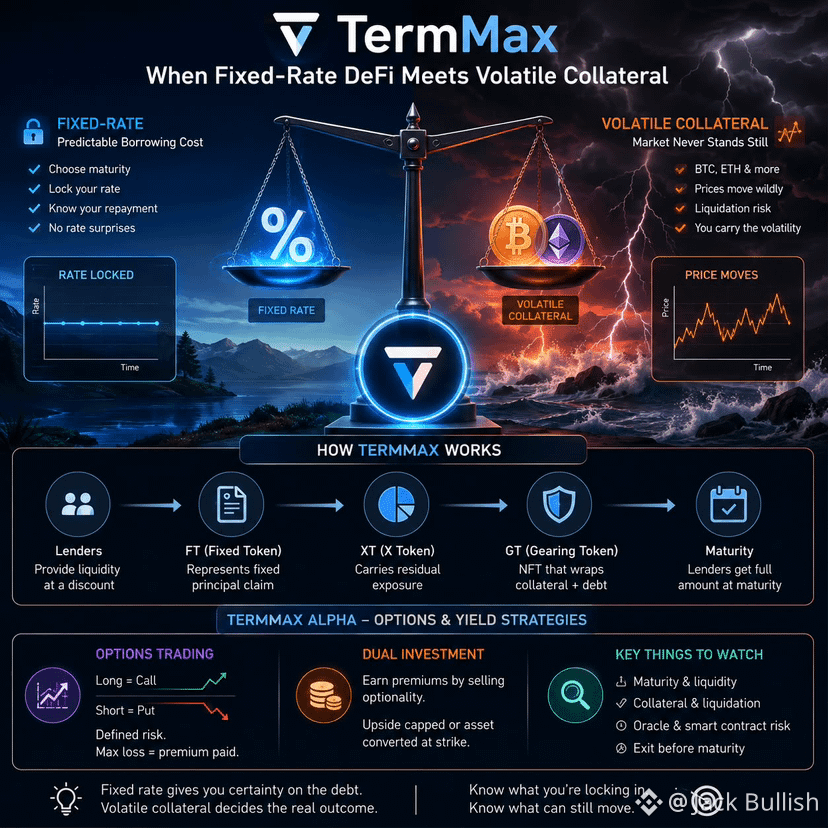
借入の金利はそのまま動かないのに、あなたのローンを裏付ける資産は狂ったように動くんです。
それによって、ポジションの捉え方が変わります。
通常のDeFiレンディングだと、私はまず借入金利を見ています。
今は5%。
明日は8%。
流動性がタイトになれば12%。
TermMaxは、そのノイズをいくらか取り除きます。
満期を選ぶ。
金利を固定する。
その日が来たとき、債務がどう見えるべきかが分かる。
落ち着いていそうに感じます。
でもBTCが18%下がったら。
そこで思い出します:
金利は固定だった。
担保は固定じゃなかった。
人が見落としがちなポイントはそこです。
TermMaxはリスクを消しているわけではありません。
それを分けているだけです。
金利リスクが見えやすくなる。
一方で担保リスクは、よりずっと重要になります。
そして、突然APRの見出しよりも満期が大事になる。
30日ポジションと180日ポジションは、ダッシュボード上では似たように見えても、中に入るとまるで別物だと感じます。
時間そのものが取引の一部だから。
さらにAlphaがあります。
ここからTermMaxは、貸出アプリというより、実際にトレーダーが腰を据えて向き合うようなものに感じてきます。
定義されたストライクとプレミアムで、ロング/ショートのオプションエクスポージャーを表現できます。
スッキリした構造。
ただし、定義されたリスクは無リスクとは違う。
今日受け取るプレミアムは、市場が静かなときは小さく見えても、激しい値動きのあとではまったく別のものに見える。
Dual Investmentも同様です。
得られる利回りが魅力的に見えるのはいいですが、それを得るために何を手放しているのかを思い出した瞬間に、話は別になります。
それがたいてい、静かな部分。
画面に表示される数字は報酬。
その下で、手放すものが何かが決まっている。
だからこそ、TermMaxに惹かれ続けています。
固定金利という見出しではありません。
DeFiユーザーが見落としがちなことに、あなたを気づかせてくれるから:
満期、出口の流動性、担保の品質、清算メカニクス、そして取引の嫌な部分を引き受けるのは誰か。
固定金利は、ポジションを落ち着いて見せることができます。
担保が、本当にそうなのかを教えてくれる。
#termmax @TermMax