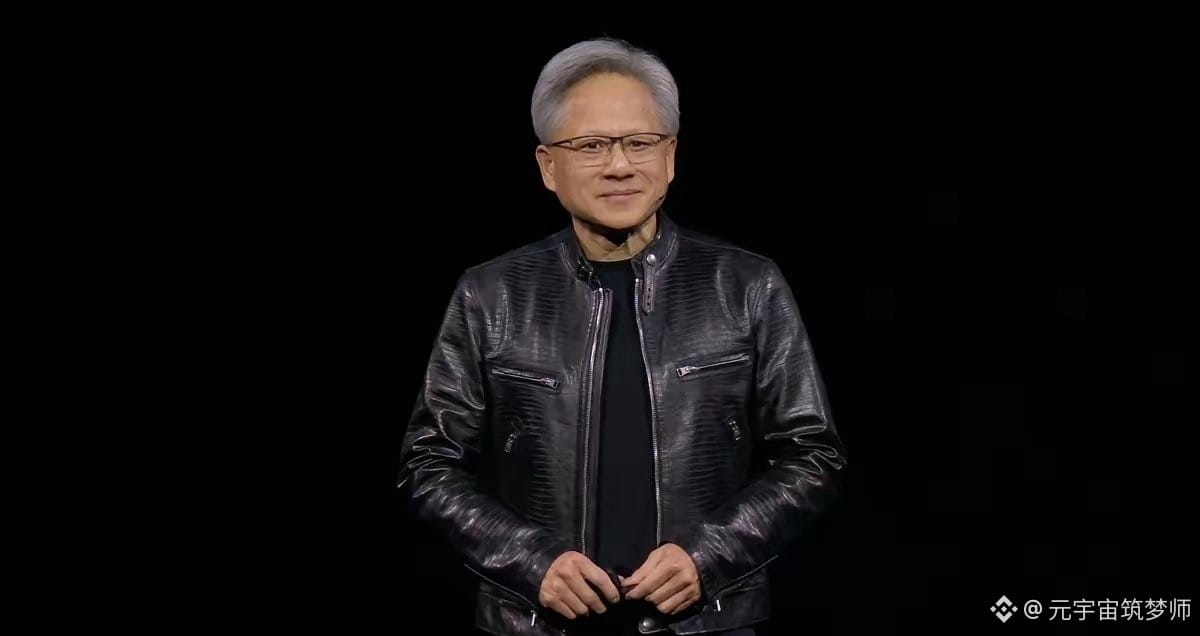
黄仁勋はなぜ3.5%のNVIDIAの株式しか持っていないのか?
決して3.5%の株式が大したことないと思ってはいけません、NVIDIAのような巨人にとっては、これは小さな数字ではありません。
あなたはアップルのジョブズを見てください、彼が創業した会社から追い出され、後に再雇用されてもただの労働者で、最後には疲れ果ててしまいました。
マクドナルドの兄弟はさらに悲惨で、彼らが手掛けたファストフード帝国は、追い出された上に、最初の小さな店の名前を変更しなければならず、この出来事は映画にもなりました。
1993年、黄仁勋は他の二人のパートナーと共にNVIDIAを設立しました。最初の頃、三人で株式を均等に分け、黄仁勋の持ち株は三分の一以上を占めていました。その当時のNVIDIAはただの小さな作業場で、無名で資金もなく、半導体業界は競争が激しく、インテルやAMDといった巨人たちはすでに足場を固めており、生き残ることは非常に困難でした。会社設立の最初の二年間、開発した二つのチップはどちらも失敗しました。一つ目は互換性が悪く、ゲーム会社はまったく使いませんでした;二つ目はコストが高く、性能的な優位性もなく、製品は倉庫に積まれ売れませんでした。会社のキャッシュフローはすぐに断たれ、倒産の危機に直面しました。
その生死の境において、日本のゲーム巨人セガが手を差し伸べ、NVIDIAチームの技術的な潜在能力に目を付け、700万ドルの投資を決定しました。90年代のシリコンバレーにおいて、700万ドルは決して小さな額ではなく、破産寸前のNVIDIAにとっては救命の資金でした。しかし、世の中に無料の昼食はありません。セガの投資条件は株式を取得することでした。黄仁勋と創業チームは選択肢がなく、会社を存続させるために一部の株式を手放さざるを得ませんでした。これが黄仁勋の株式が初めて大幅に希薄化された瞬間であり、比率は下がりましたが、会社が存続する機会を得ることができ、マクドナルドの兄弟が強制的に追い出された状況とはまったく異なります。
セガの資金に支えられ、NVIDIAは再起動し、1997年に初の成功したチップを発売し、徐々に市場での立場を固めました。しかし、規模を拡大し、研究開発の投資を増やすためには、セガの投資だけでは不十分で、黄仁勋はまたセコイアキャピタルなどの著名なベンチャーキャピタルから資金調達を行いました。毎回の資金調達では、新しい株式を投資者に発行する必要があり、既存の株主の持ち株比率は希薄化されます。これはすべてのスタートアップ企業が通る道です。考えてみてください、他の人があなたにお金を貸してあなたの成長を支援するには、相応の株式を返さなければならないのです。黄仁勋はNVIDIAを大きくするために、株式が何度も希薄化されることを受け入れざるを得ませんでした。
1999年、NVIDIAはNASDAQに上場しました。これは会社の発展における重要な節目であり、株式希薄化の重要なステップでもあります。上場は一般の人々に株式を発行して資金を調達することを意味し、より多くの投資家がNVIDIAの株を購入できるようになります。この資金は主に研究開発と市場展開の拡大に使用されます。当時の目論見書によると、上場当日に黄仁勋の持ち株は以前の三分の一程度から27.7%に減少しました。比率はかなり下がりましたが、この持ち株は依然として彼が会社の決定権をしっかりと握ることを可能にし、ジョブズが自ら創立したアップルから追い出され、後に戻ってもただの労働者になった状況とはまったく異なります。黄仁勋は常にNVIDIAの中心的な舵取り役でした。
上場後、NVIDIAの株式希薄化は止まっていません。コア人材を留めるために、会社は株式インセンティブプログラムを導入し、従業員に株を報酬として配布します。これには新しい株式を発行する必要があり、既存株主の持ち株は自然に希薄化されます。さらに、会社が成長を続けるにつれて、時折増資を行って資金を調達し、新しい技術開発やビジネス拡大に投資する必要があります。株式の増発ごとに黄仁勋の持ち株比率はわずかに減少します。これらの操作はすべて、会社の長期的な発展のためであり、黄仁勋が受動的に株式を失っているわけではなく、積極的に人材を留め、ビジネスを拡大するための選択です。
その上、黄仁勋自身もコンプライアンスプログラムを通じて少量の株式を減少させることがあります。近年、彼は毎年10b5-1プランを通じて一部の株式を減少させています。このプランは米国の規制当局に許可されており、売買のタイミングと数量をあらかじめ設定することができ、インサイダー取引の疑いを避けることができます。彼が株式を減少させる主な理由は、個人の富の多様化配置、リスクの分散、税務ニーズの満足であり、会社の発展を疑っているわけではありません。また、彼が減少させる比率は非常に小さく、累計減少額は10億ドルを超えていますが、彼の保有する株式総額に対しては影響は大きくなく、会社の支配権を揺るがすことはありません。
現在、NVIDIAの大株主はバンガード、ブラックロックといった資産運用の巨頭で、持ち株比率は合計で約16%に達しますが、これらは機関投資家であり、財務投資のみを行い、会社の日常管理や決定には参加しません。黄仁勋は3.5%の株式しか持っていませんが、創業者兼CEOとして、彼の発言権と影響力は株式比率によって決まるものではありません。会社の発展戦略や核心的な決定は依然として彼が主導しています。これは、マクドナルドの兄弟が会社の支配権を奪われ、最初の小さな店の名前を変更しなければならなくなった状況とはまったく異なり、またジョブズがかつてアップルの支配権を失った経験とも異なります。黄仁勋は自ら設立した会社を常にしっかりと掌握しています。
結局のところ、黄仁勋の株式は最初の三分の一から3.5%に減少しましたが、これはNVIDIAが小さな存在から成長し、破産の危機を乗り越えて世界的な半導体巨頭に成長する必然的な結果です。スタートアップ企業が生き残り、成長するためには、外部からの資金調達が必要であり、株式インセンティブが不可欠です。これらの操作はすべて創業者の株式希薄化を引き起こします。
しかし、黄仁勋の賢さは、彼が一部の株式を手放したにもかかわらず、会社の支配権を守り、NVIDIAを自ら設定した方向に進ませることができた点にあります。また、3.5%の株式はNVIDIAのようなレベルの会社において、一般の人々の想像を超える価値を持ち、彼の富を保証し、会社管理に専念できるようにし、株式比率に縛られることはありません。ジョブズやマクドナルドの兄弟の経験と比べると、黄仁勋は本当に自らの事業を守り、応分の富のリターンを得ることができました。
決して3.5%の株式が大したことないと思ってはいけません、NVIDIAのような巨人にとっては、これは小さな数字ではありません。
あなたはアップルのジョブズを見てください、彼が創業した会社から追い出され、後に再雇用されてもただの労働者で、最後には疲れ果ててしまいました。
マクドナルドの兄弟はさらに悲惨で、彼らが手掛けたファストフード帝国は、追い出された上に、最初の小さな店の名前を変更しなければならず、この出来事は映画にもなりました。
1993年、黄仁勋は他の二人のパートナーと共にNVIDIAを設立しました。最初の頃、三人で株式を均等に分け、黄仁勋の持ち株は三分の一以上を占めていました。その当時のNVIDIAはただの小さな作業場で、無名で資金もなく、半導体業界は競争が激しく、インテルやAMDといった巨人たちはすでに足場を固めており、生き残ることは非常に困難でした。会社設立の最初の二年間、開発した二つのチップはどちらも失敗しました。一つ目は互換性が悪く、ゲーム会社はまったく使いませんでした;二つ目はコストが高く、性能的な優位性もなく、製品は倉庫に積まれ売れませんでした。会社のキャッシュフローはすぐに断たれ、倒産の危機に直面しました。
その生死の境において、日本のゲーム巨人セガが手を差し伸べ、NVIDIAチームの技術的な潜在能力に目を付け、700万ドルの投資を決定しました。90年代のシリコンバレーにおいて、700万ドルは決して小さな額ではなく、破産寸前のNVIDIAにとっては救命の資金でした。しかし、世の中に無料の昼食はありません。セガの投資条件は株式を取得することでした。黄仁勋と創業チームは選択肢がなく、会社を存続させるために一部の株式を手放さざるを得ませんでした。これが黄仁勋の株式が初めて大幅に希薄化された瞬間であり、比率は下がりましたが、会社が存続する機会を得ることができ、マクドナルドの兄弟が強制的に追い出された状況とはまったく異なります。
セガの資金に支えられ、NVIDIAは再起動し、1997年に初の成功したチップを発売し、徐々に市場での立場を固めました。しかし、規模を拡大し、研究開発の投資を増やすためには、セガの投資だけでは不十分で、黄仁勋はまたセコイアキャピタルなどの著名なベンチャーキャピタルから資金調達を行いました。毎回の資金調達では、新しい株式を投資者に発行する必要があり、既存の株主の持ち株比率は希薄化されます。これはすべてのスタートアップ企業が通る道です。考えてみてください、他の人があなたにお金を貸してあなたの成長を支援するには、相応の株式を返さなければならないのです。黄仁勋はNVIDIAを大きくするために、株式が何度も希薄化されることを受け入れざるを得ませんでした。
1999年、NVIDIAはNASDAQに上場しました。これは会社の発展における重要な節目であり、株式希薄化の重要なステップでもあります。上場は一般の人々に株式を発行して資金を調達することを意味し、より多くの投資家がNVIDIAの株を購入できるようになります。この資金は主に研究開発と市場展開の拡大に使用されます。当時の目論見書によると、上場当日に黄仁勋の持ち株は以前の三分の一程度から27.7%に減少しました。比率はかなり下がりましたが、この持ち株は依然として彼が会社の決定権をしっかりと握ることを可能にし、ジョブズが自ら創立したアップルから追い出され、後に戻ってもただの労働者になった状況とはまったく異なります。黄仁勋は常にNVIDIAの中心的な舵取り役でした。
上場後、NVIDIAの株式希薄化は止まっていません。コア人材を留めるために、会社は株式インセンティブプログラムを導入し、従業員に株を報酬として配布します。これには新しい株式を発行する必要があり、既存株主の持ち株は自然に希薄化されます。さらに、会社が成長を続けるにつれて、時折増資を行って資金を調達し、新しい技術開発やビジネス拡大に投資する必要があります。株式の増発ごとに黄仁勋の持ち株比率はわずかに減少します。これらの操作はすべて、会社の長期的な発展のためであり、黄仁勋が受動的に株式を失っているわけではなく、積極的に人材を留め、ビジネスを拡大するための選択です。
その上、黄仁勋自身もコンプライアンスプログラムを通じて少量の株式を減少させることがあります。近年、彼は毎年10b5-1プランを通じて一部の株式を減少させています。このプランは米国の規制当局に許可されており、売買のタイミングと数量をあらかじめ設定することができ、インサイダー取引の疑いを避けることができます。彼が株式を減少させる主な理由は、個人の富の多様化配置、リスクの分散、税務ニーズの満足であり、会社の発展を疑っているわけではありません。また、彼が減少させる比率は非常に小さく、累計減少額は10億ドルを超えていますが、彼の保有する株式総額に対しては影響は大きくなく、会社の支配権を揺るがすことはありません。
現在、NVIDIAの大株主はバンガード、ブラックロックといった資産運用の巨頭で、持ち株比率は合計で約16%に達しますが、これらは機関投資家であり、財務投資のみを行い、会社の日常管理や決定には参加しません。黄仁勋は3.5%の株式しか持っていませんが、創業者兼CEOとして、彼の発言権と影響力は株式比率によって決まるものではありません。会社の発展戦略や核心的な決定は依然として彼が主導しています。これは、マクドナルドの兄弟が会社の支配権を奪われ、最初の小さな店の名前を変更しなければならなくなった状況とはまったく異なり、またジョブズがかつてアップルの支配権を失った経験とも異なります。黄仁勋は自ら設立した会社を常にしっかりと掌握しています。
結局のところ、黄仁勋の株式は最初の三分の一から3.5%に減少しましたが、これはNVIDIAが小さな存在から成長し、破産の危機を乗り越えて世界的な半導体巨頭に成長する必然的な結果です。スタートアップ企業が生き残り、成長するためには、外部からの資金調達が必要であり、株式インセンティブが不可欠です。これらの操作はすべて創業者の株式希薄化を引き起こします。
しかし、黄仁勋の賢さは、彼が一部の株式を手放したにもかかわらず、会社の支配権を守り、NVIDIAを自ら設定した方向に進ませることができた点にあります。また、3.5%の株式はNVIDIAのようなレベルの会社において、一般の人々の想像を超える価値を持ち、彼の富を保証し、会社管理に専念できるようにし、株式比率に縛られることはありません。ジョブズやマクドナルドの兄弟の経験と比べると、黄仁勋は本当に自らの事業を守り、応分の富のリターンを得ることができました。