


2026年の第2四半期、文遠知行は市場予想を大幅に上回る業績の回答を提出した。データによると、同社の2四半期の総売上高は2.32億元で、機関投資家が従来見込んでいた1.78億元を約30%上回った。前年同期比で82%増、前期比で103%増となった。上半期の総売上高は3.46億元で、前年同期比73%増。これと同時に、同社の2四半期の粗利益率は37.5%まで上昇し、前年同期比で約9.4ポイント、また第1四半期比で約3ポイント上回った。
財務報告で示されるのが「成長の結果」だとすするなら、この度の予想を上回る業績の背後にある成長ロジックと品質の高さこそ、より深掘りする価値がある。売上高の伸び率が四半期ごとに上向き、粗利益率の水準も歩調を合わせて改善している。Robotaxi(無人運転のタクシー)では運営効率が継続的にブレイクスルーし、海外事業は爆発的な成長を見せている。文遠知行は、売上規模の拡大、収益の質の向上、運営効率の最適化――この3つが相互に連動する高品質な成長ルートを歩み始めている。成長の原動力は、国内における商業化運営の深掘りによる潜在力の掘り起こしに加え、グローバル展開の幅広い拡張にもある。さらに、L4とL2++のダブル・プロダクトラインがもたらす構造的な追い風の放出にも由来している。
商業化が実現・回収の段階へ
運用効率と製品マトリクスの共鳴
売上が予想を上回ったことを支える中核は、文遠知行の中核事業における商業化のペースが全面的に加速したことにあります。そして成長は単一の事業による牽引ではなく、多方面で花開くような共振(シナジー)の構図を呈しています。
事業別に見ると、L4事業はいまも売上の“安定化の錨”です。第2四半期の収益は1.25億元で、前年同期比47%増、前四半期比131%増を達成し、総売上の過半を占めています。さらに注目すべきは、高度運転支援ソリューション事業の爆発的な成長です。第2四半期の収益は前年同期比で大幅に2594%増、前四半期比で219%増でした。この数値変化の背景には、同社の一連完結型のエンドツーエンドADASソリューションWRD3.0が、規模化した量産フェーズに入ったことがあります。
現時点でWRD3.0は30種類以上の車種に量産向けの選定(量産定点)を獲得しており、第2四半期の単四半期の出荷量は3万セットに達しました。L2++事業の急速な立ち上がりは、文遠知行がL4技術によって量産車へ“次元を変える”形で価値提供するという戦略の財務面でのリターンが実現し始めたことを意味し、「L4が技術の堅い壁を築き、L2++が規模の利益を解き放つ」という二つの車輪によるドライブ構造が形成されつつあります。
中国証券報の記者は、製品マトリクスのほか、文遠知行のRobotaxiの運用効率が継続的に改善していることを観察しました。これは、同社の商業化が高い再利用性と持続可能性を備えていることを裏付けています。今年第2四半期、文遠知行のRobotaxiのタクシー売上は前四半期比で約140%増加しました。国内の1台あたりの1日平均の受注件数は21件を超え、前四半期比で約24%増加しました。1台あたりの1日あたりの受注ピークは28件に達しました。エンドユーザーの面では、登録ユーザー数が前年同期比で35%増加しています。受注密度、車両稼働率、ユーザー規模が同時に上昇していることから、Robotaxi事業は「コールドスタート」段階をすでに抜け出し、順調な循環へ入っていることがわかります。これにより、ユーザーベースの拡大が受注密度の向上をさらに後押しし、受注密度の向上が車両稼働率と1台あたり売上を押し上げます。運用効率の改善が再び、単位経済モデル(ユニットエコノミクス)を最適化し、ひいてはサービス体験のアップグレードを支えています。
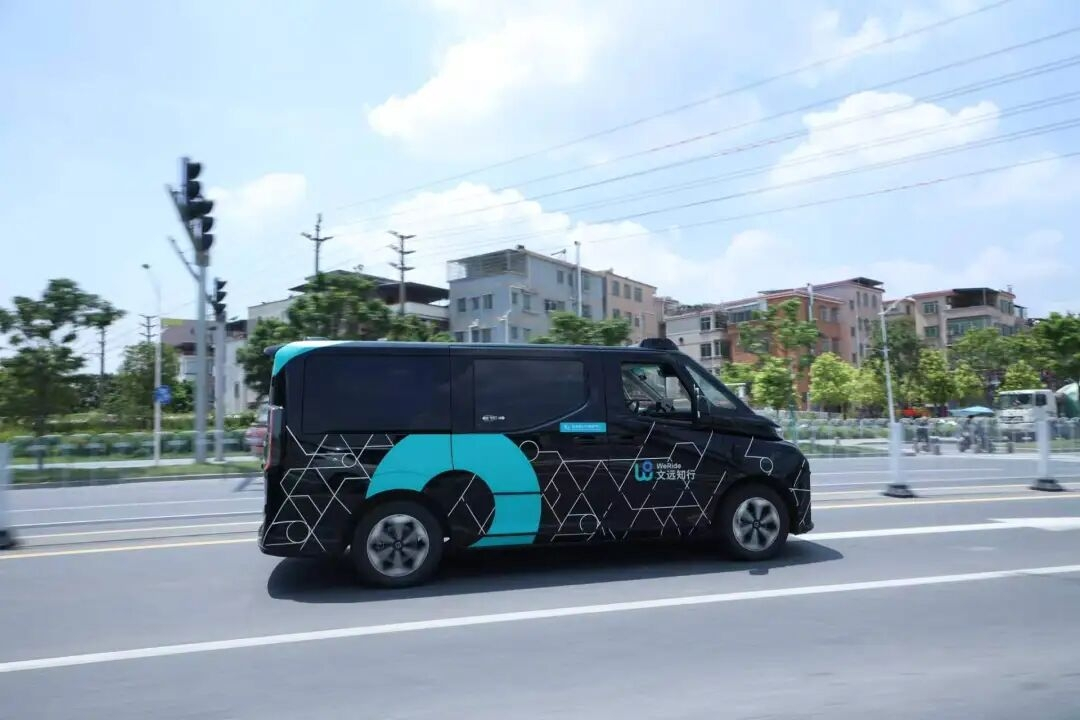
文遠知行のRobotaxiが現在、広州で無人の商業運行を開放しています ?画像出典:同社提供
2026年7月末時点で、文遠知行の世界のRobotaxi車隊規模はすでに1800台を超えています。世界のL4級車隊の総数は約3400台です。規模化した車隊に加えて、1台あたりの運用効率が向上することが、Robotaxi事業が収益貢献を継続的に拡大していくための基礎になります。さらに重要なのは、収益の成長と粗利の改善が同時に起きていることです。第2四半期の粗利率は37.5%の水準で、規模効果が解放されつつあることを裏付けています。車隊の拡張、受注密度の増加に伴い、1台あたりの固定コストが継続的に薄まっていきます。運用面でのきめ細かな管理も、財務面での収益力へと徐々に転換されているのです。
業界の視点から見ると、自動運転業界は長らく「資金を燃やして規模を拡大する」というレッテルを貼られてきました。市場は、売上の伸びと粗利の改善が両立しにくいのではないかと懸念していたのです。文遠知行が今回提示した「売上倍増+粗利の上昇」という組み合わせは、本質的にこうした業界の疑念への回答です。技術成熟度が臨界点に到達し、運用密度が損益分岐の閾値を超え、製品構成が高・低価値領域をカバーできるようになれば、自動運転企業は規模と品質を同時に引き上げることができます。この「技術主導」から「技術+運用の二軸ドライブ」への変化は、中国の自動運転の商業化が、実証・パイロット段階から、まさに“実銭”を伴う価値実現の段階へ入ったことを示しています。
軽資産での海外展開を加速
グローバル右ハンドル市場が長期の大きな余地を開く
国内の運用効率の向上が成長の“深さ”だとするなら、グローバル展開の加速は成長の“広さ”として捉えられ、今回の決算が予想を上回ったもう一つの重要なエンジンでもあります。
データによると、第2四半期の文遠知行の海外収益は前年同期比で164%増、前四半期比で169%増でした。上半期の海外収益は前年同期比で154%増であり、全体の売上水準を大きく上回る伸び率となっています。海外事業は、収益の増分として重要なだけでなく、高い粗利率という性質ゆえに、会社全体の粗利率上昇を牽引する中核要因にもなっています。現時点で文遠知行の事業は、世界13カ国、60余りの都市をカバーし、広州、北京、アブダビ、ドバイの「2カ国4都市」において純無人Robotaxiの商業運行を実現しています。欧州での商業化プロジェクトも次々に着地し、中東での純無人運行も引き続き拡大しています。
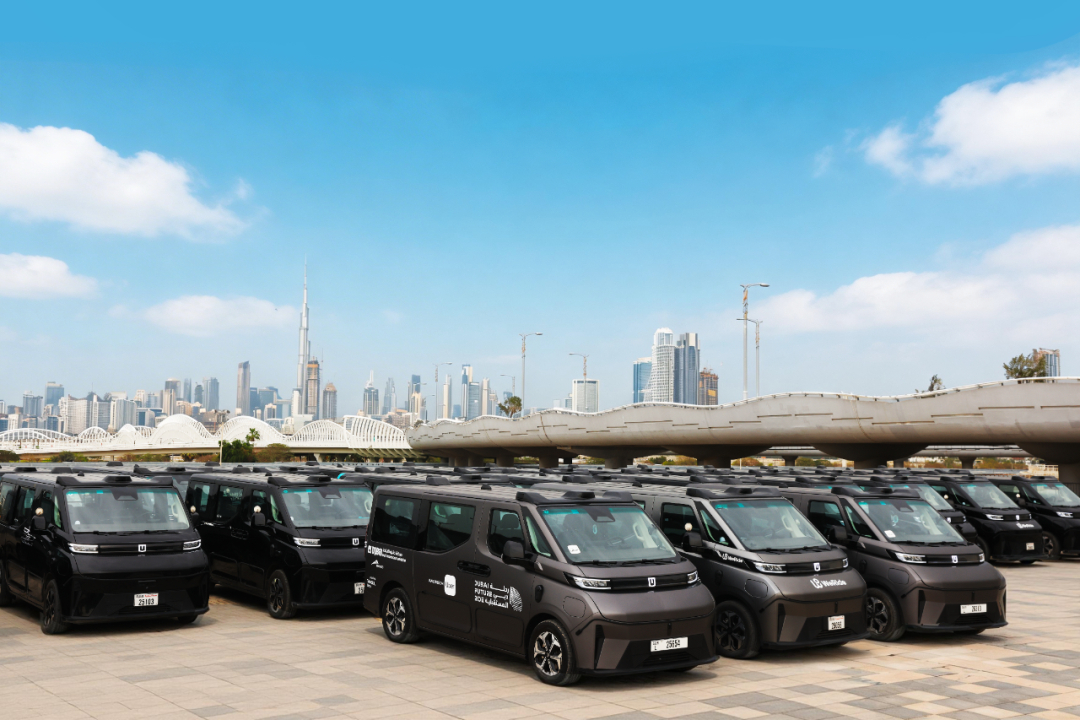
海外事業の高速拡張を支えるのは、「技術の提供+現地パートナー」という軽資産モデルです。同社は自動運転技術、プロダクト、運用体制を提供し、Uber、Grab、ならびに各地の交通運営事業者や移動プラットフォームが、現地の送客(集客)への入口、車隊資源、市場チャネルを提供します。世界の自動運転企業が現地運用の難題に直面している背景のもと、軽資産での海外展開は拡張速度を担保するだけでなく、資本効率と収益の質の両面にも配慮できます。重資産投資のリスクを回避するだけでなく、地域をまたいだ複製(再現)効率を大幅に高め、より低い設備投資で複数の海外市場に素早く参入できるようにしています。
記者は、右ハンドル市場の布陣の進展が、当四半期の決算にももう一つの注目点となっていることに気づきました。現在、世界の約70以上の国・地域では右ハンドル左側通行の交通ルールが採用されており、人口は20億人超。これは世界の移動市場の約3分の1のシェアを占め、自動運転のグローバル化が避けて通れない戦略的フロンティアです。今年6月、文遠知行は吉利遠程、冠忠バスと戦略提携契約を締結しました。前装量産のRobotaxi GXRプラットフォームをベースに、右ハンドル市場向けのネイティブ(専用)量産車種を共同で開発し、香港を起点として商業的な移動サービスを展開する計画です。現在、同社はシンガポール、日本、英国など複数の右ハンドル市場から提携意向を受け取っています。
業界内の一部の企業が左ハンドル車に基づく適応改造を行うのとは異なり、文遠知行は右ハンドルのRobotaxi車種の“ネイティブ開発”に集中しています。「右ハンドル市場の交通法規、道路環境、ユーザーニーズ、運用要件に合わせて、プロダクト定義、車両プラットフォーム、自動運転システムから人と機械のインタラクションまで、全チェーンでシステム的に開発する。」文遠知行の関係責任者は記者とのインタビューで、上記の適応方針により、車両が認知、判断、制御、そして乗車体験といった重要な各段階で右ハンドルの走行シーンにより適合することを確保し、今後の規模化した複製に向けて製品の土台を固められると述べました。
世界の競争環境という観点では、ロンドンやシンガポールなどの右ハンドル市場は、グローバルな自動運転企業にとっての競争の最前線になっています。WaymoやWayveなどの海外企業もすでに加速して布陣を進めています。中国のRobotaxi企業は、国内の複雑な道路状況で積み重ねた技術力と運用経験を武器に、グローバル市場で差別化された競争力を形成しつつあります。
上記の責任者は、同社が右ハンドル市場で先行してポジションを確保したことは、本質的に次世代の世界的自動運転競争において先行優位を奪い取ることだと考えています。右ハンドル市場でのプロダクトのパラダイムと運用モデルが一度回り始めれば、そのグローバル展開の速度と余地はさらに広がり、同社の長期成長に向けた継続的な海外の追い風(海外の収益ボーナス)となります。
総合的に見ると、文遠知行の第2四半期業績が市場予想を上回ったのは偶然の単発的な変動ではなく、技術の積み上げ、運用面での磨き込み、そしてグローバル展開の同時進行による必然的な結果です。売上面では、L4とL2++の二つの車輪が牽引し、国内と海外市場で協調して発力しました。収益面では、規模効果の解放に加え、高粗利の事業構成比が高まったことが粗利率の継続的な改善を後押ししました。運用面では、Robotaxiの1台あたり効率が絶えず突破し、商業化の順調な循環が徐々に形成されつつあります。
自動運転業界にとって、文遠知行の成長モデルは象徴的な意味を持ちます。同社は、自動運転企業が技術投資を維持しながらも、高品質な売上成長と粗利改善を実現できることを証明しています。また、中国の自動運転企業が国内市場だけで商業モデルを成立させることができるだけでなく、技術とモデルのイノベーションによってグローバル市場で地位を築けることも示しています。その長期的な価値も、商業化が深まる過程の中で継続的に再評価されていくでしょう。