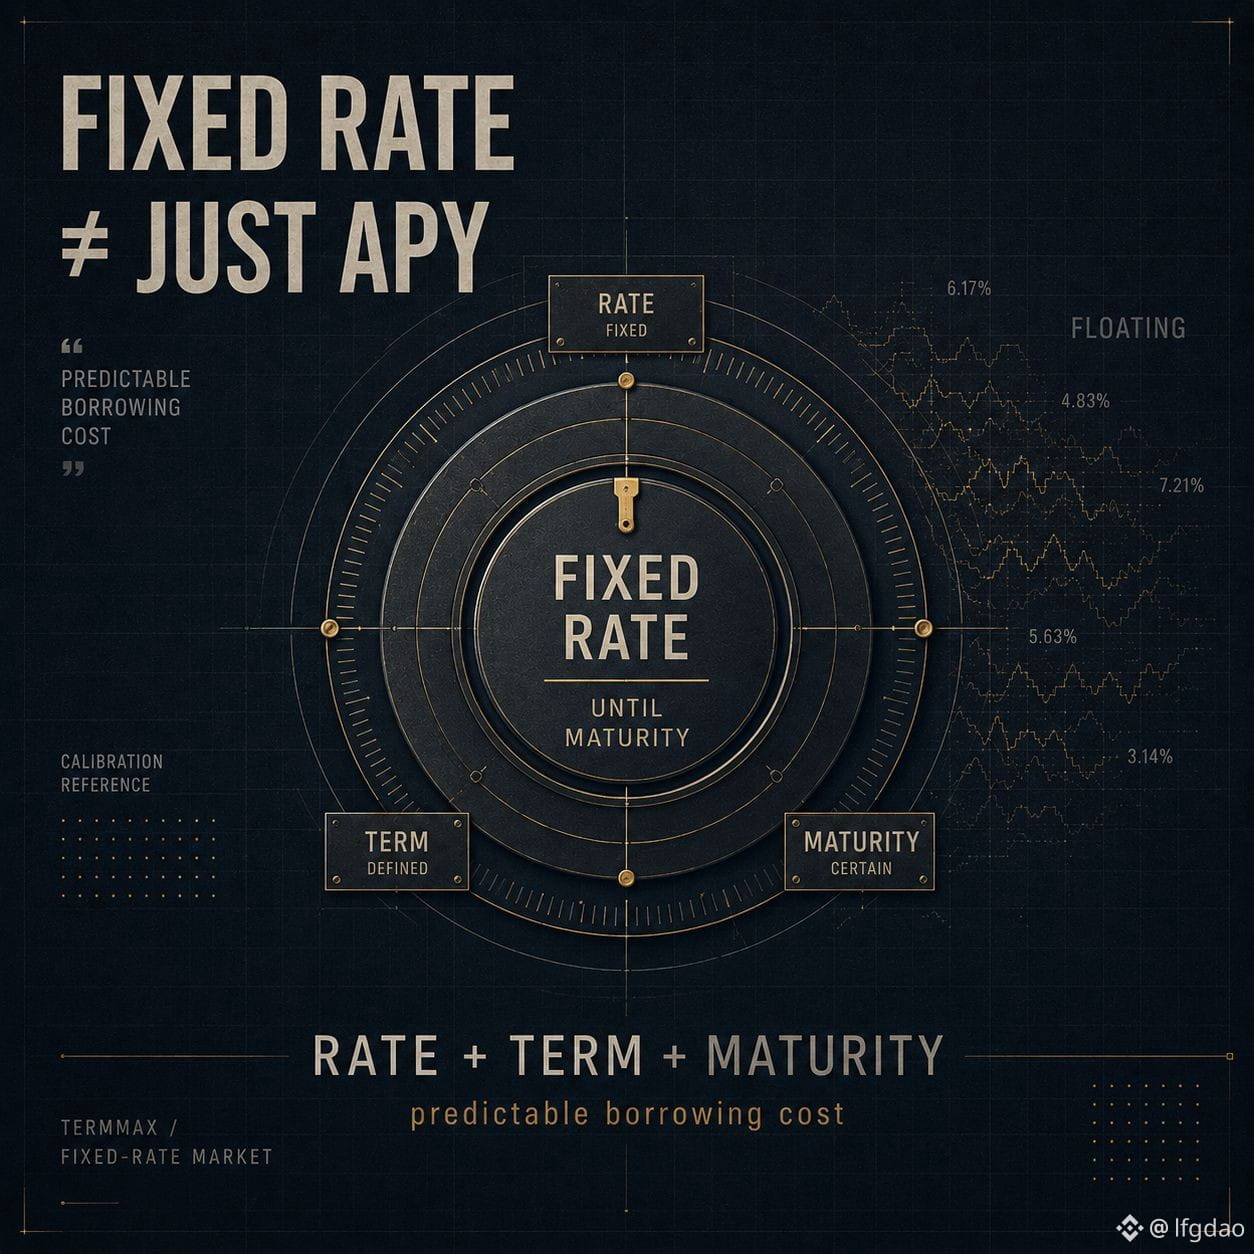
固定金利≠ただのAPY。
DeFiでは、1つの数字――APYを見るのが当たり前になっています。
しかし、借入に関してはそれだけでは不十分かもしれません。
金利が変動制なら、資本コストは市場とともに変わり得ます。
TermMaxは別のモデルを構築しています:
RATE + TERM + MATURITY。
つまり大切なのは、金利そのものだけではありません。
知っておくべきことは:
— どの金利を固定したのか;
— どの期間か;
— いつポジションが満期になるのか。
借り手にとっては、より予測可能な借入コストになります。
貸し手にとっては、明確な見通しと、満期まで固定された収益が得られます。
だからこそ、私にとっては単なるAPYの比較よりも、fixed-rate DeFiの方がより魅力的です。
ここでは、ただ数字を買うのではありません。
条件の確実性を買うのです。
TermMax → 固定金利の借り入れ&貸し出し。
#termmax @TermMax
DeFiでは、1つの数字――APYを見るのが当たり前になっています。
しかし、借入に関してはそれだけでは不十分かもしれません。
金利が変動制なら、資本コストは市場とともに変わり得ます。
TermMaxは別のモデルを構築しています:
RATE + TERM + MATURITY。
つまり大切なのは、金利そのものだけではありません。
知っておくべきことは:
— どの金利を固定したのか;
— どの期間か;
— いつポジションが満期になるのか。
借り手にとっては、より予測可能な借入コストになります。
貸し手にとっては、明確な見通しと、満期まで固定された収益が得られます。
だからこそ、私にとっては単なるAPYの比較よりも、fixed-rate DeFiの方がより魅力的です。
ここでは、ただ数字を買うのではありません。
条件の確実性を買うのです。
TermMax → 固定金利の借り入れ&貸し出し。
#termmax @TermMax