最終性の会話には盲点があって、それは証券側ではありません。キャッシュ側にあります。
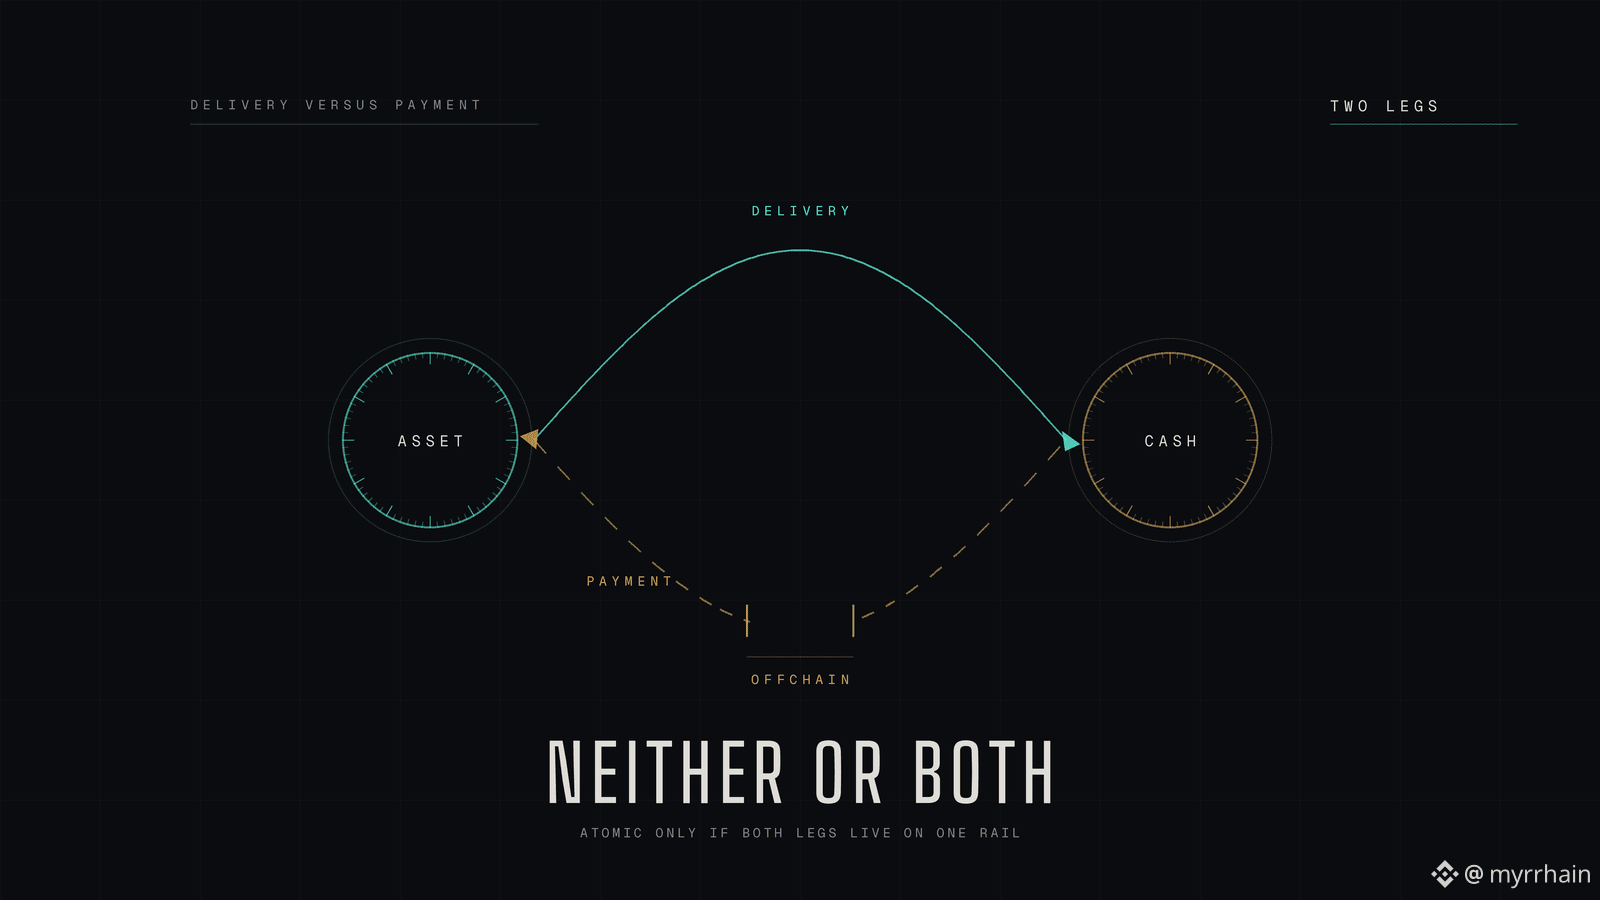
決済は「一つの動き」ではありません。二つです。資産は一方向へ、資金は反対方向へ進み、受渡しと引換え(デリバリー・バーサス・ペイメント)の目的は、両方の足が揃わない限り、いずれの足も完了できないようにすることです。このつながりを断ち切ると、相手方を信頼する状態に戻ります。相手方の信頼に頼らないために、決済インフラが存在するのです。
では、実際に多くのトークン化プロジェクトがどう作られているか見てください。債券はオンチェーンにあります。しかしユーロはありません。支払いは銀行振込で行われ、まったく別のレールで、別のタイムラインで、別の法的枠組みのもとで決済されます。
その時点で、アトミック決済はマーケティングです。速い資産レッグが遅いキャッシュレッグに「直結」されていても、取引の最終性は最も弱い半分のみによって決まってしまいます。
だからこそ、同じチェーン上に“ネイティブに存在する”ユーロ決済用の資産は、単なるサイド機能ではありません。機械の欠けた半分です。私は、別のステーブルコインが存在するからではなく、受渡しと支払いが、後から二つのシステムを突き合わせるのではなく、ついに「一つの状態遷移」になり得るからこそ、Dusk上のEURQに注目しています。
規制の形もここで重要です。EUの電子マネー規則のもとで発行される決済資産は、単にユーロのペッグを主張するオフショア・トークンとは別の金融商品です。規制された取引の場において、この区別が、そもそもそれが使用できるかどうかを左右します。
私がまだ詰めているのは「深さ(デプス)」の問題です。アトミック性は仕組みを解決しますが、キャッシュレッグは、決済の瞬間に十分な資金がある場合にだけ有用です。@Dusk では、資産発行と“連動して”支払い側の流動性をスケールさせるにはどう考えるべきだと思いますか?
この場にいる誰か、キャッシュレッグが本当にオンチェーンで、銀行振込をコスプレさせたものではないトークン化プロジェクトを見たことはありますか?
@Dusk $DUSK #dusk #RWA
決済は「一つの動き」ではありません。二つです。資産は一方向へ、資金は反対方向へ進み、受渡しと引換え(デリバリー・バーサス・ペイメント)の目的は、両方の足が揃わない限り、いずれの足も完了できないようにすることです。このつながりを断ち切ると、相手方を信頼する状態に戻ります。相手方の信頼に頼らないために、決済インフラが存在するのです。
では、実際に多くのトークン化プロジェクトがどう作られているか見てください。債券はオンチェーンにあります。しかしユーロはありません。支払いは銀行振込で行われ、まったく別のレールで、別のタイムラインで、別の法的枠組みのもとで決済されます。
その時点で、アトミック決済はマーケティングです。速い資産レッグが遅いキャッシュレッグに「直結」されていても、取引の最終性は最も弱い半分のみによって決まってしまいます。
だからこそ、同じチェーン上に“ネイティブに存在する”ユーロ決済用の資産は、単なるサイド機能ではありません。機械の欠けた半分です。私は、別のステーブルコインが存在するからではなく、受渡しと支払いが、後から二つのシステムを突き合わせるのではなく、ついに「一つの状態遷移」になり得るからこそ、Dusk上のEURQに注目しています。
規制の形もここで重要です。EUの電子マネー規則のもとで発行される決済資産は、単にユーロのペッグを主張するオフショア・トークンとは別の金融商品です。規制された取引の場において、この区別が、そもそもそれが使用できるかどうかを左右します。
私がまだ詰めているのは「深さ(デプス)」の問題です。アトミック性は仕組みを解決しますが、キャッシュレッグは、決済の瞬間に十分な資金がある場合にだけ有用です。@Dusk では、資産発行と“連動して”支払い側の流動性をスケールさせるにはどう考えるべきだと思いますか?
この場にいる誰か、キャッシュレッグが本当にオンチェーンで、銀行振込をコスプレさせたものではないトークン化プロジェクトを見たことはありますか?
@Dusk $DUSK #dusk #RWA