#termmax
固定金利DeFiの中で最も過小評価されているチャートは、誰も実際にはスクショしていないやつです。それは、満期が近づくにつれてFTの価格が$1.00へ引き寄せられていくこと。📉➡️📈 実際の計算を検証しました。
FT + XTは、満期までのどの時点でも常にちょうど「1つの負債トークン」に等しい。満期時にはXTが0に落ち、FTは額面どおりに償還される――つまり、FT価格は市場心理ではなく、構造的に時計が止まるまでに$1.00へ収束しないといけない。🔒
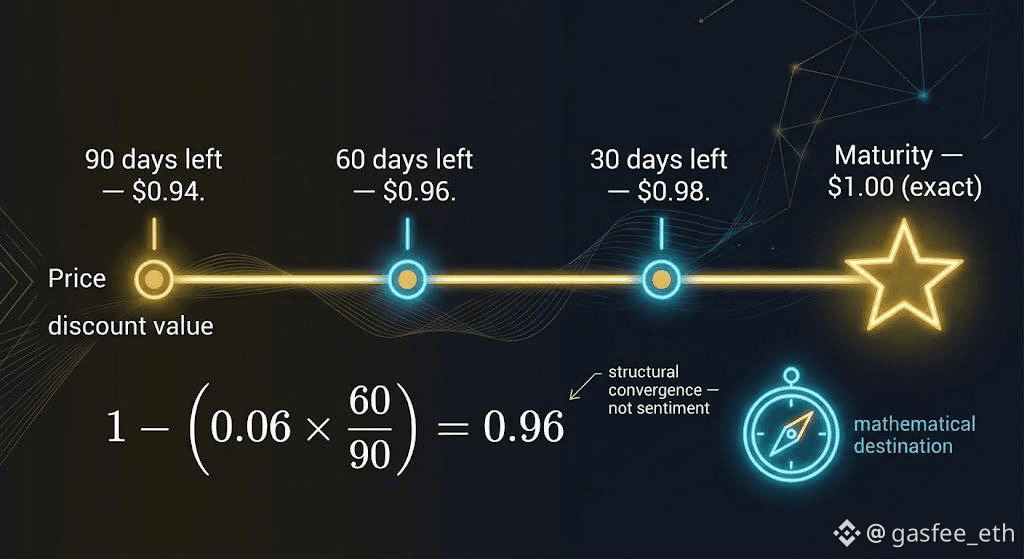
たとえば、FTが満期まで90日残っていて$0.94で取引されているとします。その窓で固定利回りを織り込んでいる。仮にその利回りがだいたい一定なら、30日後(残り60日)の価格は次のように近いはず: 1 − (0.06 × 60/90) = 1 − 0.04 = $0.96。🧮 さらに30日後には、だいたい$0.98。満期時はちょうど$1.00。
通常の値動きが激しいトークンを保有する場合と比べてください。そこでは価格に構造的な錨がなく、どこへ向かうかは決まっていません――床もなく、行き先もありません。供給と需要だけで決まります。FTには両方あります。数学的な到達先(額面)と、そこへ行く既知の日付。🧭
この仕組みが開く取引:もしFTが、その残存期間に対する「引き寄せ(パーへのカーブ)」で示される位置を下回って価格づけされているなら、それは必ずしも赤信号ではありません。単に誤価格(チャンス)なのか、それとも上の簡単な式が織り込めない実際のデフォルト/流動性リスクを市場が価格に入れているのかを確認してください。⚠️
このパーへの引き寄せカーブに対して、二次市場で実際にFTを売買している人はいるのでしょうか?それとも皆、満期まで買って保有するだけですか?🤔 構造的に保証された到達価格が、固定金利トークンにおける「ボラティリティ」の捉え方を変えるのでしょうか?
@TermMax #TermMax
固定金利DeFiの中で最も過小評価されているチャートは、誰も実際にはスクショしていないやつです。それは、満期が近づくにつれてFTの価格が$1.00へ引き寄せられていくこと。📉➡️📈 実際の計算を検証しました。
FT + XTは、満期までのどの時点でも常にちょうど「1つの負債トークン」に等しい。満期時にはXTが0に落ち、FTは額面どおりに償還される――つまり、FT価格は市場心理ではなく、構造的に時計が止まるまでに$1.00へ収束しないといけない。🔒
たとえば、FTが満期まで90日残っていて$0.94で取引されているとします。その窓で固定利回りを織り込んでいる。仮にその利回りがだいたい一定なら、30日後(残り60日)の価格は次のように近いはず: 1 − (0.06 × 60/90) = 1 − 0.04 = $0.96。🧮 さらに30日後には、だいたい$0.98。満期時はちょうど$1.00。
通常の値動きが激しいトークンを保有する場合と比べてください。そこでは価格に構造的な錨がなく、どこへ向かうかは決まっていません――床もなく、行き先もありません。供給と需要だけで決まります。FTには両方あります。数学的な到達先(額面)と、そこへ行く既知の日付。🧭
この仕組みが開く取引:もしFTが、その残存期間に対する「引き寄せ(パーへのカーブ)」で示される位置を下回って価格づけされているなら、それは必ずしも赤信号ではありません。単に誤価格(チャンス)なのか、それとも上の簡単な式が織り込めない実際のデフォルト/流動性リスクを市場が価格に入れているのかを確認してください。⚠️
このパーへの引き寄せカーブに対して、二次市場で実際にFTを売買している人はいるのでしょうか?それとも皆、満期まで買って保有するだけですか?🤔 構造的に保証された到達価格が、固定金利トークンにおける「ボラティリティ」の捉え方を変えるのでしょうか?
@TermMax #TermMax