@TermMax を調べていて本当に興味深いと感じたのは、借り入れと貸し付けを単一のシンプルな資産として扱うのではなく、負債ポジションを2つの異なるトークンに分けている点です。
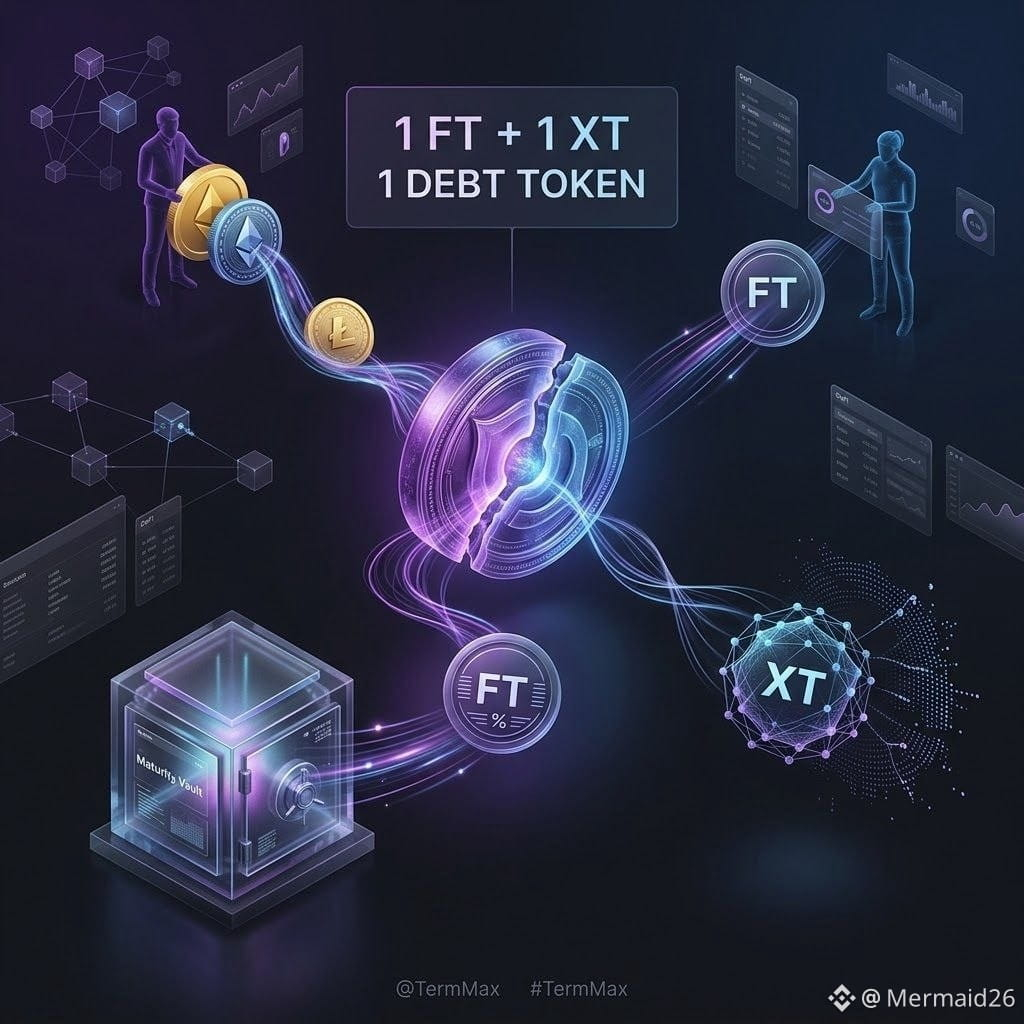
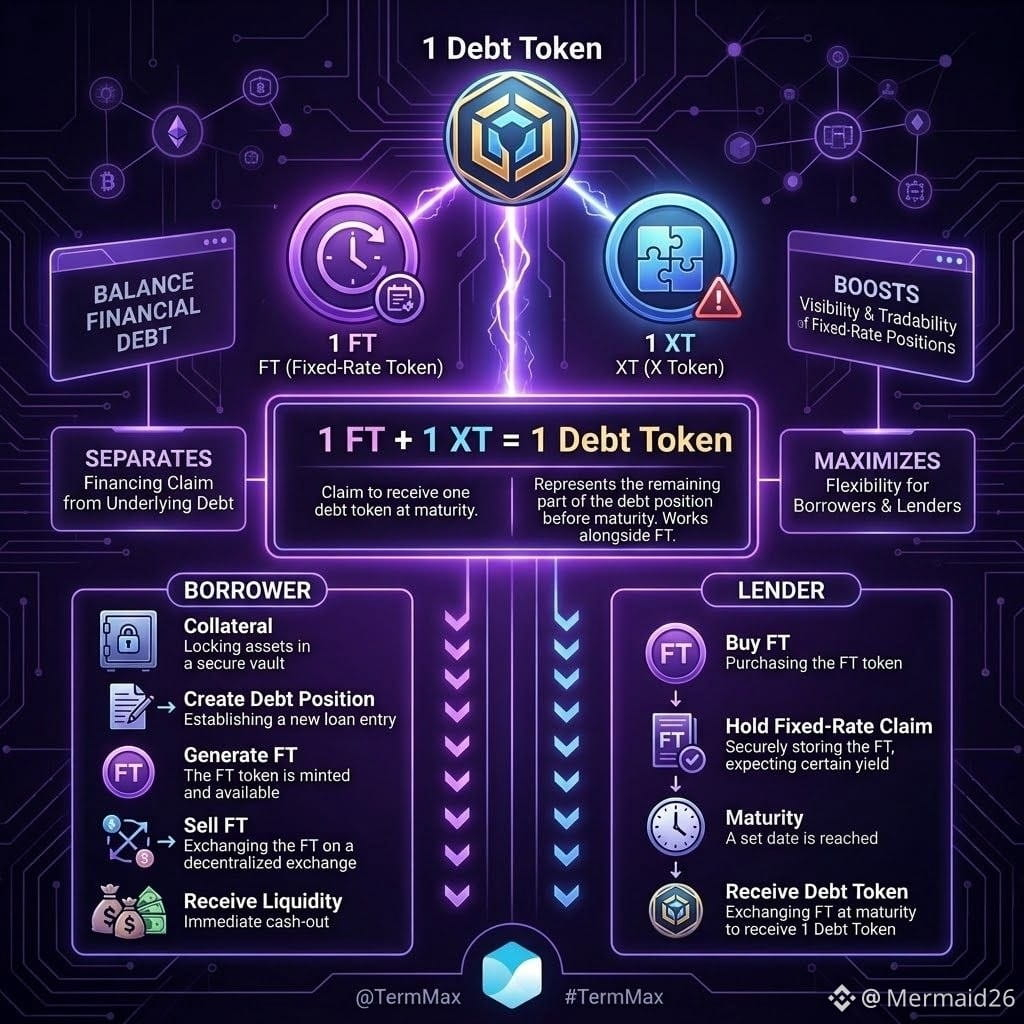
基本的な関係は理解しやすいです。すなわち、1 FT + 1 XT = 1 デットトークン。固定金利トークン(FT)は満期時に1つのデットトークンを受け取る権利を表し、一方Xトークン(XT)は満期前の元となるデットトークンの価値を維持するためにそれとともに機能します。
この設計で私が良いと思うのは、ローンにおける固定金利部分がより見える化され、取引可能になることです。貸し手はFTを保有して、満期時に何を償還できるのかを把握できます。一方、借り手は担保に対してFTを作成し、それらを売って前もって流動性を得ることができます。
私にとっては、このあたりが#TermMax を、単なる基本的な貸付プラットフォームよりも面白いものにしています。トークン構造は単に物事を複雑にするためにあるのではなく、資金調達の請求権と基礎となる負債を分離する手段を生み出し、双方により大きな柔軟性を提供するからです。#TermMax