#chinajulyoutputretailinvestmentallmiss 🚨
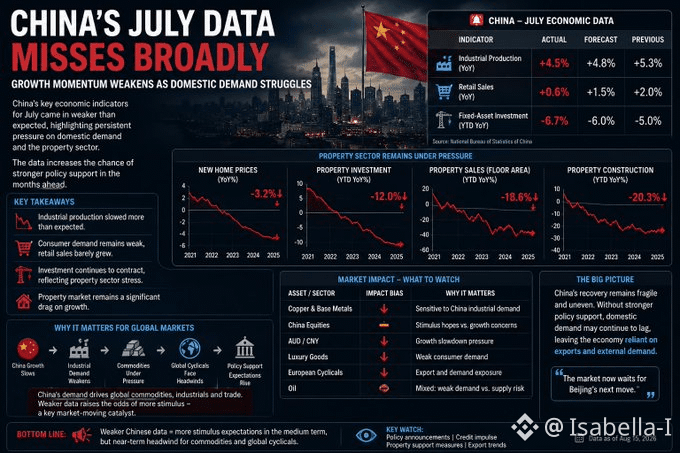
中国の7月データが“広範な下振れ”を示した──
— 世界の成長とコモディティ需要が再び焦点に
中国経済は7月、予想以上に勢いを失った
:
鉱工業生産:+4.5%(前年比) vs +4.8%(予想)
小売
売上:+0.6% vs +1.5%(予想)
固定資産投資:-6.7%(年初来) vs -6.0%(予想)
不動産は依然として大きな重しで、新築住宅価格がまだ下落しており、不動産投資・販売・建設活動の弱さもさらに進んでいる。
市場の見立て:
これは単なる中国の話ではない。
より弱い中国の需要の勢いは、こう連鎖する可能性がある:
中国の成長 ↓ → 工業需要 ↓ → 銅/コモディティに下押し圧力 → グローバルの景気敏感株が弱含む → ディスインフレ圧力が高まる → 景気刺激への期待が増える
重要な相殺要因は政策だ。
北京がより強い財政支援や流動性支援で対応すれば、今日の弱いデータは、やがて中国株と一部のコモディティにとって強気材料になり得る。そうした対応がない場合、この数字は、中国の国内経済が輸出とAI関連の製造需要に大きく依存し続けている、という見方を補強することになる。
注目:銅 • 中国株 • 豪ドル(AUD) • 産業用メタル • 高級株 • 欧州の景気敏感株 • 景気刺激ヘッドライン$KNC $ZRX $BNB