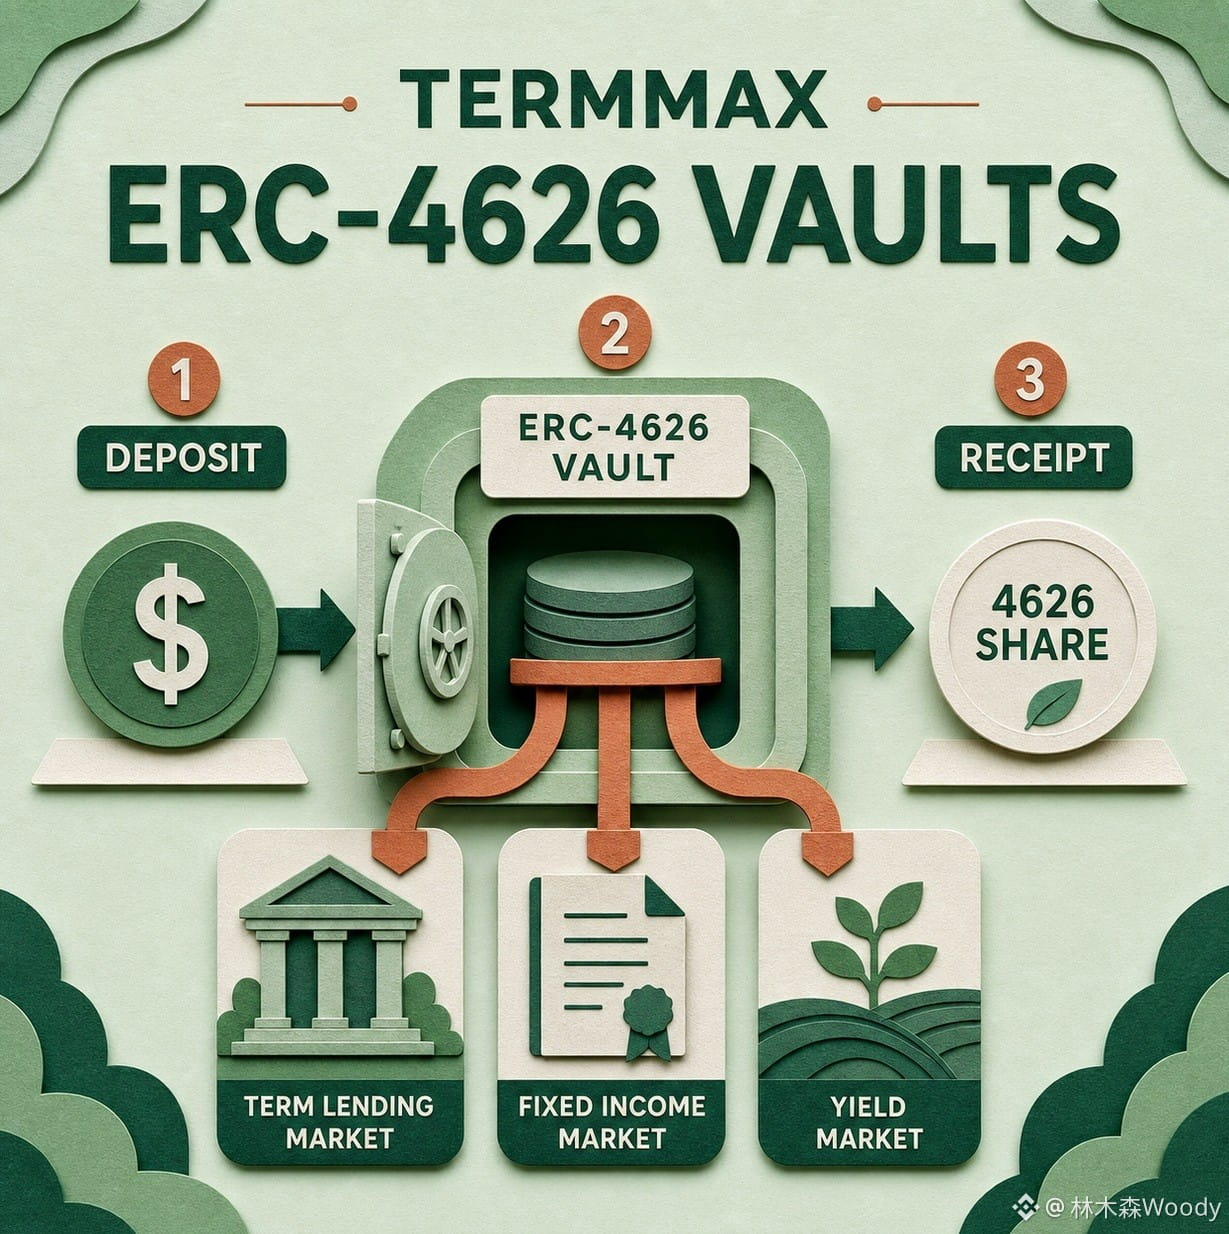
我把 @TermMax の固定利率メカニズムを一度最初から最後まで読み直してみたんだけど、見れば見るほど「固定」という2文字が警戒心を緩めやすくしている気がする。利率は確かに約定時点でロックされる。でも私の最終結果まで、本当に「固定」されたの?
まず借入の話。TermMaxは各市場で、債務資産・担保・満期日を先に定める。借り手は担保をGTにロックして、満期債務を表すFTを鋳造する。コストが利用率で乱高下しないのは認める。少なくとも、変動金利の借入を夜中ずっと見張らなくて済む。とはいえ、LTVがLLTVに触れれば、ポジションはやはり清算プロセスに入る。固定されるのは資金価格であって、担保価格ではないし、元本の安全でもない。この3つを一緒くたに宣伝されると、誤解を招きやすいと思う。
次に満期日。書類はとても明確で、期限までに返済されない場合は清算が発動され、さらに2時間の清算ウィンドウが開かれる。債務の処理がきれいに終わっていなければ、physical deliveryに移行し、FT保有者が受け取る償還プールには、裏にある資産だけでなく担保も同時に含まれる可能性がある。私は最初、「FTを買うのは満期に同じ種類の債務資産を受け取るためだ」と思っていた。でも極端なケースでは、手元に自分で処理すべき担保の束が増えてしまうかもしれない。これって、一般的にイメージされる「固定収益」なのだろうか?
オラクルの部分も避けて通れない。TermMaxは自ら、ChainlinkやRedStoneの価格ソースをリスク点として挙げている。価格の異常供給が起きれば、誤った清算や担保不足につながりうる。固定利率では、価格ソースの機能不全から私を守ることはできない。このリスクは、単に利率カーブから、評価(バリュエーション)と清算の導線へ移されたにすぎない。
清算コストも、「過剰担保があるから大丈夫」と一言で片付く話ではない。公開ルールでは、清算される債務価値に対して10%のペナルティが課され、その半分は清算人へ、残り半分はプロトコルの準備金に入る。さらに債務が1万ドルを超える場合、1回あたり通常最大でも処理は50%まで。これなら、大口ポジションが一度にまるごと削られるのは避けられる。けれど市況が本当に連続して下に崩れていくなら、分割して処理する余地があるのか。それはオンチェーンの実行と流動性次第だ。
だから私は #TermMax を見るとき、ページに書かれたAPYがロックされるかどうかだけを問うべきではない。むしろ、こう問うべきだ。担保は何か、LLTVはどこか、満期後の返済責任は誰にあるのか、実物交付の後に私は何を受け取るのか。利率は固定される。でもリスクは、元の場所に釘を打たれて止まっているわけじゃないのでは?
$GPS $ETH