@TermMax を改めて見てみると、最初は「なぜそれが固定金利なのか」を理解したいだけでした。でも資料を分解していくと、実際に立ち止まって見返す価値があるのは「固定収益」という結果そのものではなく、それが利率を再編することで連鎖(チェーン)上の金利市場を形づくるやり方でした。#TermMax
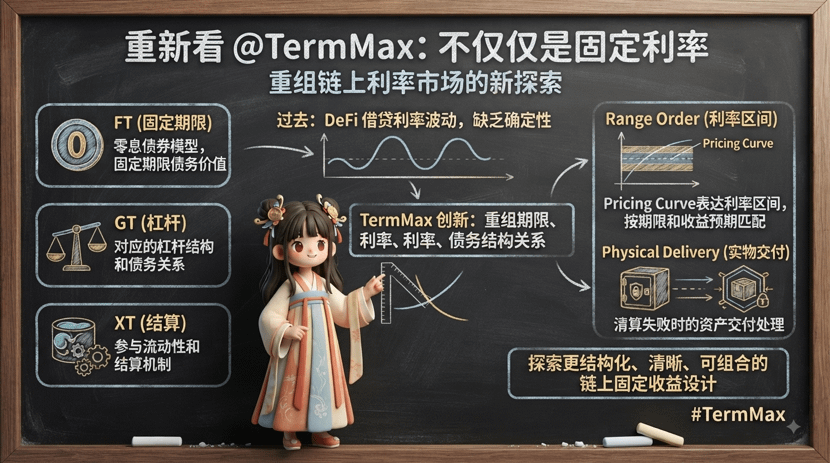
過去のDeFiレンディングは、資金がチェーン上で流動できることはすでに証明してきましたが、金利は常に市場に追随するため、ユーザーが直面するのは変動する資金コストで、確実性を見越した計画が立てにくい。TermMaxが面白いのは、固定収益プロダクトそのものに留まらず、満期・金利・債務構造の関係を改めて分解し直している点です。
特に時間をかけて比較したのが、FT、GT、XTの3者の関係。FTは固定満期のもとでの債務価値で、伝統的な金融におけるゼロクーポン債に近いのですが、TermMaxは債券モデルを単純に移植しただけではありません。借入プロセスの中で、異なるアセット構造がそれぞれ、固定満期の債務、レバレッジ関係、さらにプロトコル内での価値転換など、異なる役割を担います。
借り手はFTを鋳造して売却し運転資金を得ます。GTは対応するレバレッジ構造と債務関係を表し、XTはプロトコル内の流動性と清算(決済)メカニズムに関与します。ここまで見て初めて、TermMaxが解決しようとしているのは「固定収益トークンを発行する」ことだけではなく、固定収益市場における価値関係を再編することだと気づきました。
Range Orderは私が特に面白いと思う一部で、Pricing Curveを使って金利のレンジを表現し、単一の流動性プールの価格付けに頼るのではなく、参加者が満期と収益見込みに応じてマッチングするようになっています。
さらにPhysical Delivery。プロトコルが通常稼働しているときは違いは見えませんが、設計上の検証ポイントは極端なケースです。清算に失敗した場合、TermMaxはPhysical Deliveryのプロセスに入り、資産の引き渡しによって残存債務を処理します。極端な道筋を前もって想定しているわけです。
まとめると、私のTermMaxに対する理解は「固定金利のプロトコル」というものから、次のようなものへ変わりました。より構造化された、オンチェーンの固定収益市場デザインを探っていて、収益をどう確定するかだけでなく、将来のDeFiの金利市場が、より明確で組み合わせ可能な形で表現できるのかを重視しているのです。