@TermMax について私が考えてきたことの1つは、固定金利の借り入れの「面白いところ」が、実は「固定」という言葉そのものではないという点です。
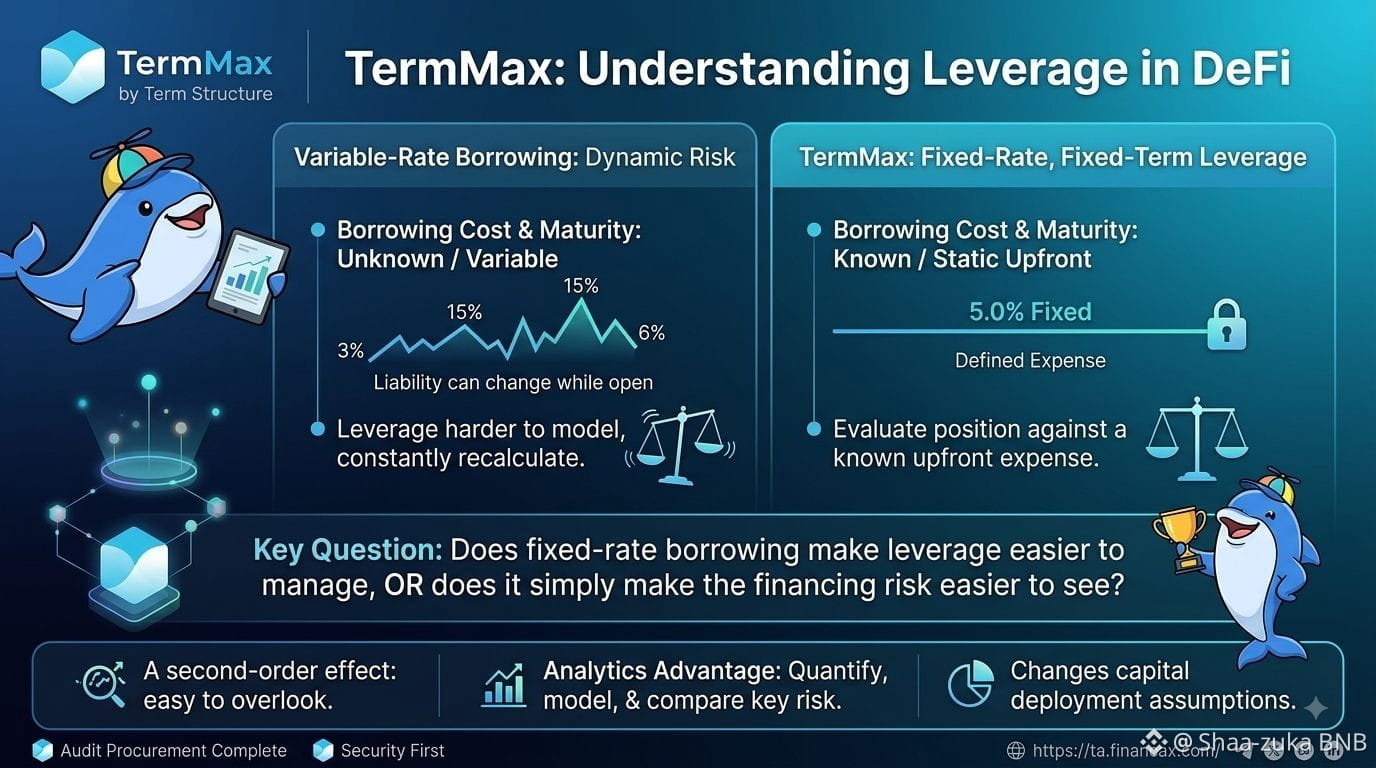
重要なのは、借り入れコストと満期が、そのポジションが開始される前に既知の入力になることです。
変動金利の場合、取引がまだオープンの間に、負債が変わり得ます。それにより、方程式の一方が動き続けるため、レバレッジをモデル化するのが難しくなります。
TermMax はこれを別のやり方で扱っており、固定金利・固定期間のポジションを軸に借り入れを構成します。
そして、そこには見落とされやすい二次的な効果があると思います。
ファイナンスコストが事前に分かっていれば、レバレッジをかけたポジションを、定義されたコスト(費用)に対して評価できます。金利がどう変わる可能性があるかを、常に計算し直す必要がなくなるのです。
それでレバレッジが安全になるわけではありません。清算リスクは清算リスクのままです。
ただし分析の観点では、リスクの一部をより定量化しやすくなり、モデル化や比較もしやすくなります。
だからこそ、私にとって固定金利のインフラは興味深いのです。単に「借りる方法が別になった」だけではなく、資本の投入計画を立てる際に使える前提が変わるからです。
そこで、私は次の質問に行きつき続けています:
固定金利の借り入れは、本当にレバレッジの管理を容易にするのか?それとも単にファイナンスのリスクが見えやすくなるだけなのか?
#termmax