研究得越深 @TermMax ,それが本当に掘り下げる価値があるのは「固定金利」というラベルではなく、固定期限の負債をどのようにして価格付け可能で、マッチング可能な市場へ変えるのかだと感じます。
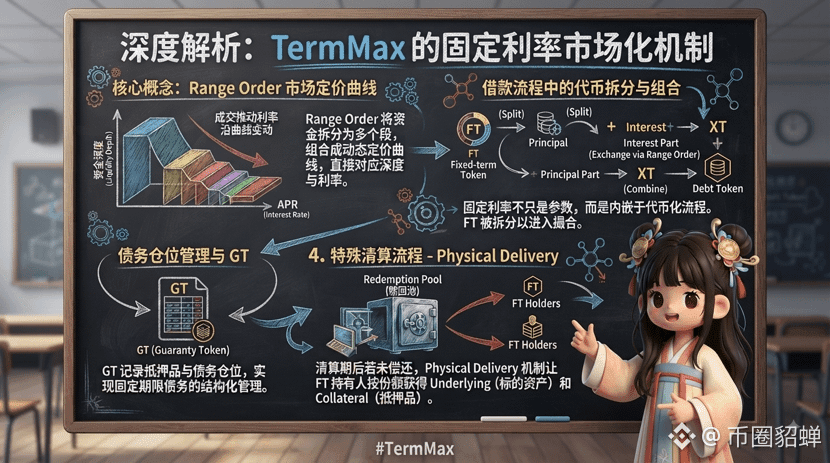
私が何度も繰り返し見直しているのが Range Order です。これは単に APR を掲げるだけではなく、資金量と金利を複数の segment に分解し、それを組み合わせて pricing curve を作ります。注文が段階的に約定していくにつれて、実際のマッチング金利はその曲線に沿って変化します。ここまで見て初めて、TermMax がやっているのは市場にただ価格を提示することではなく、「流動性(資金の厚み)と金利の対応関係」をそのメカニズムとして直接書き込んでいるのだと気づきました。
借入のとき、発行される FT は principal part と interest part に分割されます。interest part は lending の Range Order と交換で XT になり、その XT と principal FT を組み合わせて debt token を生成します。この細部はとても重要だと思います。固定金利はパラメータのままで止まらず、実際にトークンとマッチングのフローへ入っていくのです。私にとって研究する価値があるのはまさにここです。抽象的な金利を、実際に取引できる構造へ変えているからです。
GT は担保と負債ポジションを記録します。liquidation window が終了した後も未返済の債務が残っていれば、Physical Delivery により FT 保有者は持分に応じて redemption pool から underlying と collateral を受け取ります。
ここまで来て、ようやく TermMax の本当の面白さがゆっくり見えてきました。それは固定金利を単なる数字として扱わず、注文、トークン、そして特殊な清算プロセスのところまで一貫して落とし込んでいることです。
#termmax @TermMax