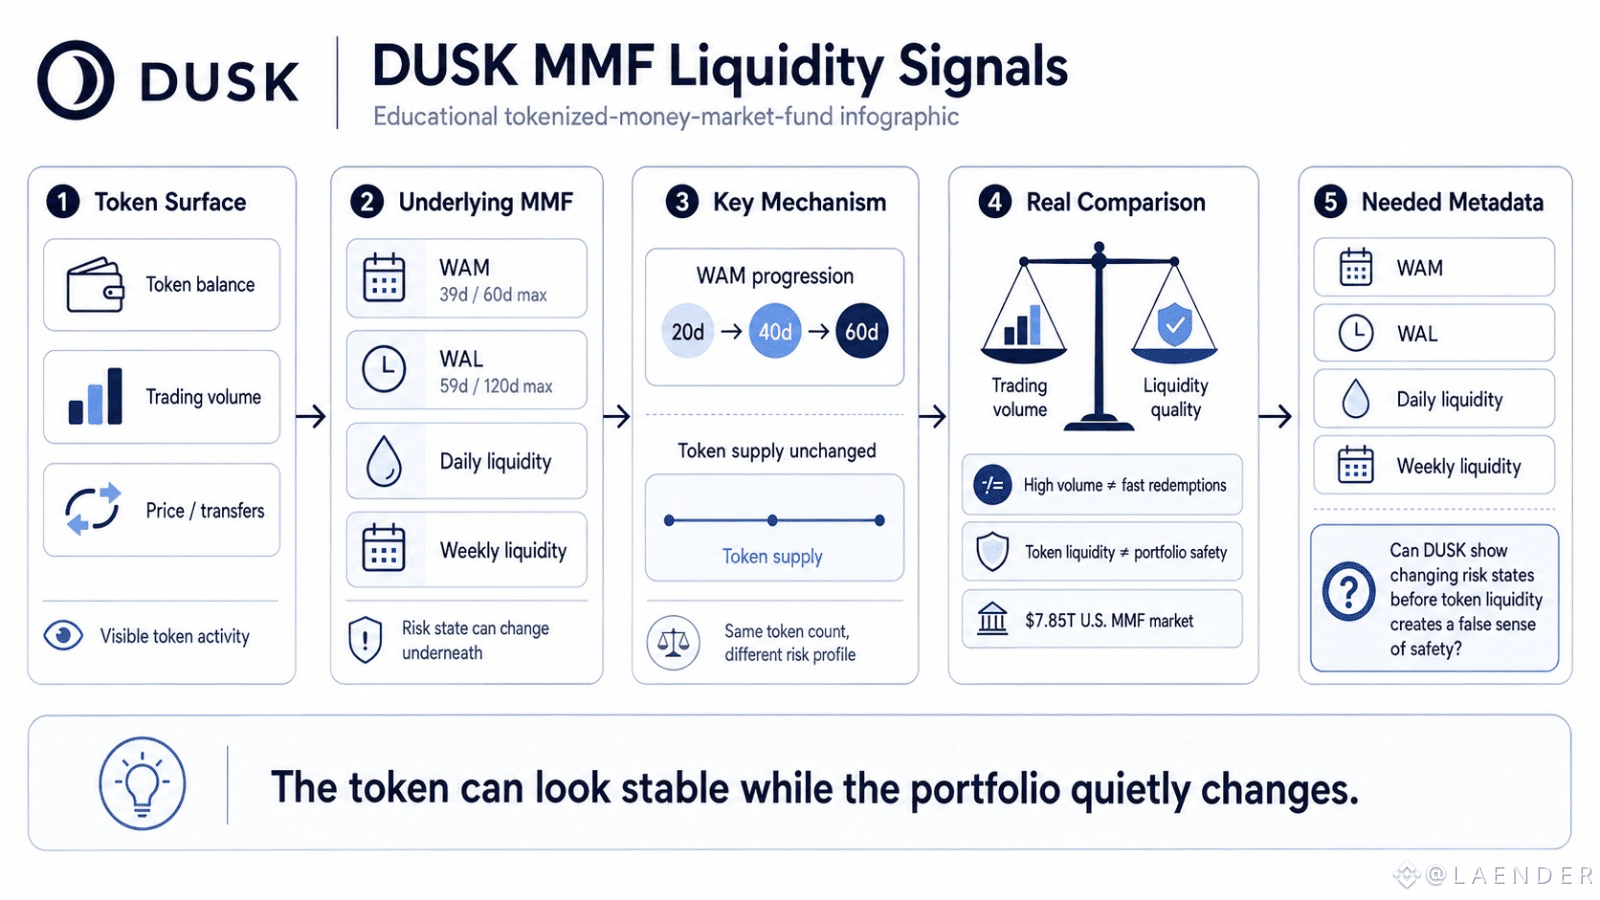
MMFの流動性指標を、トークンの取引アクティビティとともに見直していたところ、見落としやすい点に気づきました。トークン残高は横ばいのままでも、ポートフォリオの中身は静かにリスクが高まっていることがあり得るのです。
優良なMMFは、60日上限に対して39日程度のWAMに収まっているかもしれません。WALも、120日上限に対しておよそ59日といった状態です。もしWAMが20日から40日、さらに60日に動いたとしても、DUSKトークンの供給量はまったく変わる必要がありません。変わるのはリスク状態のほうです。
だから私は、取引量との比較よりも「流動性の質」との比較のほうが適切だと考えています。
DUSKの場合、取引が活発なMMFトークンでも、それが表すポートフォリオがデュレーションや流動性の制約により近づいていく可能性は残ります。高いセカンダリー取引量は、ユーザーがそのトークンを売買できることを示します。しかし、裏にあるファンドが償還(リデンプション)にどれくらい早く対応できるかについては、ほとんど何も言ってくれません。
これは、米国のMMF資産が約7.85Tドル規模で市場を形成している中で重要です。現金同等のトークン化は、通常の債券トークン化とは異なるプレッシャー(負荷)のプロファイルを持ちます。
DUSKに望むのは、オンチェーン上でのリスク関連メタデータがコンパクトに提示されることです。すなわち、WAM、WAL、日次の流動性、週次の流動性を、すべてのポートフォリオ保有分(ポジション)を公開することなく提供してほしい。
気になるのは、トークンの流動性がユーザーに誤った安心感を与える前に、DUSKがこうした変化するリスク状態を可視化できるのかどうかです。
@Dusk #dusk $DUSK
優良なMMFは、60日上限に対して39日程度のWAMに収まっているかもしれません。WALも、120日上限に対しておよそ59日といった状態です。もしWAMが20日から40日、さらに60日に動いたとしても、DUSKトークンの供給量はまったく変わる必要がありません。変わるのはリスク状態のほうです。
だから私は、取引量との比較よりも「流動性の質」との比較のほうが適切だと考えています。
DUSKの場合、取引が活発なMMFトークンでも、それが表すポートフォリオがデュレーションや流動性の制約により近づいていく可能性は残ります。高いセカンダリー取引量は、ユーザーがそのトークンを売買できることを示します。しかし、裏にあるファンドが償還(リデンプション)にどれくらい早く対応できるかについては、ほとんど何も言ってくれません。
これは、米国のMMF資産が約7.85Tドル規模で市場を形成している中で重要です。現金同等のトークン化は、通常の債券トークン化とは異なるプレッシャー(負荷)のプロファイルを持ちます。
DUSKに望むのは、オンチェーン上でのリスク関連メタデータがコンパクトに提示されることです。すなわち、WAM、WAL、日次の流動性、週次の流動性を、すべてのポートフォリオ保有分(ポジション)を公開することなく提供してほしい。
気になるのは、トークンの流動性がユーザーに誤った安心感を与える前に、DUSKがこうした変化するリスク状態を可視化できるのかどうかです。
@Dusk #dusk $DUSK